
Der Lohnsteuer-Grundfreibetrag: Was das Finanzamt für dich vorsieht
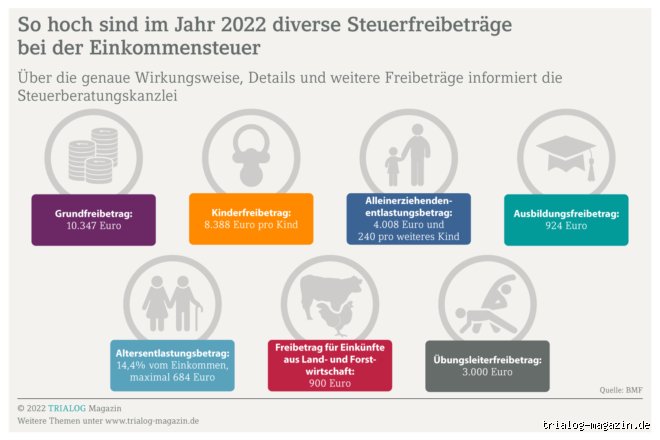
Wenn Leute mich nach ihrem Freibetrag fragen, meine ich fast immer den Grundfreibetrag, also jenen Betrag, bis zu dem dein Einkommen steuerfrei bleibt. Das ist die Basis, die jeder Bürger in Deutschland genießt. Für das Jahr 2024, nur um ein konkretes Beispiel zu nennen, liegt dieser Betrag für Alleinstehende bei 11.604 Euro. Aber Achtung, das ist nur der Standardwert!
Wenn du verheiratet bist, verdoppelt er sich natürlich, aber auch hier gibt es Nuancen, je nachdem, ob ihr euch für die Einzelveranlagung oder die gemeinsame Veranlagung entscheidet. Ich habe oft bemerkt, dass gerade bei Ehepaaren die Annahme herrscht, es sei einfach das Doppelte, was nicht immer stimmt, wenn die Einkommensunterschiede sehr groß sind, weil dann die Progression des Steuertarifs anders greift.
Dieser Grundfreibetrag ist übrigens nicht etwas, das du aktiv beantragen musst; er wird automatisch von deinem Arbeitgeber bei der monatlichen Lohnsteuerberechnung berücksichtigt, wenn du ihm die entsprechenden Daten übermittelt hast. Das ist die schöne, automatisierte Seite des Systems, die oft unbemerkt bleibt.
Wo steht diese magische Zahl wirklich? Die Lohnsteuerbescheinigung als Schlüssel
Wenn du wissen willst, wie dein Arbeitgeber deinen Freibetrag aktuell anwendet, musst du auf dein wichtigstes jährliches Dokument schauen: die elektronische Lohnsteuerbescheinigung. Diese bekommst du meistens Anfang des Folgejahres, aber oft kannst du die relevanten Daten auch in deiner monatlichen Abrechnung finden.
Auf der Bescheinigung findest du Felder, die dir Aufschluss geben. Das Feld, das du besonders im Auge behalten solltest, ist das für den einzubehaltenden Lohnsteuer-Freibetrag, oft gekennzeichnet mit einem spezifischen Code. Ich finde es immer wieder faszinierend, wie viele Menschen dieses Dokument erhalten, es aber nie wirklich durchlesen, obwohl es die direkteste Antwort auf die Frage nach dem angewandten Freibetrag liefert.
Solltest du einen individuellen Freibetrag eintragen lassen (dazu kommen wir gleich), wird dieser ebenfalls dort ausgewiesen, damit das Finanzamt bei der nächsten Veranlagung weiß, was schon berücksichtigt wurde. Das ist wichtig, damit du nicht doppelt davon profitierst oder es zu einer unnötigen Nachzahlung kommt.
Der Sparer-Pauschbetrag: Die andere Baustelle der Steuerfreiheit
Neben dem Einkommensteuer-Freibetrag gibt es das Pendant für Kapitalerträge, den sogenannten Sparer-Pauschbetrag. Ich halte das für einen extrem wichtigen Punkt, den viele vergessen, wenn sie über Freibeträge reden. Hier geht es darum, wie viel Zinsen oder Dividenden du erhalten kannst, bevor die Abgeltungssteuer fällig wird.
Der aktuelle Wert ist hier relativ einfach: 1.000 Euro für Alleinstehende und 2.000 Euro für Verheiratete pro Jahr. Wenn du diesen Betrag nicht kennst, kann es passieren, dass deine Bank einfach pauschal 25 Prozent plus Solidaritätszuschlag auf deine Kapitalerträge abzieht, auch wenn du unter diesen Grenzen liegst.
Um diesen Freibetrag auszunutzen, musst du bei deiner Bank oder deinem Broker einen sogenannten Freistellungsauftrag einreichen. Das ist der zentrale Akt, den du selbst erledigen musst. Ich habe schon oft gehört, dass Leute erst im Dezember merken, dass sie vergessen haben, den Auftrag zu stellen, und dann ist die Hälfte des Jahres vorbei, ohne dass der Freibetrag genutzt wurde. Das ärgert mich immer ein bisschen, weil es so einfach wäre, das direkt beim Depot-Eröffnung zu erledigen.
Wann ist mein Freibetrag individuell und nicht pauschal? Die Rolle des Änderungsantrags
Die meisten Menschen haben den Standardfreibetrag eingetragen, aber es gibt Gründe, warum man einen individuellen Freibetrag festlegen lassen sollte – und diesen musst du aktiv beim Finanzamt beantragen. Ich denke, das ist der Punkt, an dem es wirklich persönlich wird.
Was sind diese Gründe? Nun, zum Beispiel, wenn du hohe Werbungskosten hast, die über die Arbeitnehmer-Pauschale von 1.230 Euro (Stand 2023) hinausgehen, oder wenn du hohe Sonderausgaben wie Kinderbetreuungskosten oder Unterhaltszahlungen leistest. Wenn diese Kosten voraussichtlich deine Steuerlast so stark senken, dass du schon während des Jahres weniger Lohnsteuer zahlen solltest, beantragst du den Freibetrag.
Der Vorteil ist, dass dein monatlicher Nettolohn dadurch sofort steigt, weil weniger Lohnsteuer einbehalten wird. Der Nachteil, und das ist ein wichtiger Gedanke, den man immer abwägen muss: Wenn du am Jahresende doch weniger Kosten hattest als erwartet, kann es sein, dass du eine Nachzahlung leisten musst, weil du im Laufe des Jahres zu wenig Steuern gezahlt hast. Es ist immer ein kleines Abwägen zwischen sofortiger Liquidität und der Vermeidung einer späteren Überraschung.
Die Komplexität: Was passiert bei mehreren Freibeträgen gleichzeitig?
Manchmal ist die Antwort auf die Frage "Wie hoch ist mein Freibetrag?" kompliziert, weil du mehrere Varianten gleichzeitig nutzt. Stell dir vor, du hast einen Kinderfreibetrag, einen Behinderten-Pauschbetrag und vielleicht noch einen Entlastungsbetrag für Alleinerziehende. Diese addieren sich nicht immer linear, sondern werden vom System in einer bestimmten Hierarchie verarbeitet.
Ich habe festgestellt, dass die Finanzverwaltung diese verschiedenen Beträge intern bündelt und auf die Lohnsteuerkarte überträgt. Das ist der Grund, warum auf deiner Lohnsteuerbescheinigung selten nur eine einzige Zahl steht, die den gesamten Freibetrag abbildet. Es sind verschiedene Komponenten, die ineinandergreifen, um dein zu versteuerndes Einkommen zu minimieren, bevor die eigentliche Berechnung beginnt.
Wenn du dir unsicher bist, wie diese Komponenten zusammenwirken – und das ist absolut verständlich, denn das Steuerrecht ist kein Hobby für jedermann –, dann ist der Weg über eine neutrale Beratungsstelle oder einen Steuerberater oft der sicherste. Sie können dir nicht nur sagen, wie hoch der Betrag ist, sondern auch, warum er so berechnet wurde.
Experten-Tipp: Den Freibetrag nicht als festes Gesetz sehen
Ein häufiger Fehler, den ich immer wieder beobachte, ist die Annahme, dass ein einmal eingerichteter Freibetrag für immer gültig ist. Das stimmt nicht, schon gar nicht, wenn sich dein Leben ändert. Wenn du beispielsweise im Juli einen neuen Job beginnst, der besser oder schlechter bezahlt wird, oder wenn sich deine familiäre Situation ändert – etwa durch Heirat oder die Geburt eines Kindes –, dann MUSS der Freibetrag neu bewertet werden.
Du solltest also nicht nur einmal im Jahr nachschauen, sondern immer dann, wenn ein signifikanter Wechsel in deinem Leben ansteht. Es ist ein dynamischer Wert. Ich persönlich empfehle, alle zwei Jahre – unabhängig von großen Lebensereignissen – kurz beim zuständigen Finanzamt anzurufen oder online nachzusehen, ob die hinterlegten Grunddaten noch aktuell sind. Das kostet wenig Zeit und kann dir später viel Ärger ersparen.
Zusammenfassend lässt sich sagen: Dein Freibetrag ist keine feste Größe, die man einmal im Leben lernt. Er ist ein Spiegelbild deiner aktuellen wirtschaftlichen und familiären Realität. Du findest ihn dokumentiert in deinen Jahresbescheinigungen, aber seine tatsächliche Höhe bestimmst du durch die Informationen, die du dem Finanzamt freiwillig zur Verfügung stellst.