
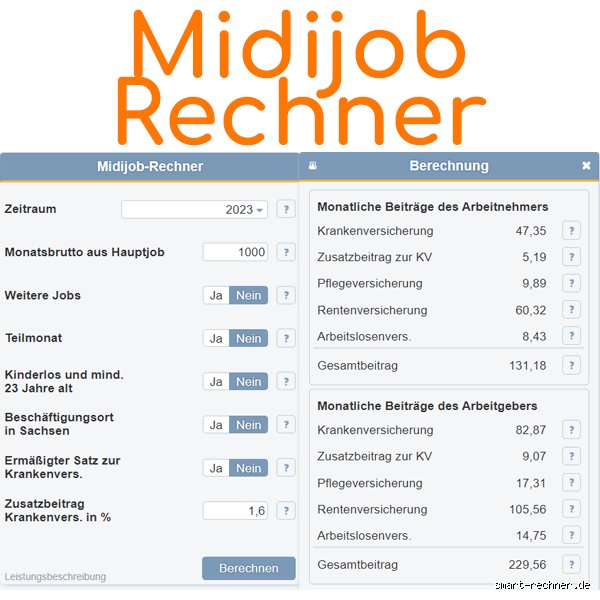
Die Midijob-Grenzen 2024 und ihre Bedeutung
Die Grenzen für den Midijob haben sich in den letzten Jahren mehrfach verschoben. Seit dem 1. Januar 2024 liegt die untere Grenze bei 538,01 Euro monatlich - genau einen Cent über der Minijob-Grenze. Die obere Grenze wurde auf 2.000 Euro angehoben, was diese Beschäftigungsform für deutlich mehr Arbeitnehmer attraktiv macht.
In diesem Einkommenskorridor gelten besondere Regelungen für die Sozialversicherungsbeiträge. Die Gleitzone sorgt dafür, dass der Übergang vom Minijob zum vollständig sozialversicherungspflichtigen Arbeitsverhältnis nicht abrupt erfolgt. Das System funktioniert progressiv: Je höher das Einkommen innerhalb der Spanne, desto höher werden auch die Abgaben - allerdings mit einer deutlich sanfteren Kurve als bei normalen Beschäftigungsverhältnissen.
Wer beispielsweise 600 Euro brutto verdient, zahlt erheblich geringere Sozialabgaben als jemand mit 1.500 Euro. Diese Staffelung wird durch komplexe Berechnungsformeln gesteuert, die der Gesetzgeber festgelegt hat. Für Arbeitnehmer bedeutet dies konkret: Mehr Netto vom Brutto als bei klassischen Vollzeitjobs außerhalb der Gleitzone.
Wie viel Netto bleibt vom Brutto im Midijob?
Die konkrete Netto-Auszahlung hängt von mehreren Faktoren ab. Bei einem Midijob mit 1.000 Euro Bruttogehalt bleiben in Steuerklasse I üblicherweise zwischen 820 und 850 Euro netto übrig. Das entspricht einer Abzugsquote von etwa 15 bis 18 Prozent - deutlich günstiger als die 25 bis 30 Prozent, die bei regulären Arbeitsverhältnissen anfallen.
Ein Rechenbeispiel verdeutlicht die Unterschiede: Bei 1.500 Euro brutto erhält man circa 1.230 bis 1.270 Euro netto, während dieselbe Bruttozahlung außerhalb der Gleitzone nur rund 1.100 Euro netto einbringen würde. Der Vorteil liegt zwischen 100 und 170 Euro monatlich - über das Jahr gerechnet ein spürbarer Unterschied.
Die Steuerklasse spielt dabei eine wesentliche Rolle. Wer in Steuerklasse III eingestuft ist, kann noch mehr Netto herausholen, während Steuerklasse V oder VI deutlich höhere Abzüge verursachen. Die Sozialversicherungsbeiträge bleiben jedoch unabhängig von der Steuerklasse reduziert berechnet.
Besonders interessant wird es am unteren Rand der Gleitzone. Bei 600 Euro brutto bleiben etwa 510 bis 530 Euro netto - eine Abzugsquote von lediglich 12 bis 15 Prozent. Hier zeigt sich der maximale Vorteil des Midijob-Systems gegenüber normaler Beschäftigung.
Die Gleitzone und ihre Auswirkungen auf Sozialabgaben
Das Herzstück des Midijobs ist die sogenannte Gleitzone oder Übergangszone. Hier greifen reduzierte Beitragssätze für die gesetzliche Rentenversicherung, Krankenversicherung, Pflegeversicherung und Arbeitslosenversicherung. Der Arbeitnehmeranteil wird nach einer speziellen Formel berechnet, die das sogenannte "beitragspflichtige Arbeitsentgelt" deutlich niedriger ansetzt als das tatsächliche Bruttogehalt.
Konkret funktioniert das so: Bei 1.200 Euro Bruttogehalt wird für die Berechnung der Arbeitnehmerbeiträge ein fiktives niedrigeres Einkommen zugrunde gelegt - etwa 900 Euro. Darauf werden dann die üblichen Prozentsätze angewendet. Der Arbeitgeber zahlt hingegen seinen Anteil auf Basis des tatsächlichen Gehalts von 1.200 Euro. Diese asymmetrische Regelung macht den Midijob besonders attraktiv.
Die Rentenversicherungsbeiträge verdienen besondere Aufmerksamkeit. Während Arbeitnehmer von reduzierten Beiträgen profitieren, können sie auf Wunsch freiwillig den vollen Beitrag zahlen. Das klingt zunächst unattraktiv, sichert aber höhere Rentenansprüche. Wer langfristig denkt, sollte diese Option ernsthaft erwägen - gerade bei längerer Beschäftigung im Midijob-Bereich kann sich das deutlich auszahlen.
Vergleich: Midijob vs. Minijob - Welches Netto lohnt sich?
Die Frage, ob ein Minijob oder Midijob finanziell vorteilhafter ist, lässt sich nicht pauschal beantworten. Ein Minijob bis 538 Euro bleibt für den Arbeitnehmer sozialversicherungs- und in der Regel steuerfrei. Das bedeutet: 100% Netto vom Brutto. Auf den ersten Blick unschlagbar.
Doch der Schein trügt teilweise. Wer 600 Euro im Midijob verdient, erhält zwar nur etwa 510 Euro netto, sammelt dafür aber Rentenansprüche, genießt Krankenversicherungsschutz und erhält Leistungen der Arbeitslosenversicherung. Ein Minijobber mit 538 Euro hat dagegen keinerlei soziale Absicherung durch diese Tätigkeit - ein Risiko, das man nicht unterschätzen sollte.
Ab etwa 700 Euro Bruttoverdienst wird der Midijob eindeutig interessanter. Hier liegt das Netto bei circa 580 bis 600 Euro, während ein zweiter Minijob neben einem ersten problematisch werden kann und zusammengerechnet wird. Die Sozialversicherungspflicht beim Midijob wirkt dann wie eine Art Zwangssparen mit staatlicher Förderung.
Für Studenten, Rentner oder Hausfrauen mit Familienversicherung kann die Rechnung anders aussehen. Hier bringt der Minijob tatsächlich mehr Netto in die Tasche, wenn keine zusätzliche Absicherung benötigt wird. Die Entscheidung hängt stark von der individuellen Lebenssituation ab - eine Pauschallösung existiert nicht.
Steuern und Abzüge im Midijob verstehen
Die steuerliche Behandlung im Midijob folgt denselben Regeln wie bei regulären Arbeitsverhältnissen. Die Lohnsteuer wird nach der elektronischen Lohnsteuerkarte berechnet, wobei Freibeträge, Kinderfreibeträge und andere Vergünstigungen berücksichtigt werden. In Steuerklasse I bleiben Einkommen bis etwa 1.200 Euro monatlich häufig steuerfrei - ein erheblicher Vorteil gegenüber höheren Einkommensklassen.
Der Solidaritätszuschlag fällt bei den meisten Midijob-Verdiensten nicht an, da die Einkommensgrenzen deutlich unterschritten werden. Kirchensteuer wird nur fällig, wenn überhaupt Lohnsteuer abgeführt wird - also typischerweise erst ab höheren Beträgen innerhalb der Gleitzone oder bei ungünstigen Steuerklassen.
Auch wenn die Steuerlast gering ausfällt, sollte man die Abgabenlast nicht unterschätzen. Bei 1.800 Euro brutto - nahe der oberen Midijob-Grenze - können in Steuerklasse I durchaus 150 bis 200 Euro an Steuern anfallen. Zusammen mit den reduzierten, aber dennoch vorhandenen Sozialabgaben schrumpft das Netto dann auf etwa 1.450 bis 1.500 Euro. Immer noch besser als außerhalb der Gleitzone, aber der Vorteil wird geringer.
Die wichtigsten Faktoren für Ihr Netto-Einkommen
Neben der Bruttozahlung und der Steuerklasse beeinflussen weitere Faktoren das finale Netto-Gehalt im Midijob. Die Krankenversicherung spielt eine zentrale Rolle: Gesetzlich Versicherte zahlen den halben Zusatzbeitrag ihrer Kasse, der zwischen 0,7% und 1,3% des Einkommens liegen kann. Bei 1.500 Euro brutto macht das einen Unterschied von bis zu 9 Euro monatlich zwischen den Kassen - über Jahre gerechnet durchaus relevant.
In Sachsen gelten abweichende Regelungen für die Pflegeversicherung, wo Arbeitnehmer einen höheren Anteil tragen. Das schmälert das Netto um einige Euro im Vergleich zu anderen Bundesländern. Wer kinderlos und über 23 Jahre alt ist, zahlt zusätzlich den Kinderlosenzuschlag von 0,6 Prozentpunkten - bei 1.000 Euro im Midijob sind das etwa 6 Euro weniger netto.
Auch der Zeitpunkt des Beschäftigungsbeginns kann Auswirkungen haben. Wer mitten im Jahr startet, erhält möglicherweise eine Steuerrückerstattung im Folgejahr, da die Freibeträge für das gesamte Jahr gelten. Diese zeitanteilige Verrechnung führt manchmal zu überraschend hohen Rückzahlungen, die das effektive Jahres-Netto deutlich steigern.
Häufige Fehler bei der Berechnung vermeiden
Ein klassischer Irrtum: Viele denken, im Midijob würden dieselben Abzüge wie beim Minijob gelten. Das Gegenteil ist der Fall - Sozialversicherungspflicht besteht ab dem ersten Cent über 538 Euro. Allerdings eben mit den erwähnten Vergünstigungen durch die Gleitzonenregelung. Wer das nicht einkalkuliert, erlebt bei der ersten Gehaltsabrechnung eine böse Überraschung.
Ebenso problematisch ist die Annahme, man könne beliebig viele Midijobs kombinieren. Die Grenze von 2.000 Euro gilt für die Gesamtsumme aller Beschäftigungen. Wer zwei Jobs mit je 1.100 Euro annimmt, rutscht automatisch in die normale Sozialversicherungspflicht ohne Gleitzonenrabatt - ein teures Missverständnis.
Viele übersehen auch die Auswirkungen von Einmalzahlungen wie Weihnachts- oder Urlaubsgeld. Diese werden auf das Jahresgehalt umgerechnet und können dazu führen, dass die 2.000-Euro-Grenze im Jahresdurchschnitt überschritten wird. Dann verliert man rückwirkend die Vorteile der Gleitzone - der Arbeitgeber muss nachträglich Beiträge nachfordern, was das Netto erheblich schmälert.
Ihre Fragen zum Netto-Gehalt im Midijob
Wie berechnet man das Netto bei 1.300 Euro im Midijob?
Bei 1.300 Euro brutto im Midijob bleiben in Steuerklasse I etwa 1.070 bis 1.110 Euro netto übrig. Die exakte Summe hängt von der Krankenkasse, dem Bundesland und der Kirchensteuerpflicht ab. Online-Rechner für Midijobs berücksichtigen die reduzierte Bemessungsgrundlage und geben präzise Auskunft für die individuelle Situation.
Lohnt sich ein Midijob im Vergleich zur Teilzeit?
Innerhalb der Gleitzone bis 2.000 Euro ist der Midijob finanziell vorteilhafter als normale Teilzeit. Wer mehr verdienen möchte, kommt um die reguläre Sozialversicherung nicht herum. Dann entfällt der Gleitzonenvorteil, und das Netto-Brutto-Verhältnis verschlechtert sich spürbar. Die Entscheidung sollte neben dem Geld auch Faktoren wie Arbeitszeit, Karriereperspektiven und langfristige Rentenhöhe einbeziehen.
Welche Steuerklasse optimiert das Netto im Midijob am besten?
Steuerklasse III bringt das höchste Netto, da kaum Lohnsteuer abgezogen wird. Allerdings funktioniert das nur für Verheiratete, deren Partner weniger oder gar nichts verdient. Steuerklasse I ist für Singles die Standardwahl und meist ausreichend günstig, da viele Midijob-Einkommen unter dem Grundfreibetrag bleiben. Steuerklasse V sollte man im Midijob möglichst vermeiden - sie frisst das Netto unnötig auf.
Was Sie aus diesem Artikel mitnehmen sollten
Das Netto im Midijob bewegt sich zwischen 75% und 85% des Bruttogehalts - deutlich günstiger als bei normaler Beschäftigung. Die Gleitzonenregelung sorgt für reduzierte Sozialabgaben, während gleichzeitig vollwertiger Versicherungsschutz entsteht. Entscheidend für die konkrete Höhe sind Bruttoverdienst, Steuerklasse, Krankenkasse und Bundesland. Wer die Regeln kennt und häufige Fehler vermeidet, kann mit einem Midijob finanziell attraktive Beschäftigung finden, die mehr bietet als ein steuerfreier Minijob. Die Kombination aus akzeptablem Netto-Einkommen und sozialversicherungsrechtlicher Absicherung macht diese Beschäftigungsform für Millionen Deutsche zur idealen Lösung zwischen geringfügiger Beschäftigung und Vollzeitjob.