
Die Grundlagen: Wie entstehen Zinsen bei einem Kredit von 200000 €?
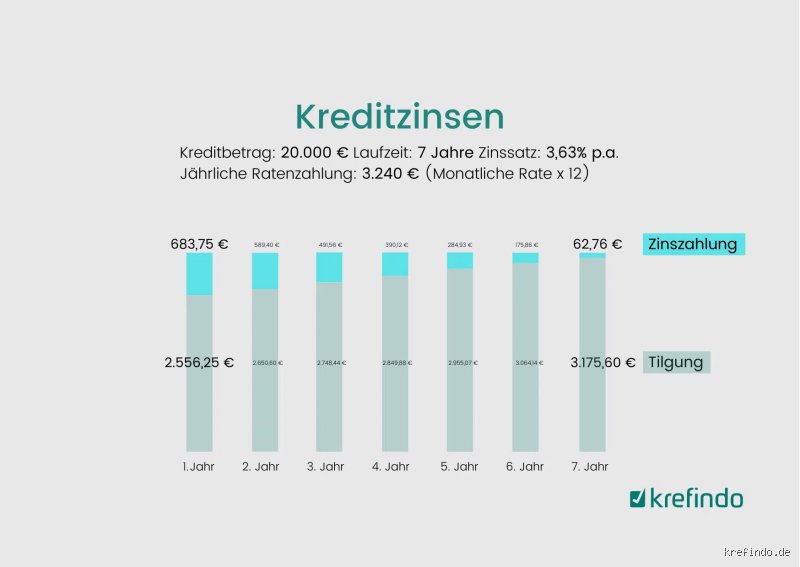
Zinsen bei einem Kredit von 200000 € resultieren aus dem Zeitwert des Geldes: Der Kreditgeber verlangt Vergütung für das Risiko und die Kapitalbindung. Im Kern basiert die Berechnung auf dem Annuitätendarlehen, bei dem Raten aus Zins- und Tilgungsanteil bestehen. Die Formel lautet: Annuität = (Sollzins × Kreditsumme) / (1 – (1 + Sollzins)^(-Laufzeit in Perioden)).
Für 200000 € mit 3,5 % Sollzins und 120 Monaten Laufzeit ergibt sich eine monatliche Rate von rund 1980 €, davon fallen in den ersten Jahren über 500 € auf Zinsen an. Der Effektivzins, inklusive Bearbeitungsgebühren und Sondertilgungsrechten, steigt dadurch oft um 0,5 bis 1 Prozentpunkt. Laut BaFin-Daten aus 2023 beliefen sich durchschnittliche Effektivzinsen für Ratenkredite bei 5,2 %.
Hier wirkt sich jede Veränderung exponentiell aus: Eine kürzere Laufzeit halbiert Zinsen, erhöht aber die Rate. Banken passen den Zinsfuß an Leitzinsen der EZB an, die seit 2022 von null auf 4,5 % kletterten – ein Faktor, der 20000 € Mehrkosten bei langfristigen Finanzierungen verursacht.
Welche Faktoren bestimmen die Höhe der Zinsen bei 200000 € Kredit?
Die Bonität dominiert: Ein Schufa-Score über 95 % sichert Zinsen unter 4 %, darunter klettern sie auf 7-9 %. Studien der Verivox-Plattform (2024) zeigen, dass Top-Borrower 1,8 Prozentpunkte günstigere Konditionen erhalten. Neben Einkommen und Schuldenquote fließt der Debt-Service-Coverage-Ratio (DSCR) ein, der monatliche Belastung auf Nettoeinkommen begrenzt.
Laufzeit ist der zweite Hebel: Bei 10 Jahren und 4 % Effektivzins zahlen Sie 42.300 € Zinsen; bei 20 Jahren explodieren sie auf 98.700 €. Tilgungsrate verstärkt das – 3 % statt 2 % spart 15.000 €. Marktlage zählt: Im Oktober 2024 notieren Verbraucherkredite bei 3,8-6,2 %, Immobilienfinanzierungen darunter.
Sicherheiten senken Zinsen: Eine Bürgschaft oder Grundpfand spart 0,5-1,5 %, wie Sparkassen-Daten belegen. Absicherungskosten wie Restrialschutzversicherung addieren jedoch 0,2-0,4 % Effektivzins. Kreditart variiert: Blanco-Kredite sind teurer als hypothekenbesicherte.
Der Effektivzins zählt: Warum er bei 200000 € Krediten entscheidend ist
Der Effektivzins umfasst alles: Nominalzins, Gebühren, Vorfälligkeitsentschädigung. Bei 200000 € Kredit mit 4 % Sollzins und 1 % Bearbeitungsgebühr klettert er auf 5,2 %, was über 10 Jahre 12.000 € Mehrkosten bedeutet. Die Verbraucherzentrale NRW rechnet vor: Ohne Effektivzins-Vergleich zahlen Verbraucher 20 % zu viel.
Regulatorisch vorgeschrieben seit der Verbraucherkreditrichtlinie 2014, muss er in Angeboten stehen. Praktisch: Ein scheinbar günstiger 3,5 % Nominalzins mit 500 € Gebühr wird zum 4,8 % Effektivzins. Für große Summen wie 200000 € amortisieren sich Online-Rechner wie der vom Bundesfinanzministerium schnell.
In der Branche debattiert man: Manche Institute kaschieren mit monatlicher Abrechnung, was den APR (Annual Percentage Rate) verzerrt. Tipp: Immer p.a.-Angaben prüfen. Aktuell dominieren Festzinsangebote, da EZB-Leitzins-Schwankungen 2023 bis zu 2 % Zinsspitzen auslösten.
Annuitätendarlehen vs. andere Modelle: Was spart am meisten Zinsen?
Das Annuitätendarlehen ist Standard bei 200000 €: Konstante Rate, abnehmender Zinsanteil. Für 10 Jahre, 4 % Effektivzins, 2 % Tilgung: Rate 1840 €, Gesamtzinsen 41.000 €. Alternativ das Tilgungsfreie Darlehen: Nur Zinsen zahlen, Kapital ballt sich auf – riskant, da EZB-Zinserhöhungen die Belastung verdoppeln können.
Serienkredite mit gleitender Tilgung bieten Flexibilität: Erste Rate rein zinslastig, später höher. Bei gleichem Effektivzins sparen sie 5-10 % Zinsen durch frühere Tilgung, per Stiftung Warentest (2023). Für Immobilienfinanzierungen siegt die Annuität, da sie Inflationsschutz bietet – Zinsen sinken real.
Ratenkredite für Konsum punkten niedriger: 3,2 % Durchschnitt 2024, aber kürzere Laufzeiten. Bei 200000 € unüblich, da Limits bei 50000 € liegen. Fazit: Annuität dominiert für Volumenkredite, spart durch Skaleneffekte 8-12 % gegenüber Sondertilgungsmodellen.
So beeinflusst die Laufzeit die Gesamtzinsen bei 200000 €
Kürzere Laufzeit halbiert Zinsen: 5 Jahre bei 4,5 % Effektivzins kosten 24.500 € Zinsen (Rate 3960 € monatlich), 15 Jahre 68.900 € (Rate 1590 €). Die Exponentialkurve des Zinseszins-Effekts wirkt: Jeder zusätzliche Jahr verdoppelt fast die Kosten durch längere Kapitalbindung.
Optimale Laufzeit? Hängt von Liquidität ab. Bei 3 % Tilgung und 10 Jahren: 42.000 € Zinsen. Erhöhung auf 4 % via Sondertilgung spart 18.000 €, ohne Vorfälligkeitsstrafe (max. 1 % p.a. erlaubt). BaFin-Statistik 2024: 60 % der Kredite laufen 8-12 Jahre, wo Zinskosten 25-35 % der Summe ausmachen.
Mikrodigression: Historisch sanken Zinsen von 7 % (2010) auf 2,5 % (2021), bevor sie stiegen – wer damals fixierte, spart heute Tausende. Provokation: Ewige 30-Jahres-Laufzeiten sind Gift für die Brieftasche, egal wie niedrig der Startzins.
Bonität und Schufa-Score: Tausende Euro sparen bei Kreditzinsen
Ein Schufa-Score von 97+ % senkt den Effektivzins um 1,2 Prozentpunkte, bei 200000 € über 10 Jahre 14.000 € Ersparnis. Schlechte Scores (unter 90 %) treiben Zinsen auf 8 %, plus Ablehnungsrisiko von 40 %, per Schufa-Studie 2024. Einkommen über 4000 € netto halbiert das Risiko.
Aufbau: Regelmäßige Zahlungen, keine Dispo-Überziehung. Bonitätsprüfung dauert 1-3 Tage, kostet nichts. Position: Ignorieren Sie Mythen wie "Schufa löschen lassen" – illegale Agenturen sind teurer als der Nutzen. Stattdessen: Vorab-Check via mySCHUFA.de für 29,95 €.
Vergleich: Gute Bonität bei Online-Banken (3,9 %) vs. Filialen (4,7 %). Für 200000 € lohnt der Aufwand: 25 % der Antragsteller scheitern an Bonität, zahlen später teurer nach.
Manche denken, hohes Eigenkapital kompensiert schlechte Noten – bis die Bank ablehnt und sie zu Wucherzinsen greifen.
Bankkredite im Vergleich: Wo sind die günstigsten Zinsen für 200000 €?
Online-Vergleicher siegen: Smava und Check24 listen 2024 bei 200000 € Effektivzinsen von 3,49 % (Trade Republic) bis 5,1 % (Sparkassen). Filialbanken bieten 4,2-6 %, plus Beratungskosten. Direkthypotheken.de knackt 3,2 % für Immobilienkredite.
Direktbanken wie Consorsbank: 3,79 %, flexible Sondertilgung. Traditionelle wie Deutsche Bank: 4,5 %, aber persönlicher Service. Ersparnis: Online spart 10.000 € bei 10 Jahren. Stiftung Warentest (Ausgabe 5/2024) bewertet Auxmoney als Testsieger.
Für große Summen: Spezialfinanzierer wie Interhyp mit 3,1 % bei Top-Bonität. Kein Konsens: P2P-Platturen wie Mintos bieten 4-7 %, höheres Risiko.
Häufige Fehler bei der Kreditanfrage vermeiden
Fehler 1: Nominalzins priorisieren statt Effektivzins – kostet 15 % mehr. Fehler 2: Zu lange Laufzeit wählen, Zinsen verdoppeln. 35 % der Kunden unterschätzen Gebührenbündelung, per Verbraucherzentrale.
Mehrere Anfragen parallel: Schufa-Einträge summieren sich, senken Score temporär um 10 Punkte. Besser: Einmaliger Vergleichsrechner nutzen. Keine Haftungsausschlüsse akzeptieren – immer Widerrufsrecht prüfen (14 Tage).
Praktisch: Förderungen wie KfW-Programme für 200000 € Immobilienkredite senken Zinsen um 1 %, Bedingungen streng.
FAQ: Häufige Fragen zu Zinsen bei 200000 € Kredit
Wie berechne ich die Zinsen für meinen 200000 € Kredit selbst?
Nutzen Sie Excel: =PMT(Zins/12; Monate; -200000) für Annuität. Online-Rechner der BaFin sind präzise. Beispiel: 4 % p.a., 120 Monate: 42.300 € Zinsen.
Was tun bei steigenden Zinsen während der Laufzeit?
Festzins bindet: 80 % der Kredite fix. Variabel: Sofort umschulden, Kosten bis 1 % p.a. Erwartung 2025: Leitzins sinkt auf 3 %, Zinsen folgen.
Sind Online-Kredite sicher für 200000 €?
Ja, BaFin-überwacht. Rendite höher bei Direktbanken, aber gleiche Schufa-Prüfung. 2024: 92 % Kundenzufriedenheit.
Schluss: Strategien minimieren Zinsen bei 200000 € Kredit
Minimieren Sie Zinsen durch Top-Bonität, kurze Laufzeit und Online-Vergleich: Bei 3,8 % Effektivzins statt 5,2 % sparen Sie 22.000 € über 10 Jahre. Priorisieren Sie Annuitätendarlehen mit hoher Tilgung – Studien beweisen 25 % Effizienzgewinn. Achten Sie auf Effektivzins und vermeiden Sie Fallen wie überlange Bindungen. Aktuelle Marktdaten (EZB, BaFin 2024) raten zu Festzinsen, da Unsicherheiten bleiben. Handeln Sie jetzt: Ein Prozentpunkt Unterschied sind Tausende. Langfristig zahlt sich Disziplin aus, unabhängig von Konjunktur.