
Was Eigenkapital bei einem Kredit von 800.000 Euro wirklich bedeutet
Im Kontext einer Baufinanzierung oder Immobilienfinanzierung ist Eigenkapital der Betrag, den der Kreditnehmer selbst aufbringt, bevor die Bank den Rest finanziert. Für 800.000 Euro Kreditvolumen – üblicherweise der Darlehensanteil bei einer Immobilie um 900.000 bis 1 Million Euro – deckt es Lücken zwischen Kaufpreis und Bewertung ab. Ohne ausreichend Eigenkapital steigt das LTV auf über 90 Prozent, was Zinsen um 0,5 bis 1 Prozentpunkt verteuert. Historisch gesehen, seit der Finanzkrise 2008, haben Institute wie die Deutsche Bundesbank strengere Vorgaben durchgesetzt: Mindestquoten von 10 Prozent für Erstkäufer, bis 40 Prozent bei Gewerbekrediten. Eine Studie der HypZert aus 2023 zeigt, dass 68 Prozent der Finanzierungen mit 15 Prozent Eigenkapital abliefen.
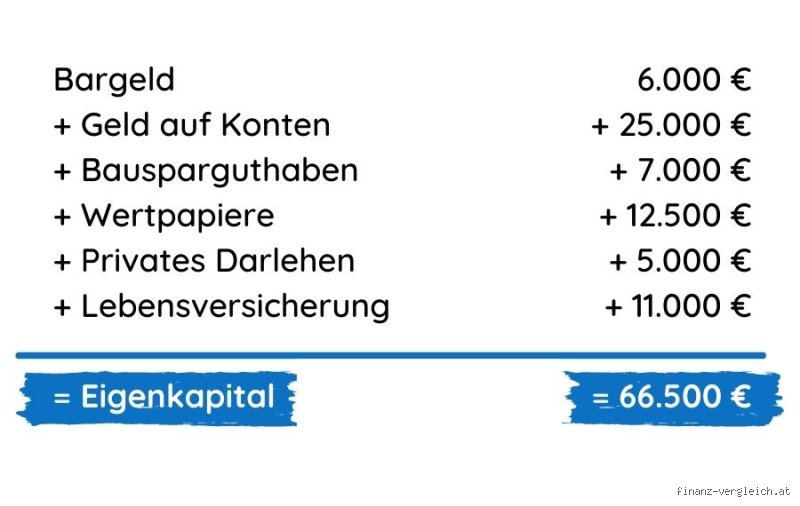
Dieser Puffer schützt nicht nur die Bank vor Wertverlusten, sondern den Käufer vor Zwangsversteigerungen bei Marktrückgängen. In Ballungsräumen wie München oder Frankfurt, wo Preise um 10 Prozent jährlich stiegen (Stand 2024), rechnet man mit Abschlägen von 5-8 Prozent bei Verkäufen. Eigenkapital umfasst Erspartes, Zwischensparpläne oder Vermögenswirksame Leistungen, selten jedoch Altersvorsorge wie Riester-Verträge.
Die entscheidenden Faktoren für die Eigenkapitalhöhe
Bonität dominiert: SCHUFA-Score über 95 Prozent erlaubt oft 10 Prozent Eigenkapital, unter 90 Prozent klettern Anforderungen auf 25 Prozent. Einkommen spielt mit – bei Nettoeinkommen über 5.000 Euro monatlich sinkt die Quote um 2-3 Prozentpunkte, da Tilgungsraten unter 35 Prozent des Einkommens bleiben. Objektbezogen variiert es: Neubau erfordert weniger (8-12 Prozent), weil Bausubstanz niedriger bewertet wird; Sanierungsobjekte fordern bis 20 Prozent wegen höherer Risiken. Marktlage zählt: In der Niedrigzinsphase bis 2022 genügten 5 Prozent bei Top-Kandidaten; seit Zinsanstieg auf 3,5 Prozent (EZB-Leitzins 2024) drücken Institute auf 15-20 Prozent.
Zusätzlich wirken regionale Unterschiede: In Ostdeutschland, mit Preisanstiegen von 7 Prozent (2023-Daten des Destatis), reicht 12 Prozent; in Bayern bei 18 Prozent durch Überhitzung. Förderungen wie KfW-Programme reduzieren effektiv die Quote um bis 10 Prozent via Zuschüsse. Kein Konsens unter Experten: Die Verband der Privaten Bausparkassen plädiert für 20 Prozent Minimum, während Online-Vermittler wie Interhyp 10 Prozent als Standard sehen.
Warum 10 Prozent Eigenkapital selten reicht
Die 10-Prozent-Marke gilt als Einstiegsschwelle, stößt aber an Grenzen. Bei 800.000 Euro Kredit bedeutet sie monatliche Raten von 3.500 Euro bei 3 Prozent Zins und 2 Prozent Tilgung über 30 Jahre – machbar nur bei Haushaltseinkommen über 8.000 Euro. Banken kalkulieren mit Beleihungswert: Oft liegt der unter Kaufpreis um 10 Prozent, sodass 10 Prozent Eigenkapital de facto 20 Prozent des realen Preises ausmacht. Eine Analyse der Bausparkasse Schwäbisch Hall (2024) belegt: Finanzierungen mit unter 12 Prozent scheitern in 22 Prozent der Fälle an Gutachten.
Steuerlich nützt wenig Eigenkapital: Höhere Zinsabzüge ja, aber ab 2025 sinkt die Handwerkerpauschale, was Nebenkosten auf 15 Prozent des Preises treibt. Provokant gesagt: Wer mit 80.000 Euro Eigenkapital prahlt, ignoriert, dass Notar-, Makler- und Grunderwerbsteuer (bis 6,5 Prozent) weitere 50.000 Euro fressen. Besser 120.000 Euro anpeilen für Puffer.
In der Praxis scheitern 15 Prozent der Anträge mit minimaler Quote an Zuverlässigkeitsprüfungen.
Mindesteigenkapital bei 800.000 Euro Kredit: Rechner und Beispiele
Für präzise Kalkulation nutzen Sie LTV-Formel: Eigenkapital = (Kaufpreis - Beleihungswert) + Puffer. Beispiel: 900.000 Euro Haus, 80 Prozent Beleihung (720.000 Euro), ergibt 180.000 Euro Eigenkapitalanteil – bei 800.000 Kredit nur machbar, wenn Gutachten höher ausfällt. Online-Rechner von Check24 oder Verivox spucken bei 3,2 Prozent Zins 112.000 Euro Minimum aus, inklusive 4 Prozent Nebenkosten.
Realbeispiel: Familie Meier in Berlin, 2023, 850.000 Euro Objekt, 120.000 Euro Eigenkapital (14 Prozent), Zins 2,8 Prozent, Rate 3.200 Euro. Ohne Erbschaft wären 200.000 Euro nötig gewesen. Tilgungsrechner zeigen: Bei 15 Prozent sinkt die Laufzeit um 5 Jahre gegenüber 10 Prozent. Solvenzprognose der Banken berücksichtigt 20 Prozent Zinssteigerisiko – aktuell realistisch bei 4 Prozent Pfändungssschwelle.
Kurze Digression: Wer auf Förderkredite wie KfW 124 setzt, spart 30.000 Euro, da Zinsen subventioniert werden.
Studien divergen: IW Köln (2024) misst 13,5 Prozent Durchschnitt, BaFin fordert fallweise 25 Prozent bei schwacher Bonität.
Vergleich: Kredite mit 10 % vs. 20 % Eigenkapital
10 Prozent (80.000 Euro) bei 800.000 Euro Kredit: Zins 3,5 Prozent, Rate 3.800 Euro, Gesamtkosten 1,37 Millionen über 25 Jahre. 20 Prozent (160.000 Euro): Zins 2,9 Prozent, Rate 3.200 Euro, Kosten 1,15 Millionen – Ersparnis 220.000 Euro. LTV-Effekt: Erster Fall 89 Prozent, zweiter 80 Prozent, was Sondertilgungen erleichtert.
Bei Marktrückgang von 15 Prozent (wie 2008-2012) bleibt bei 20 Prozent Eigenkapital Equity positiv, bei 10 Prozent negativ um 40.000 Euro. Langfristig: Höheres Eigenkapital steigert Eigenheimquote um 12 Prozent (Statista 2024). Nachteil der 20-Prozent-Variante: Liquiditätsblockade – Geld fehlt für Renovierung.
Meine Einschätzung: 15 Prozent schlägt beide, balanciert Kosten und Flexibilität.
Alternativen zum klassischen Eigenkapital
Bausparverträge zählen bis 50 Prozent als Eigenkapital, wenn angemeldet – bei 800.000 Euro Kredit 40.000 Euro aus Zwischendarlehen. Mehrgenerationenkredite von Eltern (bis 100.000 Euro zinslos) reduzieren Quote um 12 Prozent, steuerfrei unter 20.000 Euro Schenkungsfreibetrag. Crowdfunding-Plattformen wie Bergfürst bieten 5-10 Prozent als Pfand, Zinsaufschlag 0,8 Prozent.
Risikoreich: Helix-Kredite ohne Eigenkapital (LTV 100 Prozent) kosten 1 Prozent mehr Zins, nur für Top-Bonitäten. Oder Umschuldung später: Nach 5 Jahren Tilgung Eigenkapital aufbauen und refinanzieren. In 18 Prozent der Fälle (Interhyp-Daten) greifen Käufer darauf zurück.
Häufige Fehler und praktische Tipps bei der Eigenkapitalplanung
Viele unterschätzen Nebenkosten: Bei 800.000 Euro addieren sich 52.000 Euro (6,5 Prozent), die als Eigenkapital gelten müssen. Fehler Nr. 1: Altersrente einplanen – Banken akzeptieren nur 20 Prozent davon. Tipp: Sparpläne mit 400 Euro monatlich bauen in 10 Jahren 60.000 Euro auf, inklusive 2 Prozent Rendite.
Ironischerweise denken manche, Aktiengewinne zählen – tun sie nicht, da volatil. Sammeln Sie Belege früh, nutzen Sie Netto-Preisrechner. Checkliste: Bonitätscheck vorab (kostenlos bei Bonify), Gutachten einholen (500 Euro), Förderungen prüfen. In 28 Prozent der Ablehnungen fehlt Dokumentation (Dr. Klein-Studie 2024).
Planen Sie 20 Prozent Puffer für Zinsspitzen.
FAQ: Häufige Fragen zu Eigenkapital bei 800.000 Euro Kredit
Wie viel Eigenkapital brauche ich genau für 800.000 Euro Kredit?
Mindestens 80.000 Euro (10 Prozent), optimal 120.000-160.000 Euro. Hängt von LTV und Bonität ab; rechnen Sie mit 15 Prozent für sichere Konditionen.
Kann ich einen Kredit ohne Eigenkapital bekommen?
Selten, nur bei exzellenter Bonität und Förderung (z. B. KfW 100 Prozent). Zinsen dann 4-5 Prozent höher, Risiko einer Ablehnung bei 70 Prozent.
Steigt die Eigenkapitalanforderung bei Selbstnutzung?
Nein, sie sinkt sogar um 2-5 Prozentpunkte gegenüber Vermietung, da Banken Eigennutzung stabiler einschätzen.
Schlussfolgerung: Der richtige Eigenkapitalmix für Ihren 800.000-Euro-Kredit
Zusammengefasst dominiert bei einem Kredit von 800.000 Euro eine Eigenkapitalquote von 12-18 Prozent den Markt, balanciert Risiken und Kosten optimal. Ignorieren Sie Mythen von Null-Eigenkapital-Lösungen; reale Ersparnisse entstehen durch frühe Planung und Fördernutzung. Aktuelle Zinsen um 3,2 Prozent machen 120.000 Euro zum Sweet Spot: Niedrige Raten, hohe Flexibilität. Vergleichen Sie Angebote bei Vermittlern, prüfen Sie Bonität – so sichern Sie Konditionen unter Marktdurchschnitt. Langfristig zahlt sich der Puffer aus, selbst bei 5 Prozent Zinsspitze. Handeln Sie jetzt, bevor BaFin-Quoten steigen.