
Die mathematische Realität der ersten sechsstelligen Summe
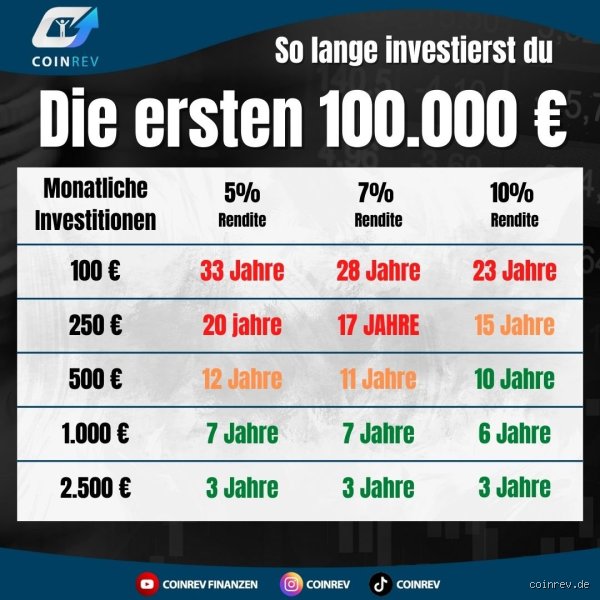
Der Aufbau eines Vermögens von 100.000 Euro ist für die meisten Privatanleger die psychologisch und physisch schwerste Hürde. Das liegt an der Natur des exponentiellen Wachstums. In der Anfangsphase stammt der Großteil des Vermögenszuwachses aus der eigenen Arbeitsleistung, also der Sparrate. Wenn Sie mit Null beginnen, ist jeder Euro auf dem Depot das Ergebnis von Verzicht im Hier und Jetzt. Bei einer jährlichen Rendite von 7 % und einer Sparrate von 500 Euro pro Monat dauert es etwa 11 bis 12 Jahre, um die Marke zu knacken. Interessanterweise entfallen in diesem Zeitraum rund 72.000 Euro auf Ihre Einzahlungen und "nur" etwa 28.000 Euro auf die Zinserträge. Das Verhältnis zwischen Eigenleistung und Marktrendite verschiebt sich erst jenseits dieser Grenze massiv zugunsten des Zinseszinses.
Betrachtet man unterschiedliche Szenarien, wird die Zeitkomponente deutlich variabler. Ein Gutverdiener, der in der Lage ist, 2.000 Euro monatlich zur Seite zu legen, erreicht die 100.000 Euro bereits nach knapp 4 Jahren. Hier spielt die Rendite eine untergeordnete Rolle, da die Zeitspanne zu kurz ist, um den Zinseszinseffekt voll zur Entfaltung zu bringen. Wer hingegen nur 200 Euro sparen kann, muss selbst bei einer optimistischen Rendite von 8 % mit über 18 Jahren rechnen. Diese Diskrepanz zeigt, dass die Optimierung des Einkommens in der ersten Phase des Vermögensaufbaus weitaus effektiver ist als die Suche nach der perfekten Alpha-Strategie am Aktienmarkt.
Warum die psychologische Hürde der 100k-Marke so massiv ist
Charlie Munger, der verstorbene Partner von Warren Buffett, sagte einmal berühmt, dass die ersten 100.000 Dollar eine absolute Qual seien, man es aber irgendwie schaffen müsse. Er argumentierte, dass man danach den Fuß ein wenig vom Gas nehmen könne, aber der Weg dorthin oft schmerzhaft sei. Der Grund ist simpel: Das Kapital arbeitet noch nicht hart genug für Sie. Wenn Sie 10.000 Euro investiert haben und der Markt um 10 % steigt, haben Sie 1.000 Euro gewonnen – ein nettes Extra, aber nichts, was Ihr Leben verändert. Haben Sie jedoch erst einmal die 100.000 Euro erreicht, generiert derselbe Marktanstieg 10.000 Euro, was für viele bereits drei bis vier Netto-Monatsgehälter entspricht.
In dieser Phase erleben viele Anleger das sogenannte "Plateau der Enttäuschung". Man spart eisern, verzichtet auf Konsum, doch das Depot schwankt aufgrund der Volatilität stärker, als die monatliche Sparrate es ausgleichen kann. Es ist frustrierend zu sehen, wie ein schlechter Börsenmonat die Ersparnisse eines ganzen Quartals nominal vernichtet. Doch genau hier trennt sich die Spreu vom Weizen. Wer in dieser Zeit die Disziplin verliert oder seine Strategie ständig ändert, verlängert die Dauer, wie lange für die ersten 100.000 € benötigt wird, oft um Jahre.
Der Einfluss der Abgeltungsteuer auf die Zeitrechnung
In Deutschland darf man die steuerliche Komponente nicht vernachlässigen. Werden Gewinne realisiert, greift die Abgeltungsteuer plus Solidaritätszuschlag und ggf. Kirchensteuer, was die effektive Rendite um etwa 26,375 % schmälert. Ein Freistellungsauftrag von 1.000 Euro pro Person hilft zwar, ist aber bei einem wachsenden Depot schnell ausgeschöpft. Daher ist die Nutzung von thesaurierenden ETFs oft sinnvoller, um den Steuerstundungseffekt maximal auszunutzen und die 100.000 Euro schneller zu erreichen.
Strategische Asset Allocation: Wie investieren für das erste große Ziel?
Um die Frage zu beantworten, wie lange für die ersten 100.000 € eingeplant werden müssen, muss man die Asset Allocation betrachten. Ein reines Tagesgeldkonto wird beim aktuellen Inflationsumfeld kaum dazu beitragen, das Ziel nominal und vor allem real zu erreichen. Die historische Rendite des MSCI World Index liegt inflationsbereinigt bei etwa 5 % bis 7 % pro Jahr. Wer dieses Risiko nicht eingehen will, verlängert seine Wartezeit signifikant. Ein Portfolio aus 80 % Aktien-ETFs und 20 % risikoarmen Anlagen wie Anleihen oder Festgeld gilt für viele als Standard, doch wer jung ist und die 100.000 Euro schnellstmöglich erreichen will, könnte eine höhere Aktienquote rechtfertigen.
Man muss sich jedoch der Drawdowns bewusst sein. Ein Einbruch von 30 % bei einem Depotstand von 70.000 Euro wirft den Anleger um über 20.000 Euro zurück. Das ist der Moment, in dem die meisten aufgeben. Doch historisch gesehen sind diese Phasen die besten Zeitpunkte, um die Sparrate vielleicht sogar temporär zu erhöhen. Es gibt keinen Konsens darüber, ob Einzelaktien den Prozess beschleunigen. Sicher, wer früh in Nvidia oder Tesla investiert hat, erreichte die 100.000 Euro in Rekordzeit. Doch für jeden Gewinner gibt es hunderte Anleger, die mit spekulativen Titeln ihr Kapital halbiert haben. Diversifikation bleibt das einzige "Free Lunch" an der Börse.
Ein kurzer Exkurs in die Welt der Krypto-Assets: Während Bitcoin und Ethereum in der Vergangenheit astronomische Renditen geliefert haben, ist deren Gewichtung in einem Portfolio für die ersten 100.000 Euro mit Vorsicht zu genießen. Eine Beimischung von 5 % kann den Prozess beschleunigen, eine Übergewichtung kann ihn jedoch komplett sabotieren, wenn der Markt in einen mehrjährigen Krypto-Winter eintritt. Es ist ein schmaler Grat zwischen Risiko-Optimierung und bloßem Glücksspiel.
Einkommensoptimierung vs. Sparzwang
Es wird oft unterschätzt, dass die Stellschraube "Einkommen" nach oben hin offen ist, während die Stellschraube "Sparen" bei Null endet (man kann nicht weniger als nichts ausgeben). Wer sich fragt, wie lange für die ersten 100.000 € nötig sind, sollte primär auf seine Sparrate schauen. Eine Erhöhung des Nettoeinkommens um 500 Euro durch eine Weiterbildung oder einen Jobwechsel, die eins zu eins in das Depot fließt, verkürzt die Zeitspanne bei einem Durchschnittsverdiener oft um drei bis fünf Jahre.
Das Konzept des Humankapitals ist hier entscheidend. In den ersten Jahren Ihrer Karriere ist Ihr Potenzial, künftiges Einkommen zu generieren, Ihr wertvollstes Gut. Investitionen in sich selbst – sei es durch Zertifikate, Management-Training oder das Erlernen von High-Income-Skills – haben oft eine weitaus höhere "Rendite" als jedes Aktiendepot unter 50.000 Euro. Wer sein Gehalt von 40.000 auf 60.000 Euro steigert, kann seine Sparquote oft verdreifachen, da die Fixkosten meist nicht im gleichen Maße steigen müssen.
Natürlich gibt es die Gefahr der Lifestyle-Inflation. Wenn jede Gehaltserhöhung direkt in ein größeres Auto oder eine teurere Wohnung fließt, bleibt die Dauer bis zur Sechsstelligkeit konstant, egal wie viel man verdient. Es ist ironisch, dass manche Menschen mit einem 100.000-Euro-Einkommen länger für ihre ersten 100.000 Euro Erspartes brauchen als ein disziplinierter Facharbeiter. Disziplin ist hierbei die härteste Währung, die man besitzen kann.
Häufige Fehler auf dem Weg zur Sechsstelligkeit
Der größte Feind auf dem Weg zu den 100.000 Euro ist das Market Timing. Viele Anleger warten auf den "perfekten Einstieg" oder versuchen, vor einer vermeintlichen Krise auszusteigen. Studien zeigen immer wieder, dass die Zeit im Markt (Time in the market) das Timing des Marktes (Timing the market) schlägt. Wer die besten 10 Tage an der Börse innerhalb eines Jahrzehnts verpasst, halbiert oft seine Gesamtrendite. Ein automatisierter Sparplan ist daher das effektivste Werkzeug, um menschliches Versagen auszuschließen.
Ein weiterer Fehler ist die Vernachlässigung der Kosten. Eine Gesamtkostenquote (TER) von 1,5 % bei einem aktiv gemanagten Fonds gegenüber 0,2 % bei einem ETF mag nach wenig klingen. Doch auf dem Weg zu 100.000 Euro und darüber hinaus kosten diese 1,3 % Differenz den Anleger tausende Euro und mehrere Monate Lebenszeit. In Deutschland sind zudem die versteckten Kosten in Rentenversicherungen oder Strukturvertriebsprodukten ein massives Hindernis. Wer hier nicht genau nachrechnet, finanziert eher den Sportwagen seines Beraters als das eigene Depot.
Zuletzt ist die mangelnde Liquiditätsplanung zu nennen. Wer kein ausreichendes Polster (Notgroschen) auf dem Tagesgeld hat, ist gezwungen, bei unvorhergesehenen Ausgaben wie einer Autoreparatur oder Arbeitslosigkeit Anteile aus dem Depot zu verkaufen – womöglich genau im Markttief. Dies zerstört den Zinseszinseffekt nachhaltig und wirft die Zeitrechnung, wie lange für die ersten 100.000 € gebraucht wird, empfindlich zurück.
Vergleich der Anlageklassen: Wo geht es am schnellsten?
Es gibt verschiedene Wege, die 100.000 Euro zu erreichen, und jeder hat ein anderes Chancen-Risiko-Profil. Die folgende Analyse vergleicht die gängigsten Methoden hinsichtlich ihrer Effizienz.
Aktien-ETFs: Dies ist der "Standardweg". Breit gestreut über Regionen und Branchen bietet er eine historisch verlässliche Rendite bei moderatem Aufwand. Die Dauer ist hier am besten kalkulierbar, sofern man einen Anlagehorizont von mindestens 10 Jahren mitbringt. Die Diversifikation schützt vor dem Totalausfall, begrenzt aber auch die maximale Geschwindigkeit nach oben.
Immobilien: Durch den Hebeleffekt (Leverage) kann man mit Immobilien die 100.000 Euro theoretisch schneller erreichen. Wer eine Wohnung für 200.000 Euro mit 20.000 Euro Eigenkapital kauft, hat bei einer Wertsteigerung des Objekts um 10 % sein eingesetztes Kapital bereits verdoppelt (abzüglich Kaufnebenkosten). Allerdings ist das Klumpenrisiko hoch, und die Verwaltung erfordert deutlich mehr Arbeit als ein Depot. In der aktuellen Zinsphase ist dieser Hebel zudem teurer und riskanter geworden.
Unternehmertum/Side-Hustle: Dies ist der unberechenbarste, aber potenziell schnellste Weg. Ein erfolgreiches Nebengewerbe kann innerhalb von 2-3 Jahren 100.000 Euro an Gewinn generieren. Hier ist die Rendite auf das eingesetzte Kapital oft dreistellig, aber das Risiko des Scheiterns ist ebenfalls am höchsten. Für die meisten bleibt dies eine Ergänzung zum Angestelltenverhältnis, um die Sparrate für das Depot zu füttern.
FAQ: Häufige Fragen zum Weg zur ersten sechsstelligen Summe
Wie viel muss ich monatlich sparen, um in 10 Jahren 100.000 Euro zu haben?
Bei einer angenommenen durchschnittlichen Rendite von 7 % pro Jahr müssten Sie etwa 580 Euro monatlich investieren. Sollten Sie keine Rendite erzielen (0 %), müssten Sie 833 Euro pro Monat sparen. Diese Differenz von rund 250 Euro pro Monat zeigt deutlich, wie die Marktrendite Ihre monatliche Belastung reduziert.
Ist es sinnvoll, erst Schulden abzubezahlen oder direkt zu investieren?
In der Regel gilt: Schulden mit hohen Zinsen (Dispokredit, Kreditkarten) haben Vorrang, da die Ersparnis durch die Tilgung einer sicheren Rendite entspricht, die meist über der Marktrendite liegt. Bei zinsgünstigen Darlehen wie Immobilienkrediten kann es mathematisch sinnvoller sein, parallel zu investieren, sofern die erwartete Rendite des Depots deutlich über dem Kreditzins liegt.
Reichen 100.000 Euro heute überhaupt noch aus, um "reich" zu sein?
Objektiv gesehen ist man mit 100.000 Euro in Westeuropa nicht reich, aber man gehört vermögenstechnisch bereits zu den oberen 10 bis 15 % der Bevölkerung (je nach Altersgruppe). Viel wichtiger als der Status ist die psychologische Sicherheit: 100.000 Euro sind "Fuck-you-Money" für Fortgeschrittene – es ermöglicht berufliche Pausen, Sabbaticals oder den Schritt in die Selbstständigkeit mit einem soliden Sicherheitsnetz.
Warum die Inflation die Zielmarke verschiebt
Man muss der Realität ins Auge blicken: 100.000 Euro sind heute nicht mehr das, was sie vor 20 Jahren waren. Bei einer durchschnittlichen Inflation von 2 % verliert das Geld alle 35 Jahre die Hälfte seiner Kaufkraft. Wer sich fragt, wie lange für die ersten 100.000 € benötigt wird, sollte eigentlich fragen: Wie lange brauche ich für die Kaufkraft von 100.000 Euro? Das bedeutet, dass man sein Sparziel eigentlich dynamisch anpassen müsste. Wenn man 15 Jahre für das Ziel braucht, benötigt man am Ende nominal vielleicht 135.000 Euro, um denselben Lebensstandard zu finanzieren wie mit 100.000 Euro zum Startzeitpunkt.
Das deutsche Steuersystem macht es einem hier nicht leicht, da auf die nominalen Gewinne Steuern gezahlt werden müssen, selbst wenn diese nur die Inflation ausgleichen. Dies ist eine kalte Progression für Anleger. Dennoch bleibt die Investition in Sachwerte wie Aktien die einzige realistische Chance für Privatanleger, die Inflation langfristig zu schlagen und echtes Vermögen aufzubauen. Ein Sparbuch ist bei 3 % Inflation und 1 % Zinsen ein garantierter Verlust von Kaufkraft.
Ein kleiner Trost bleibt: Sobald die 100.000 Euro erreicht sind, wird die nächste Stufe – die 200.000 Euro – deutlich schneller erreicht. Während die ersten 100k vielleicht 8 Jahre dauerten, benötigen die zweiten 100k bei gleicher Sparrate und Rendite oft nur noch 4 bis 5 Jahre. Das ist die Magie des Zinseszinses, die erst spät, dann aber gewaltig einsetzt.
Fazit: Die Dauer ist eine Wahl der Prioritäten
Zusammenfassend lässt sich sagen, dass die Frage, wie lange für die ersten 100.000 € gebraucht wird, weniger vom Glück als von mathematischer Unausweichlichkeit und persönlicher Disziplin abhängt. Für einen Durchschnittsverdiener ist ein Zeitraum von 7 bis 12 Jahren realistisch. Wer bereit ist, sein Einkommen massiv zu steigern oder seine Ausgaben drastisch zu senken, kann diesen Prozess auf unter 5 Jahre verkürzen. Es gibt keine Abkürzung ohne signifikantes Risiko.
Der Fokus sollte in den ersten Jahren zu 80 % auf der Maximierung der Sparrate und zu 20 % auf der Auswahl der richtigen (kostengünstigen) Anlageinstrumente liegen. Sobald die sechsstellige Summe erreicht ist, verschiebt sich dieser Fokus. Dann wird die Optimierung der Rendite und der Steuern immer wichtiger, da das Kapital beginnt, die eigene Arbeitskraft als Hauptmotor des Vermögenswachstums abzulösen. Der Weg zur ersten 100.000-Euro-Marke ist ein Marathon, der vor allem im Kopf gewonnen wird.