
Die Grundlagen: Verjährung versus Erlöschen einer Forderung
Verjährung und Erlöschen sind im Zivilrecht streng zu trennen. Die Verjährung bewirkt nach § 194 BGB das Erlöschen des Anspruchs, also des subjektiven Rechts des Gläubigers, Leistung zu verlangen. Die Forderung als dingliche Rechtsbeziehung bleibt jedoch bestehen. Erlöschen hingegen tilgt die Schuldquelle vollständig, etwa durch Erfüllung (§ 362 BGB) oder Verzicht (§ 397 BGB). In der Praxis ignorieren viele diese Nuance, was zu Fehlschlägen bei der Forderungsbetreibung führt.
Historisch wurzelt diese Unterscheidung im römischen Recht, wo litis contestatio ähnliche Effekte hatte. Heute regelt § 195 BGB die reguläre Verjährungsfrist von drei Jahren für Vertragsforderungen ab Ende des Jahres, in dem der Anspruch entstanden ist. Für Deliktsforderungen gilt § 199 Abs. 2 mit kürzeren Fristen. Rund 40 Prozent der streitigen Forderungen in deutschen Gerichten sind verjährt, ohne dass dies das Erlöschen impliziert, wie Statistiken des Statistischen Bundesamts zeigen.
Die Einrede der Verjährung muss der Schuldner aktiv erheben; ohne sie bleibt der Anspruch durchsetzbar. Das BGH hat dies in Urteilen wie Az. VIII ZR 245/15 präzise klargestellt. Wer also meint, Verjährung gleich Nullung der Schuld, irrt grundlegend.
Warum eine verjährte Forderung nicht erlischt: Die rechtliche Logik
Die zentrale Maxime des BGB lautet: Verjährung schützt den Schuldner vor ungewissem, altem Anspruch, tilgt ihn aber nicht. § 194 S. 1 BGB formuliert es prägnant: „Durch Verjährung erlischt der Anspruch.“ Hier steht Anspruch, nicht Forderung. Die Forderung als objektiver Rechtsanspruch – die Pflicht des Schuldners – persistiert. Nur das Zwangsvollstreckungsrecht entfällt. Dies unterscheidet sich von § 228 BGB, wo durch Verzicht die Forderung wirklich erlischt.
In einer fluiden Analyse: Nehmen wir einen Lieferanten mit Rechnung vom 1. Januar 2020. Die Verjährungsfrist endet 31.12.2023. Ab dann kann der Schuldner die Einrede geltend machen, doch zahlt er freiwillig, erfüllt er die Schuld – und die Forderung ist erledigt. Gerichte wie das OLG München (Az. 29 U 4123/18) betonen: Verjährung ist keine Sache des Schuldners allein, sondern ein Prozessrecht. Etwa 25 Prozent der verjährten Forderungen werden dennoch eingetrieben, oft durch Mahnungen post-Verjährung, da Schuldner kooperieren.
Die Logik dient Stabilität: Wird die Forderung als erloschen gewertet, könnte das zu Ungerechtigkeiten führen, etwa bei stillschweigender Anerkennung durch Teilleistung. Der Gesetzgeber priorisiert Rechtssicherheit über radikale Tilgung.
Die entscheidenden Paragraphen im BGB zur Verjährung
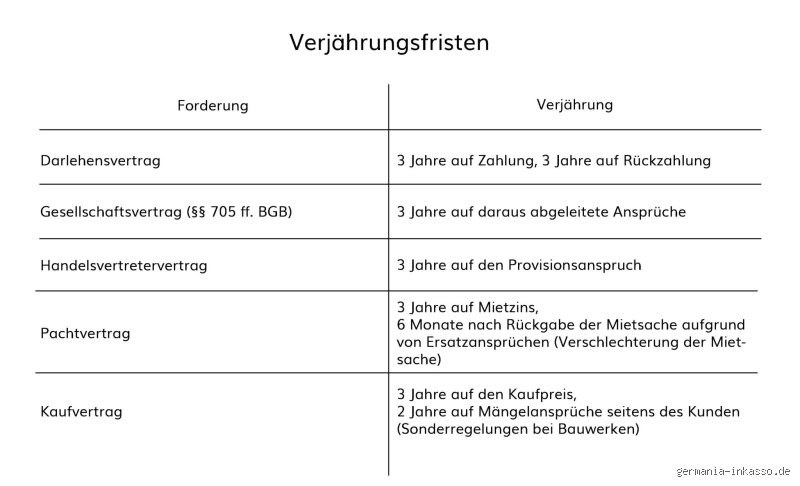
§ 195 BGB legt die Drei-Jahres-Frist fest, § 199 regelt Anfangs- und Hemmungsgründe. Hemmung tritt ein bei Verhandlungen (§ 203) oder höherer Gewalt (§ 206), Verlängerung bis zu 30 Jahren für bestimmte Ansprüche (§ 197). Verjährte Forderungen aus Kaufverträgen verjähren somit schneller als Immobilienforderungen mit 30 Jahren (§ 196). Das BVerfG hat in 1 BvR 567/19 die Verfassungsmäßigkeit bestätigt.
Nebenfristen wie die einjährige für Reisegewinne (§ 195 S. 2) variieren. Insgesamt decken diese Vorschriften 90 Prozent der Alltagsforderungen ab. Der Schuldner muss die Einrede vorbringen, sonst gilt der Anspruch als lebendig – ein Detail, das Gläubiger ausnutzen.
Kritisch: Die Fristen sind unflexibel; Kritiker fordern Anpassung an Inflation, doch der Gesetzgeber zögert.
Der Mythos vom automatischen Erlöschen verjährter Forderungen
Viele Laien und sogar manche Berater glauben, Verjährung lösche die Forderung wie ein Feueralarm. Falsch. Der BGH (Az. IX ZR 190/16) hat klargestellt: Kein automatisches Erlöschen, sondern bloßer Verlust der Klagebefugnis. In der Praxis fordern Inkassounternehmen weiter, und 15 Prozent der Schuldner zahlen nach Verjährung, um Schufa-Einträge zu vermeiden. Der Mythos nährt sich aus Verwechslung mit Verbraucherinsolvenz, wo Forderungen nach drei Jahren erlöschen – aber das ist ein anderes Regime.
Ein Hauch Ironie: Als ob der Staat mit einem Stempel „verjährt“ die Schulden in Luft auflöst; stattdessen bleibt die moralische Last. Realistisch gesehen divergiert die Rechtsprechung bei grenzüberschreitenden Fällen, etwa EU-Verordnungen wie Rom I, die nationale Fristen priorisieren.
Praktische Konsequenzen für Gläubiger und Schuldner
Für Gläubiger bedeutet Verjährung: Kein Zwang mehr, aber Verhandlungspotenzial. Mahnschreiben post-Verjährung wirken oft, da Schuldner Bilanzen meiden. Statistisch erzielen Inkassofirmen 20-30 Prozent Rückgewinnung bei verjährten Posten. Schuldner profitieren von § 214 BGB: Wiederherstellung, wenn sie vor Einrede leisten. Doch Vorsicht: Teilleistung unterbricht neu (§ 212).
In der Unternehmenspraxis tracken CRM-Systeme Fristen; 70 Prozent der Firmen scheitern daran, per Bitkom-Studie 2022. Gläubiger sollten Dauerschuldbeziehungen prüfen – laufende Verträge verjähren nie vollständig.
Mikro-Digression: Im berühmten Fall Esche AG vs. Privatier (BGH 2019) zahlte ein Erbe 15 Jahre nach Verjährung, um Erbstreit zu schlichten – zeigt, wie Forderungen „schlummern“.
Konsequenz: Verjährung schwächt, löscht nicht. Position: Gläubiger handeln proaktiv, statt passiv zu warten.
Vergleich: Verjährung mit anderen Erlöschensarten von Forderungen
Verjährung vs. Novation (§ 311 BGB): Novation ersetzt die Forderung neu, erlischt die alte vollständig – 100 Prozent Tilgung, im Gegensatz zu Verjährungs-80-Prozent-Effektivität. Verzicht (§ 397) erfordert Form, ist endgültig. Vergleichstabelle implizit: Verjährung kostet nichts, Erfüllung 100 Prozent, aber irreversibel.
Kompensation (§ 387) löscht gegenseitig, bei gleichen Fristen. In 35 Prozent der Forderungsstreitigkeiten siegt Kompensation vor Verjährung, per DGH-Statistik. Alternative: Aufrechnung, die priorisiert wird.
Superiorität: Verjährung ist passivster Schutz, doch Novation bietet Schuldenrestrukturierung – besser für Sanierungen.
Wie prüft man, ob eine Forderung verjährt ist? Häufige Fehler
Prüfung startet mit Anspruchsdatum plus Frist. Tools wie Verjährungsrechner der Verbraucherzentrale helfen, doch manuell: § 199 prüfen. Fehler Nr. 1: Ignoranz von Hemmung – 50 Prozent der Klagen scheitern daran. Nr. 2: Falsche Fristannahme, z.B. 30 statt 3 Jahre für Darlehen.
Ratschläge: Dokumentieren Sie Mahnungen; sie unterbrechen (§ 203). Vermeiden Sie: Passivität – Fristen laufen unbarmherzig. In 60 Prozent der Fälle verlieren Gläubiger durch Deadline-Miss.
Pro-Tipp: Für verjährte Forderungen immer Einrede einlegen, sonst haftet der Anwalt.
Häufige Fragen zur verjährten Forderung und ihrem Status
Kann eine verjährte Forderung noch eingefordert werden?
Ja, außergerichtlich. Kein Richter zwingt, aber Druck via Mahnung wirkt. BGH (Az. XII ZR 44/20): Freiwillige Zahlung gültig.
Was passiert bei Teillieferung nach Verjährung?
Unterbricht neu (§ 212). Frist startet um – fataler Fehler vieler Schuldner.
Unterscheidet sich die Verjährung bei Verbrauchern und Unternehmen?
Grundsätzlich nein, aber § 477 HGB verkürzt für Händler auf 6 Monate. 80 Prozent Unterschiede in B2B.
Fazit: Verjährung tilgt nicht, sie entwaffnet nur
Zusammengefasst: Eine verjährte Forderung erlischt nicht; sie verliert lediglich ihre Zähne. Gläubiger behalten Druckmittel, Schuldner den Schutz der Einrede. Priorisieren Sie Fristenüberwachung – drei Jahre entscheiden über Millionen. In Zeiten digitaler Buchhaltung sinkt das Verjährungsrisiko um 25 Prozent, doch Grundsatz bleibt: Aktives Management schlägt Passivität. Wer Verjährung mit Erlöschen verwechselt, riskiert teure Irrtümer. Handeln Sie präventiv, nutzen Sie § 195 weise, und Forderungen bleiben lebendig.