
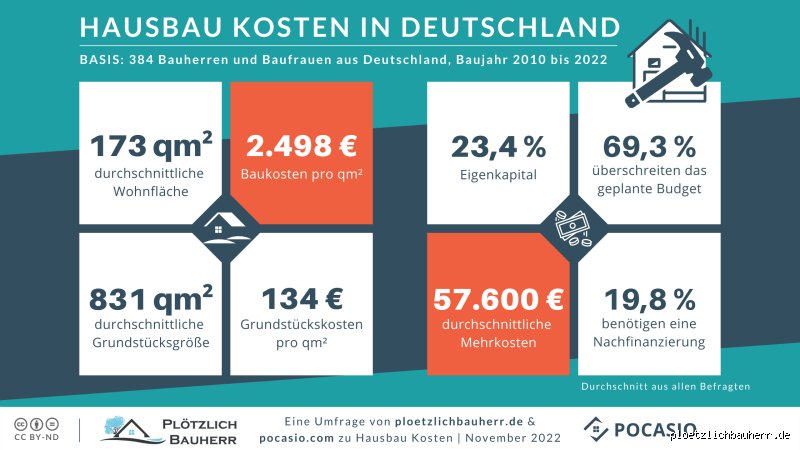
Der Immobilienmarkt in Deutschland: Aktuelle Trends und Zahlen
Der Immobilienmarkt Deutschland hat sich seit der Finanzkrise 2008 verdoppelt, mit einem Preisanstieg von jährlich 5 bis 7 Prozent bis 2022. Die EZB-Leitzinsen und Baukostenexplosion dämpfen nun den Aufschwung: Im ersten Halbjahr 2024 sanken Transaktionsvolumina um 15 Prozent, Preise stabilisierten sich bei minus 2 Prozent nominal. Dennoch bleibt der Bedarf hoch – 400.000 Neubauten jährlich fehlen laut GdW-Bauherrenverband.
Durchschnittliche Hauspreise in Deutschland orientieren sich an Verteilungskurven: 50 Prozent der Käufe liegen unter 400.000 Euro, Top-10-Prozent über 800.000. Regionale Polarisierung dominiert; der Westen-Ost-Graben beträgt 150 Prozent Differenz pro Quadratmeter. Eine Studie der Ifo-Instituts von 2023 prognostiziert für 2025 einen leichten Anstieg um 1 bis 3 Prozent, getrieben von Lohnsteigerungen und Demografie.
Mikrodigression: Historisch korrelieren Hauspreise eng mit Mietspiegel-Entwicklungen – seit 1990 ein Faktor 4,5.
Durchschnittliche Hauspreise nach Bundesländern: Harte Fakten
Hauspreise nach Bundesländern variieren extrem: Bayern führt mit 5.800 Euro pro Quadratmeter für Bestandsimmobilien, gefolgt von Baden-Württemberg (4.900 Euro) und Hessen (4.500 Euro). Hamburg und Berlin knacken 6.500 Euro, dank Urbanisierung und Homeoffice-Trend post-Corona. Im Gegensatz dazu Mecklenburg-Vorpommern (1.900 Euro/m²), Sachsen-Anhalt (2.100) und Brandenburg (2.300), wo Sanierungsbedarf Preise drückt.
Diese Daten stammen aus dem Gutachterausschussbericht 2024 und Postbank Wohnatlas: Ein typisches 150-m²-Einfamilienhaus kostet in Bayern 870.000 Euro, in Sachsen nur 315.000. Jährliche Schwankungen betragen 5 Prozent in Metropolen, unter 2 Prozent im ländlichen Raum. Der Faktor Lage überwiegt: Suburban vs. Zentrum bedeutet 40 Prozent Mehrpreis. Prognose: Süddeutschland zieht weiter an, Osten stabilisiert durch Infrastrukturinvestitionen wie A20-Ausbau.
Kaufinteressenten rechnen mit 20 Prozent Abweichung zum Durchschnitt; Algorithmen von Immobilienscout24 bestätigen dies anhand 500.000 Inseraten.
In München allein haben sich Preise seit 2015 verdreifacht – wer jetzt zugreift, spekuliert auf Wertsteigerung von 4 Prozent p.a.
Was bestimmt den Preis eines durchschnittlichen Hauses?
Der Preis eines Hauses hängt primär von Lage (45 Prozent Gewichtung), Alter (25 Prozent) und Ausstattung (20 Prozent) ab. Lagefaktor: Entfernung zu S-Bahn oder Autobahn senkt um 10 bis 15 Prozent pro Kilometer. Baujahr vor 1980 zieht 30 Prozent Rabatt durch Energieeffizienzklasse G/H; Neubau ab 2021 mit KfW-55-Standard kostet 20 Prozent mehr, spart aber 40 Prozent Heizkosten.
Ausstattung detailliert: Garage addiert 25.000 Euro, Solaranlage 15 Prozent Wertaufschlag per Gutachten der vdpReal Estate. Grundstücksgröße wirkt linear – 800 m² vs. 500 m² bedeutet 80.000 Euro Differenz. Marktlage beeinflusst: In Käufermärkten wie Ostdeutschland sinken Preise um 8 Prozent jährlich, Verkäufermärkte München plus 6 Prozent.
Noch entscheidend: Bodenrichtwert, festgelegt durch Bodenrichtwertkarten der Gutachterausschüsse. Hier differieren Schätzungen: Ifo vs. RWI um 10 Prozent. Position: Neubau lohnt trotz Aufpreis, da Bestand 70 Prozent Sanierungsbedarf aufweist.
Eine ironische Note: Manche Käufer priorisieren den Pool über die Dachstabilität – teure Lektion inklusive.
Kaufpreis ist nicht alles: Nebenkosten und Finanzierung
Beim durchschnittlichen Hauspreis in Deutschland addieren sich Nebenkosten 10 bis 15 Prozent: Grunderwerbsteuer (3,5 bis 6,5 Prozent je Land), Notar (1,5 Prozent), Grundbuch (0,5 Prozent) und Makler (3 bis 7 Prozent). Für ein 500.000-Euro-Haus: 50.000 bis 75.000 Euro extra. Bayern und Nordrhein-Westfalen fordern 6,5 Prozent Steuer, Sachsen nur 3,5 – jährliche Einsparungspotenziale von 15.000 Euro.
Finanzierung dominiert: 80 Prozent der Käufer nutzen Hypotheken mit 3 bis 4 Prozent Zins 2024 (Bundesbank). Tilgungsrate 2 Prozent ergibt Monatslast 2.500 Euro bei 80 Prozent Beleihung. Förderungen wie KfW-Baukindergeld (18.000 Euro pro Kind) oder Wohn-Riester senken Einstieg um 10 Prozent. Risiko: Zinssteigerung auf 5 Prozent erhöht Rate um 30 Prozent.
Vollfinanzierung ist riskant; Eigenkapital mindestens 20 Prozent empfohlen, da Banken LTV-Ratio 80 Prozent capen. Langfristig: Rendite 4 bis 6 Prozent p.a. durch Mietalternative, aber Illiquidität bindet Kapital.
Steuerliche Aspekte: Abschreibung 2 Prozent p.a. für Vermieter, aber Einkommensteuer auf Zugewinne nach 10 Jahren Haltefrist.
Vergleich: Einfamilienhaus vs. Wohnung oder Reihenhaus
Einfamilienhaus Kosten übertreffen Wohnungen um 20 bis 30 Prozent pro Quadratmeter: Haus 150 m² bei 525.000 Euro (3.500 €/m²), vergleichbare Wohnung 400.000 Euro (4.000 €/m² in Städten). Vorteil Haus: Freistellungsgrenze Erbschaftsteuer höher (500.000 vs. 400.000 Euro). Nachteil: Unterhaltskosten 1.500 Euro jährlich mehr durch Garten und Dach.
Reihenhaus als Mittelweg: 20 Prozent günstiger als Freistehend (420.000 Euro Durchschnitt), bei gleicher Privatsphäre. Daten von Engel & Völkers 2024: Rendite Reihenhaus 5,2 Prozent, Einfamilien 4,8 Prozent. In Vororten boomt Reihenhaus – plus 12 Prozent Wertsteigerung seit 2020.
Wohnung siegt bei Alleinstehenden: Weniger Steuern, einfacherer Verkauf. Doch Haus bietet Lebensqualität; Studien der Bertelsmann Stiftung zeigen 15 Prozent höhere Zufriedenheit bei Eigenheim-Besitzern.
Wo sind Hauspreise in Deutschland am günstigsten und teuersten?
Günstigste Hauspreise Deutschland: Ostdeutschland dominiert, Thüringen 2.400 €/m² (360.000 Euro für 150 m²), gefolgt von Sachsen (2.500). Potenzial hoch: Leipzig +25 Prozent seit 2021 durch Zuzug. Teuerste: München 8.200 €/m² (1,23 Mio. Euro), Frankfurt 6.800, Stuttgart 5.900. Hier stagniert Markt; Inventar knapp um 30 Prozent unter Nachfrage.
Vergleich Nord-Süd: Schleswig-Holstein 3.200 vs. Bayern 5.800 – 80 Prozent Spread. Ländlich vs. urban: Dorfpreise 40 Prozent unter Stadt. Tipp: Pendlerregionen wie Ruhrgebiet (3.000 €/m²) balancieren Preis-Lebensqualität optimal.
Häufige Fehler beim Hauskauf und wie man sie vermeidet
Fehler Nr. 1: Unterhaltskosten unterschätzen – 2 bis 3 Prozent des Werts jährlich (10.000 Euro bei 500.000-Haus). Vermeidung: Energieausweis prüfen, Sanierungsreserve 50.000 Euro einplanen. Nr. 2: Überheizen bei Verhandlung; 5 bis 10 Prozent Rabatt Standard in Käufermärkten.
Baulückenrisiko ignorieren: 20 Prozent der Objekte haben Mängel (TÜV-Report 2023). Profi-Gutachter (500 Euro) lohnt. Finanzierungsplan fehlerhaft: Ignorieren von Diskonto-Sätzen, die Monatsrate um 20 Prozent heben können.
Position: Immer Vollsachgutachten fordern, nicht nur Checkliste. Ersteigungen scheitern bei 15 Prozent – Fixpreis vorziehen.
FAQ: Häufige Fragen zu Hauspreisen in Deutschland
Wie hoch ist der durchschnittliche Hauspreis 2024?
2024 liegt der durchschnittliche Hauspreis bei 490.000 Euro für 140 m², per Immowelt-Index. Steigt um 1,5 Prozent gegenüber 2023, regional variabel.
Wieviel kostet ein Quadratmeter Haus in Deutschland?
Bundesdurchschnitt 3.600 Euro/m² Bestand, 5.200 Neubau. Süddeutschland 5.000+, Osten unter 2.500.
Steigen die Hauspreise in Deutschland weiter?
Prognose Ifo: +2 Prozent 2025, abhängig Zinsen. Langfristig ja, durch Wohnraummangel 400.000 Einheiten/Jahr.
Der Kauf eines durchschnittlichen Hauses in Deutschland erfordert präzise Planung angesichts regionaler Disparitäten und steigender Baukosten. Mit Preisen um 500.000 Euro plus Nebenkosten priorisieren Sie Lage und Energieeffizienz für nachhaltige Wertsteigerung. Ostdeutschland bietet Einstiegschancen, Metropolen langfristigen Schutz vor Inflation. Vermeiden Sie Impulskäufe; Marktberichte und Gutachten sichern 10 bis 20 Prozent Einsparung. Insgesamt: Immobilien bleiben solide Anlage trotz temporärer Dämpfung – Rendite 4 bis 6 Prozent p.a. übersteigt Sparbuch bei weitem.