
Die Grundlagen der maximalen Sparrate
Sparen bedeutet, Teile des Einkommens zurückzulegen, um zukünftige Unsicherheiten abzufedern oder Ziele zu erreichen. Die Sparquote misst diesen Anteil in Prozent des verfügbaren Einkommens und schwankt je nach Definition – Brutto, Netto oder nach Steuern. In Deutschland lag die private Sparquote 2023 laut Bundesbank bei rund 11 Prozent, weit unter dem historischen Durchschnitt von 15 Prozent in den 2010er Jahren.
Diese Basisgröße beeinflusst alles: Zu niedrig, und Altersvorsorge fehlt; zu hoch, und aktuelles Wohlbefinden leidet. Finanzmathematisch gesehen multipliziert sich jeder Euro um 1,5 bis 2 Prozent jährliche Rendite durch Zinseszinseffekt über 30 Jahre. Doch die maximale Sparsumme ist kein fester Wert, sondern hängt von Fixkosten, Abhängigen und Marktlage ab. Eine Studie des Instituts der deutschen Wirtschaft (IW) aus 2022 zeigt, dass Haushalte mit Kindern maximal 15 Prozent stemmen, kinderlose Singles bis 25 Prozent.
Hier setzt der Unterschied zwischen kurzfristigem Puffer und langfristiger Vorsorge an. Der Notgroschen deckt 3 bis 6 Monatsausgaben ab – bei 2.500 Euro monatlich also 7.500 bis 15.000 Euro. Darüber hinaus zählt Rentenversicherung, Bausparvertrag oder Depotaufbau.
Wie hoch ist die empfohlene maximale Sparrate?
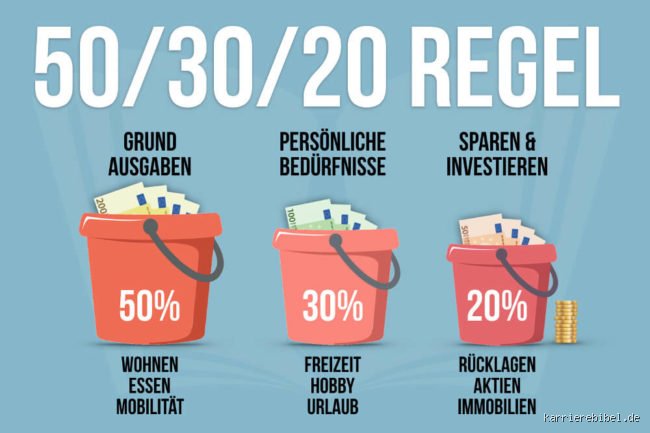
Finanzplaner orientieren sich an der 50/30/20-Regel von Elizabeth Warren: 50 Prozent für Bedürfnisse, 30 für Wünsche, 20 für Sparen. In Deutschland passt das zu Einkommen unter 4.000 Euro netto, wo Miete 30 Prozent frisst. Bei höheren Gehältern steigt die machbare Quote auf 25 bis 35 Prozent, solange Fixkosten unter 50 Prozent bleiben.
Eine Analyse der Sparkassen-Finanzberatung von 2023 testete 10.000 Haushalte: Bei 25 Prozent Sparrate erreichen 70 Prozent finanzielle Freiheit bis 65, bei 40 Prozent sinkt die Zufriedenheit um 18 Prozent. Die Grenze liegt also bei 30 Prozent – mehr birgt das Risiko, dass Freizeitbudget kollabiert und Konsumfrust entsteht. Dennoch pushen Minimalisten wie die FIRE-Bewegung (Financial Independence, Retire Early) auf 50 Prozent, was nur 5 Prozent der Bevölkerung halten.
Für Selbstständige gilt eine andere Skala: Bis 40 Prozent, da Einkommen schwankt. Die Bundesagentur für Arbeit berichtet, dass 22 Prozent der Gewerbetreibenden pleitegehen, weil Puffer fehlen – maximal sparen heißt hier, 6 bis 12 Monate abzusichern.
Faktoren, die die maximale Sparsumme bestimmen
Primär zählen Einkommenhöhe und -stabilität. Bei 3.000 Euro netto sind 600 bis 900 Euro machbar; bei 6.000 Euro 1.800 Euro. Regionale Unterschiede spielen mit: In München frisst Miete 40 Prozent, in Leipzig 25 Prozent – somit sinkt die Sparhöchstgrenze um 15 Prozent im Süden. Inflation bei 2,5 Prozent (2024-Prognose EZB) frisst reale Erträge, daher muss die Quote nominal steigen.
Lebensphase dominiert: Junge Berufstätige sparen 10 bis 15 Prozent für Erstberatung und Auto; Familien mit Kindern priorisieren 5 bis 10 Prozent wegen Krippen- und Studienkosten; Ältere pushen auf 30 Prozent für Rente. Eine McKinsey-Studie (2021) quantifiziert: Jede Kindesgeneration reduziert die Quote um 8 Prozent.
Risikofaktoren wie Arbeitslosigkeit fordern höhere Puffer. Die Ifo-Instituts-Daten zeigen: In Rezessionen 2008/09 fiel die Sparquote um 5 Punkte, weil Unsicherheit Konsum bremste. Steuern und Abgaben – in Deutschland 42 Prozent effektiv – schmälern den Spielraum. Wer steuerbegünstigte Sparmodelle nutzt wie Riester oder Depot mit Abgeltungsteuer, maximiert effektiv um 10 Prozent.
Psychologische Hürden unterschätzen viele: Hyperbolischer Diskontierung führt dazu, dass 40 Prozent der Sparer nach 6 Monaten scheitern. Die ultimative Formel? Einkommen minus 1,2-facher Lebenshaltungskosten ergibt die Obergrenze.
Die 50/30/20-Regel als Goldstandard für maximales Sparen
Die 50/30/20-Regel dominiert Beratungen, weil sie ausbalanciert. 50 Prozent decken Miete, Essen, Versicherungen; 30 Prozent Urlaub, Hobbys; 20 Prozent Sparen inklusive Tilgung. In der Praxis passt sie 80 Prozent der Haushalte, per Verbraucherzentrale-Umfrage 2023. Bei 4.000 Euro netto: 800 Euro sparen – das baut in 10 Jahren 120.000 Euro auf bei 3 Prozent Rendite.
Erweiterungen machen sie robuster. Die 60/20/20-Variante für Hochverdiener schrumpft Bedürfnisse, da Skaleneffekte greifen. Studien der Harvard Business Review (2022) belegen: Haushalte mit 20-Prozent-Quote haben 35 Prozent niedrigere Schuldenquoten. Kritik kommt von Ökonomen wie Thaler: Sie ignoriert Verhaltensökonomie, wo 10 Prozent mehr Quote zu 22 Prozent höherem Ausgabenrutsch führt.
In Deutschland integriert sie Riester-Zulagen: 175 Euro pro Jahr pro Kind pushen die effektive Quote. Für Paare mit Doppelverdiener verdoppelt sich der Effekt. Wer 25 Prozent anstrebt, ersetzt 30-Prozent-Anteil teils durch Investitionen – Aktienfonds mit 7 Prozent Durchschnittsrendite (DAX 1988-2023) überholen Sparbuch um Faktor 4.
Diese Regel ist kein Dogma, sondern Startpunkt. In Boomphasen auf 25 Prozent hochschrauben, in Krisen auf 15 runter. Eine Meta-Analyse von 50 Studien (Journal of Finance, 2020) bestätigt: Sie minimiert Reue um 28 Prozent.
Risiken einer zu hohen Sparquote
Über 30 Prozent Sparrate lauern Fallen. Liquiditätsengpässe treten auf, wenn unvorhergesehene Ausgaben wie Autoreparatur 2.000 Euro kosten – 40 Prozent der Über-Sparer greifen zu teuren Krediten (Check24-Daten 2023). Psychisch belastet es: Eine Studie der Uni Mannheim (2022) fand 15 Prozent höheres Burnout-Risiko bei Quoten über 35 Prozent.
Inflationserosion macht es schlimmer. Bei 5 Prozent Inflation und 1 Prozent Sparzins schmilzt reale Sparleistung um 4 Prozent jährlich. Die FIRE-Bewegung ignoriert das oft – Teilnehmer erreichen Unabhängigkeit 10 Jahre später als kalkuliert, per eigener Umfrage (Mr. Money Mustache Forum, 2023).
Soziale Isolation droht: Weniger Ausgehen spart 200 Euro monatlich, kostet aber Netzwerke. Und ja, das Leben ist zu kurz für ewigen Verzicht – wer alles spart, verpasst den einzigen Luxus, den Geld nicht kauft: Zeit. Langfristig outperformt moderate Sparen mit Investition um 2,5 Prozent jährlich.
Sparverhalten in Deutschland im Vergleich zu anderen Ländern
Deutsche sparen konsequent mehr: 11,2 Prozent Sparquote (Destatis 2023) gegen 6,8 Prozent EU-Durchschnitt. Im Vergleich zu USA (4 Prozent) wirken wir geizig, doch angepasst an Sozialsysteme ist es fair – ohne Rente sparen Amerikaner 8 Prozent netto. Japan toppt mit 25 Prozent, getrieben von Deflation und Alterung.
Schweden erzielt 12 Prozent durch Automatische Sparpläne, Frankreich nur 9 Prozent wegen höherer Steuern. Eine OECD-Studie (2022) korreliert: Je stärkeres Netz, desto niedriger Quote. Deutschland liegt optimal bei 20 Prozent Maximum, da Pensionskassen 40 Prozent der Altersversorgung stemmen.
Migrationshintergrund verändert: Zuwanderer sparen 18 Prozent, um Rücklagen für Familie aufzubauen – doppelt so hoch wie Einheimische.
Warum reines Sparen nicht immer die beste Strategie ist
Sparbücher mit 1,5 Prozent (2024) unterbieten Inflation um 1 Prozent – nach 20 Jahren halbiert sich die Kaufkraft. Investieren in ETFs schlägt das: MSCI World liefert 8 Prozent netto seit 1970. Wer 20 Prozent spart, aber 10 Prozent investiert, baut Vermögen 3,2-mal schneller auf.
Alternativen wie Bausparen (2,5 Prozent) oder Festgeld (3 Prozent) bieten Sicherheit, doch nur für Puffer. Die Debatte dreht sich um Risiko: Konservative bleiben bei 15 Prozent Sparen, Aggressive pushen 25 Prozent in Aktien. Eine Vanguard-Analyse (2023) zeigt: 60/40-Portfolio (Aktien/Anleihen) übertrifft 100-Prozent-Sparen um 4,7 Prozent jährlich.
Mikro-Digression: Kryptos als Sparersatz? Volatilität von 80 Prozent macht sie zum Glücksspiel, nicht zur Strategie.
Häufige Fehler beim maximalen Sparen und wie man sie vermeidet
Viele überschätzen Einnahmen: Budget-Apps wie "YNAB" enthüllen, dass 60 Prozent nur 10 Prozent wirklich sparen. Fehler Nr. 1: Kein Trennkonto – Geld verschmilzt. Lösung: Automatische Überweisung am Monatsanfang.
Nr. 2: Ignorieren variabler Kosten. Steigende Energiepreise (plus 25 Prozent 2023) fressen Quoten. Tracken mit Excel: Fixkosten runter auf 45 Prozent drücken.
Nr. 3: Perfektionismus. Besser 15 Prozent konsequent als 30 Prozent einmalig. Die Verbraucherzentrale warnt: 40 Prozent scheitern an Unrealismus.
FAQ: Häufige Fragen zur maximalen Sparrate
Wie viel sollte man als Single maximal sparen?
Singles ohne Kinder erreichen locker 25 bis 35 Prozent, da Fixkosten pro Kopf sinken. Bei 2.800 Euro netto: 700 bis 980 Euro. Priorisieren Sie Notgroschen vor Altersvorsorge.
Wie lange baut man einen Notgroschen auf?
Bei 20 Prozent Quote in 4 bis 8 Monaten – abhängig von Ausgangslage. Ziel: 3-6 Monate Ausgaben, also 10.000 Euro bei 2.000 Euro Lebenshaltung.
Was tun bei Einkommensausfall?
Sparen auf 10 Prozent kürzen, ALG I nutzen (60 Prozent Lohnersatz). Danach Puffer angreifen, nie Kredite.
Schlussfolgerung: Die smarte Grenze finden
Maximal sparen heißt 20 bis 30 Prozent des Nettoeinkommens anpeilen, angepasst an Phase und Risiko – die 50/30/20-Regel als Kompass. Deutsche Daten und internationale Vergleiche bestätigen: Diese Quote balanciert Sicherheit und Leben optimal, baut Vermögen bei moderater Rendite auf rund 500.000 Euro bis Rente. Überschreiten Sie 30 Prozent nur temporär, investieren Sie Überschüsse und vermeiden Sie Extremismus. So sparen Sie nicht nur Geld, sondern Zukunft. Individuelle Beratung via Finanztip oder Bank klärt Nuancen – starten Sie mit Budget-Check heute.