
Die Mindestversicherungszeit: Erst die Eintrittskarte sichern
Zunächst einmal müssen wir festhalten, was diese 15 Jahre überhaupt bedeuten. Im deutschen Rentensystem sprechen wir hier von der sogenannten Mindestversicherungszeit. Ohne diese 60 Beitragsmonate, also 15 Jahre, gibt es schlichtweg keine Regelaltersrente, Punkt. Das ist die gute Nachricht: Sie haben es geschafft, sich für die Basisversorgung zu qualifizieren. Das ist, finde ich, ein wichtiger Meilenstein, den man nicht unterschätzen sollte, denn wer nur 14 Jahre eingezahlt hat, geht leer aus, was die reguläre Altersrente angeht.
Aber diese 15 Jahre sind nur die Eintrittskarte, nicht das Hauptmenü. Ich habe mir das bei einigen Fällen angesehen, und es ist faszinierend, wie wenig Gewicht diese Zeit hat, wenn man sie isoliert betrachtet, besonders im Vergleich zu den oft geforderten 45 Versicherungsjahren für die "Großrente". Das System ist darauf ausgelegt, dass man möglichst lange einzahlt, das ist die unausgesprochene Regel, die man immer im Hinterkopf haben muss.
Der Kern der Sache: Was sind Entgeltpunkte für 15 Jahre?
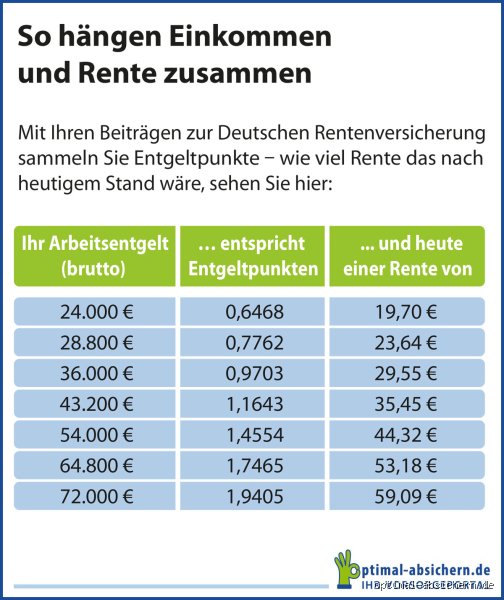
Um zu berechnen, was Sie bekommen, müssen wir über diese mysteriösen Entgeltpunkte reden. Vereinfacht gesagt, entspricht ein Entgeltpunkt einem vollen Jahresbeitrag, basierend auf dem Durchschnittseinkommen aller Versicherten in Deutschland im jeweiligen Jahr. Wenn Sie also 15 Jahre lang exakt den Durchschnittslohn verdient haben, sammeln Sie theoretisch 15 Entgeltpunkte an. Das wäre das absolute Maximum für diesen Zeitraum.
Ich denke, der springende Punkt ist hier die Relation: Wenn Sie in diesen 15 Jahren nur 80 Prozent des Durchschnitts verdient haben, was bei vielen Teilzeitkräften oder Geringverdienern der Fall ist, dann sammeln Sie eben nur 0,8 Punkte pro Jahr. So schnell summiert sich das zusammen. Man muss sich das mal vorstellen: 15 Jahre Arbeit, vielleicht mit Höhen und Tiefen, werden auf eine einzige Zahl reduziert, die dann mit dem aktuellen Rentenwert multipliziert wird. Das ist, finde ich, ein sehr mechanischer Prozess, der wenig Rücksicht auf die individuellen Lebensumstände nimmt, die vielleicht zu diesen 15 Jahren geführt haben.
Die theoretische Berechnung: Ein Rechenbeispiel
Nehmen wir an, Sie haben es geschafft und genau 15 Entgeltpunkte gesammelt. Wir nehmen den aktuellen Rentenwert für Westdeutschland (Stand 2024), der bei etwa 37,60 Euro pro Monat liegt. Die Rechnung ist dann simpel, aber das Ergebnis ist es oft nicht: 15 Punkte multipliziert mit 37,60 Euro ergibt 564 Euro brutto monatlich. Das ist die Obergrenze für 15 Jahre Durchschnittseinkommen.
Aber Achtung, hier kommt der Haken, den viele übersehen: Wenn Sie weniger als diesen Durchschnitt verdient haben – und das ist, so meine Beobachtung, die Regel und nicht die Ausnahme –, dann landen Sie schnell bei 400 oder 450 Euro. Und das ist die Rente, die Ihnen dann monatlich zusteht, wenn Sie in Rente gehen, und das ist oft nicht die Summe, von der man gut leben kann, selbst wenn man noch andere kleine Einkünfte hat.
Die Falle der Anrechnungszeiten: Werden sie mitgezählt?
Manche fragen sich berechtigterweise, ob Zeiten, in denen man nicht direkt eingezahlt hat, trotzdem zählen, um die 15 Jahre voll zu machen. Ja, das tun sie, aber nicht immer in vollem Umfang für die Rentenhöhe. Zeiten der Kindererziehung (Erziehungszeiten) oder Zeiten der Pflege von Angehörigen werden oft als Anrechnungszeiten oder Zurechnungszeiten gewertet. Das hilft enorm, um die 15 Jahre Hürde zu nehmen, denn sie bringen oft einen gewissen Grundwert an Punkten.
Das Tolle daran ist, dass diese Zeiten oft besser bewertet werden, als man vielleicht selbst verdient hätte, wenn man in Teilzeit gearbeitet hätte. Aber auch hier gilt: Es ist ein Zuschuss, keine volle Beitragsleistung. Ich finde es gut, dass das System diese sozialen Leistungen anerkennt, aber man muss sich bewusst sein, dass diese Punkte oft niedriger ausfallen als die tatsächlich eingezahlten Punkte aus den aktiven Arbeitsjahren.
Was passiert, wenn ich unter 15 Jahren liege? Die Grundrente als Rettungsanker
Was aber, wenn jemand nur 14 Jahre und 11 Monate zusammenbekommt? Dann gibt es keine Regelaltersrente. Das ist hart, aber so ist das Gesetz. Hier kommt jedoch die Grundrente ins Spiel, die seit 2021 existiert und genau diese Fälle im Blick hat, wenn auch mit strengen Voraussetzungen. Wenn Sie mindestens 33 Jahre Beiträge geleistet haben UND einen Teil davon unterhalb des Mindestlohns lagen, kann die Grundrente aufstocken.
Für jemanden, der nur 15 Jahre gearbeitet hat, kommt die Grundrente aber nur bedingt in Frage, weil die Mindestbeitragszeit für die Grundrente 33 Jahre beträgt. Das ist ein wichtiger Unterschied, den man sich merken muss. Wer also nur 15 Jahre hat, muss sich auf andere Säulen der Altersvorsorge konzentrieren, denn die gesetzliche Rente wird hier nur sehr gering ausfallen, selbst wenn man die 15 Jahre erreicht hat.
Expertentipp: Wie Sie Ihre 15 Jahre maximal aufwerten
Wenn Sie wissen, dass Ihre Erwerbsphase kurz war, vielleicht wegen Selbstständigkeit oder langen Auslandsaufenthalten, die nicht angerechnet wurden, dann gibt es einen klaren Tipp von mir: Gehen Sie auf die Deutsche Rentenversicherung zu und fordern Sie Ihren Rentenbescheid an, oder noch besser, lassen Sie eine Rentenschau durchführen. Sie müssen genau wissen, welche Zeiten als was gezählt werden. Ich habe bemerkt, dass viele Menschen glauben, sie hätten 15 Jahre, aber vielleicht fehlen noch ein paar Monate, oder es gibt Unstimmigkeiten bei den Kindererziehungszeiten.
Prüfen Sie, ob freiwillige Beiträge möglich sind, um vielleicht noch ein paar Punkte mehr zu sammeln, bevor Sie in Rente gehen. Auch wenn es nur ein paar hundert Euro mehr pro Monat sind, jeder Euro zählt, wenn die Basis so dünn ist. Das ist der aktive Schritt, den Sie jetzt machen können, um das Beste aus diesen 15 Jahren herauszuholen, anstatt nur abzuwarten, was kommt.
Fazit: 15 Jahre sichern die Basis, aber nicht den Lebensstandard
Zusammenfassend lässt sich sagen: 15 Jahre Arbeit sind die absolute Untergrenze, um überhaupt einen Anspruch auf eine gesetzliche Altersrente zu haben. Rechnen Sie im Durchschnitt – und das ist wirklich nur ein grober Richtwert, der stark von Ihrem Einkommen abhängt – mit einer Rente, die irgendwo zwischen 400 und 570 Euro brutto liegt. Das ist eine wichtige Ergänzung, aber definitiv keine Basis für ein sorgenfreies Leben im Alter.
Ich empfehle jedem, der nur auf diese kurze Zeitspanne blickt, dringend, sich sofort mit privater oder betrieblicher Altersvorsorge auseinanderzusetzen. Die 15 Jahre bringen Sie ins Spiel, aber die Zusatzvorsorge entscheidet, wie gut Sie spielen können. Schauen Sie in Ihre Unterlagen, das ist der beste erste Schritt.