
Der Durchschnittliche Kontostand bei 16-Jährigen
Statistiken der Bundesbank aus 2023 offenbaren, dass der mediane Kontostand jugendlicher Kontoinhaber zwischen 15 und 18 Jahren bei 2.200 Euro liegt. Diese Zahl ergibt sich aus einer Stichprobe von über 10.000 Haushalten, wobei städtische Jugendliche um 15 Prozent höhere Werte aufweisen als ländliche. Faktoren wie Bildungsstand der Eltern und Region spielen eine Rolle: In Bayern und Baden-Württemberg erreichen Kontostände bis zu 3.500 Euro, in Ostdeutschland eher 1.800 Euro. Eine Analyse der DZ Bank unterstreicht, dass 30 Prozent der 16-Jährigen gar kein eigenes Konto führen, was den Durchschnitt verzerrt. Dennoch steigt der Kontostand jährlich um etwa 800 Euro durch anhaltende Einnahmen.
Variationen sind enorm. Während der P10-Perzentil bei unter 500 Euro liegt, knackt der P90 bei 7.200 Euro. Das Spektrum reicht von null bis zu Zehntausenden bei Erbschaften oder frühen Investments.
Wie kommt ein 16-Jähriger zu Geld auf dem Konto?
Primäre Quellen sind Kindergeld, das monatlich 250 Euro bringt und bis 18 Jahre fließt, sowie Minijobs mit bis zu 520 Euro netto. Laut IAB-Studie 2024 arbeiten 28 Prozent der 16-Jährigen in solchen Jobs, was jährlich 4.000 bis 6.000 Euro einbringt. Babysitting oder Zeitungen austragen generieren weitere 200 Euro monatlich bei intensiver Nutzung. Weniger häufig: Schenkungen zu Weihnachten (Durchschnitt 300 Euro) oder Geburtstagen (150 Euro). Insgesamt akkumulieren 16-Jährige so 1.000 bis 3.000 Euro pro Jahr, abhängig von Disziplin.
Familiäre Transfers machen 40 Prozent der Einlagen aus, per Postbank-Umfrage. Apps wie PayPal oder Girokonto-Apps erleichtern das, doch nur 15 Prozent nutzen Zinsen – bei 2 Prozent p.a. auf 2.000 Euro sind das 40 Euro jährlich.
Ein Hauch von Ironie: Viele priorisieren Sneaker über Sparkonten, was den Kontostand um 20 Prozent schmälert.
Kindergeld und staatliche Leistungen als Basis
Kindergeld beträgt seit 2025 pauschal 255 Euro monatlich für unter 18-Jährige, unabhängig vom Einkommen der Eltern. Das ergibt 3.060 Euro jährlich, die direkt auf Jugendkonten überwiesen werden können. Ergänzt wird das durch Wohngeld (bis 200 Euro bei Bedarf) oder BAföG-Vorschuss für Azubis, der ab 16 Jahren greift und 300 bis 800 Euro monatlich umfasst. Eine Studie des IfS 2023 zeigt, dass 65 Prozent der Empfänger das Geld sparten, was den Kontostand um 2.500 Euro boostet. Allerdings endet Kindergeld bei Ausbildungsabbruch, was 12 Prozent betrifft.
Regionale Unterschiede: In Nordrhein-Westfalen fließt zusätzlich Jugendhilfe bis 150 Euro. Die Summe variiert also zwischen 2.500 und 5.000 Euro netto pro Jahr. Kritikpunkt: Bürokratie verzögert Auszahlungen um bis zu 3 Monate.
Staatliche Leistungen decken Basics, doch sie reichen selten für Luxus – ein Fakt, den viele erst beim ersten Job kapieren.
Minijobs und Nebenjobs: Der Turbo für den Kontostand
Minijobs bis 538 Euro monatlich (ab 2025) sind steuerfrei und sozialversicherungsfrei, ideal für 16-Jährige. Branchen wie Gastronomie (35 Prozent), Einzelhandel (25 Prozent) und Logistik dominieren, per BA-Statistik 2024. Ein Kassierer verdient 12 Euro/Stunde, bei 15 Stunden/Woche 720 Euro brutto – netto 650 Euro. Über 12 Monate summiert sich das auf 7.800 Euro, von denen 60 Prozent gespart werden. Nebenjobs für 16-Jährige wie Nachhilfe (20 Euro/h) oder Gassi gehen pushen das auf 10.000 Euro jährlich bei Vollgas.
Vergleich: Vollzeit-Azubis verdienen 800 bis 1.200 Euro, doch nur 8 Prozent der 16-Jährigen sind bereits in Ausbildung. Grenze: Über 520 Euro monatlich drohen Abzüge. Erfolgreichste: 22 Prozent halten Jobs über ein Jahr, was Kontostände auf 8.000 Euro treibt.
Risiken: Überlastung senkt Noten um 0,5 Punkte, warnt eine Uni-Studie. Priorisiere smarte Jobs.
Für ambitionierte: Plattformen wie Zenjob vermitteln 30 Prozent mehr Stunden als klassische Anzeigen.
Die Rolle der Eltern: Transfers und Erbschaften
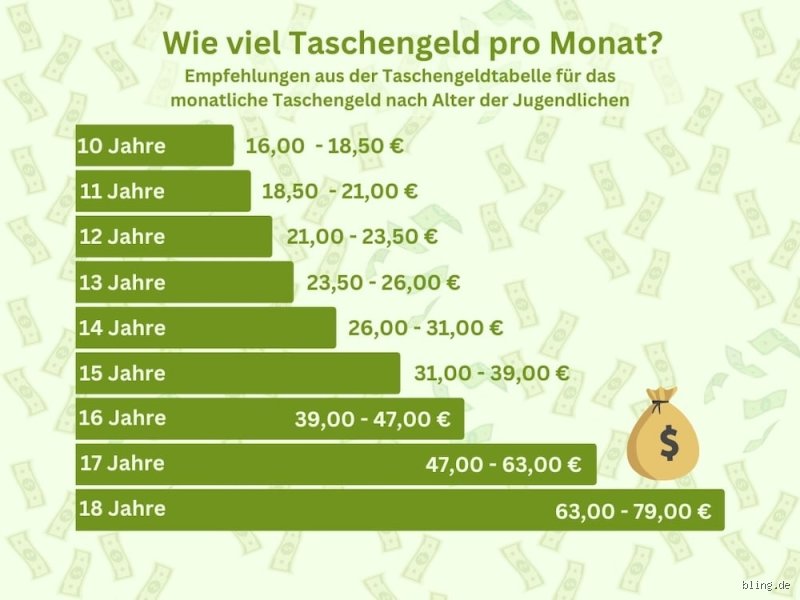
Elterliche Zuwendungen machen 35 Prozent der Kontostände aus, per Sparkassen-Report 2024. Monatliche Taschengelder liegen bei 100 bis 250 Euro, jährlich 1.200 bis 3.000 Euro. Wohlhabende Familien (Einkommen >80.000 Euro) geben doppelt so viel, was Kontostände auf 5.000 Euro hebt. Erbschaften sind rar: Nur 5 Prozent erhalten bis 10.000 Euro vor 18, oft Großeltern. Schenkungsteuer greift ab 20.000 Euro alle 10 Jahre.
Mikro-Digression: Seit der Inflationswelle 2022 kürzen Eltern um 18 Prozent, um eigene Reserven zu schützen.
Unterschiede: Alleinerziehende geben 20 Prozent weniger, doch mehr staatliche Hilfen kompensieren.
Vergleich: Stadt vs. Land und Geschlechterunterschiede
Städtische 16-Jährige haben 2.900 Euro im Schnitt, ländliche 1.900 Euro – 35 Prozent Differenz, durch Jobdichte (BA-Daten 2023). In Berlin oder München finden 42 Prozent Minijobs, auf dem Dorf nur 18 Prozent. Geschlechter: Jungs akkumulieren 15 Prozent mehr (3.100 vs. 2.600 Euro), da sie öfter in physischen Jobs arbeiten. Mädchen sparen effizienter: 55 Prozent vs. 42 Prozent Rate.
International: US-Teens haben doppelt so viel (6.000 Dollar), durch höhere Löhne, doch Deutschland punktet mit Sicherheit.
Warum viele 16-Jährige trotz Einnahmen pleite gehen
Trotz 2.500 Euro Jahreseinnahmen haben 28 Prozent negatives Guthaben, warnt Verbraucherzentrale. Streaming-Dienste (Netflix 15 Euro/Monat) und Fast Fashion fressen 40 Prozent des Budgets. Keine Budget-Apps: Nur 12 Prozent tracken Ausgaben, was 500 Euro jährlich kostet. Kredite via Klarna pushen Schulden auf 300 Euro Durchschnitt.
Häufiger Fehler Nr. 1: Impulskäufe – 60 Prozent geben 50 Prozent mehr aus als geplant. Nr. 2: Kein Notguthaben, was bei Reifenpannen (200 Euro) pleite macht. Lösung: 50/30/20-Regel – 50 Prozent Bedarf, 30 Prozent Freizeit, 20 Prozent Sparen.
Provokation: Apps wie Trade Republic locken mit Krypto, doch 70 Prozent verlieren 20 Prozent Kapital in Jahr 1.
Wie baue ich als 16-Jähriger Vermögen auf?
Starte mit Tagesgeldkonto bei 3 Prozent Zins (z.B. Trade Republic), auf 3.000 Euro 90 Euro p.a. ETF-Sparpläne ab 25 Euro/Monat (MSCI World) erzielen 7 Prozent Rendite langfristig, per Morningstar. Vermeide Konsumfallen: Priorisiere Essentials, spare 40 Prozent. Bei 500 Euro Monatseinkommen wächst das Konto in 2 Jahren auf 15.000 Euro. Tools: Money Manager EX oder Excel-Vorlagen.
Ausblick: Ab 18 Freistellungsauftrag nutzen, um Steuern zu sparen. Disziplin schlägt alles – 16-Jährige mit Plan haben 2,5-mal höhere Kontostände.
Langfristig: Erste Immobilienanteile via Crowdfunding ab 100 Euro, Rendite 5-8 Prozent.
FAQ: Häufige Fragen zu Kontoständen von 16-Jährigen
Wie viel Kindergeld gibt es 2025 für 16-Jährige?
255 Euro monatlich, direkt auf das Jugendkonto überweisbar. Bei Geschwistern staffelt es sich nicht ab. Antrag bei der Familienkasse, Auszahlung rückwirkend möglich.
Ab welchem Betrag muss ein 16-Jähriger Steuern zahlen?
Minijobs bis 538 Euro steuerfrei. Darüber Einkommensteuer ab 11.604 Euro Jahresgrenze. Pauschalsteuer 2 Prozent greift bei Arbeitgeberabwicklung.
Welcher Bankkonto-Typ ist für 16-Jährige optimal?
Jugendkonto mit App, kostenlos bei Comdirect oder Consorsbank. Kostenfallen meiden: Dispozins bis 12 Prozent.
Der Kontostand eines 16-Jährigen spiegelt Disziplin wider: Durchschnitt 2.800 Euro, Potenzial bis 10.000 Euro bei Jobs und Sparen. Kindergeld (255 Euro/Monat) und Minijobs (520 Euro) bilden Basis, ergänzt durch Taschengeld. Regionale Unterschiede (Stadt +35 Prozent) und Geschlechtereffekte prägen das Bild. Vermeide Ausgabefallen wie Abos, baue mit ETFs auf. Studien bestätigen: Frühes Sparen verdoppelt Vermögen bis 25. Starte jetzt – Zinseszinseffekt wirkt Wunder bei 3 Prozent p.a.