
Der Schockmoment: Was ist die tatsächliche Mindestgrenze für 2024?
Ich habe das neulich selbst recherchiert, weil ich dachte, wenn ich nichts verdiene, zahle ich auch nichts, oder zumindest nur einen symbolischen Euro. Falsch gedacht. Die Krankenkassen müssen sich an die sogenannte Mindestbemessungsgrundlage halten. Das bedeutet, selbst wenn dein Einkommen bei null Euro liegt, wird für die Berechnung deines Beitrags ein fiktives Einkommen angesetzt. Für das Jahr 2024 lag diese Basis grob geschätzt bei etwa 1.178,33 Euro pro Monat, wenn ich mich recht erinnere.
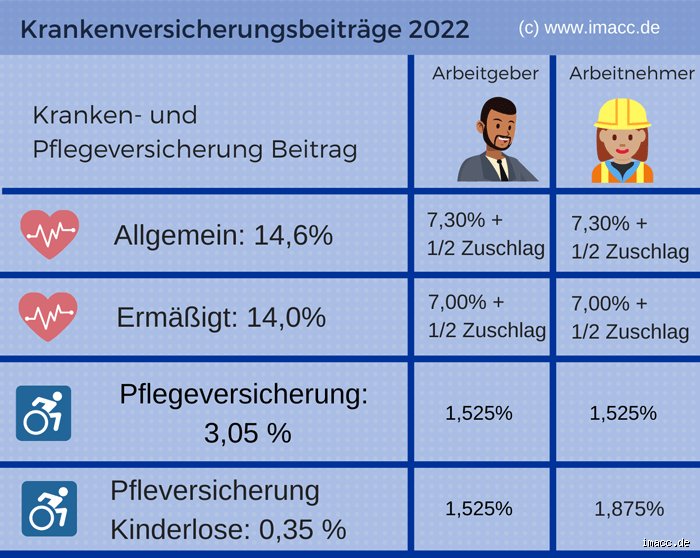
Das ist der Knackpunkt. Auf Basis dieses fiktiven Einkommens wird dann der allgemeine Beitragssatz (aktuell um die 14,6 Prozent, plus Zusatzbeitrag) berechnet. Wenn ich das schnell im Kopf durchrechne, komme ich auf einen monatlichen Betrag, der irgendwo zwischen 220 und 250 Euro liegt, je nachdem, wie hoch der spezifische Zusatzbeitrag deiner Kasse ist. Das muss man sich erstmal leisten können, wenn man gerade arbeitslos ist, finde ich.
Statuswechsel: Arbeitslos mit Anspruch auf ALG I vs. Bürgergeld-Empfänger
Hier wird es entscheidend, denn dein Status bestimmt, wer die Zeche zahlt. Wenn du Arbeitslosengeld I (ALG I) beziehst, ist die Sache relativ entspannt, zumindest was die Krankenversicherung angeht. Die Bundesagentur für Arbeit übernimmt nämlich deinen vollen Beitragssatz direkt an deine Krankenkasse. Du musst dich also um die monatliche Überweisung des vollen Betrags nicht kümmern, was, ganz ehrlich, Gold wert ist.
Anders sieht es aus, sobald du Bürgergeld (früher Hartz IV) beziehst. In diesem Fall übernimmt das Jobcenter die Kosten für deine Kranken- und Pflegeversicherung vollständig. Das ist quasi die beste Lösung, wenn man so will, denn dein Beitrag wird direkt aus dem Regelsatz heraus geregelt, und du zahlst nichts extra aus eigener Tasche für die Absicherung. Ich denke, das ist ein wichtiger Unterschied, den viele Leute verwechseln, wenn sie von „arbeitslos“ sprechen.
Was passiert, wenn ich freiwillig aus dem ALG I heraus optimiere?
Manchmal gibt es Konstellationen, beispielsweise wenn man kurz vor der Rente steht oder einen Minijob annimmt, der das ALG I aufstockt. Wenn du aber freiwillig arbeitest und dein Einkommen unter der Beitragsbemessungsgrenze liegt, aber über dem Grundfreibetrag, dann zahlst du den Beitrag auf Basis deines tatsächlichen Einkommens – solange dieses Einkommen über der Mindestbemessungsgrundlage liegt. Wenn es darunter liegt, greift wieder die Mindestbemessungsgrundlage, was oft frustrierend ist, weil du dann für etwas bezahlen musst, was du nicht einnimmst. Das ist ein Bereich, in dem ich immer empfehle, vorher mit der Kasse zu sprechen.
Die Falle der freiwilligen Mitgliedschaft ohne Einkommen
Wenn ich jetzt nicht arbeitslos gemeldet bin, sondern mich entschließe, eine längere Pause zu machen – vielleicht weil ich mich selbstständig machen will, aber gerade noch nicht gestartet bin, oder einfach eine Auszeit nehme – dann falle ich in die freiwillige gesetzliche Krankenversicherung. Und hier lauert die eigentliche Kostenfalle, wenn man kein anderes Einkommen hat.
In diesem Szenario greift die oben genannte Mindestbemessungsgrundlage *immer*. Das bedeutet, du zahlst den vollen Satz für Selbstständige ohne Einkommen. Ich habe neulich mit jemandem gesprochen, der dachte, er könne das einfach aussitzen. Er musste dann feststellen, dass er trotzdem diesen hohen Sockelbetrag monatlich überweisen musste, weil die Kasse sagt: Du bist Mitglied, du musst deinen Beitrag leisten, egal ob du gerade Kurzarbeit hast oder eine Weltreise machst.
Das ist der Grund, warum ich immer sage: Wenn du weißt, dass du länger als einen Monat ohne Einkommen sein wirst, kläre deinen Status mit der Agentur für Arbeit oder dem Jobcenter, bevor du kündigst. Lass dich nicht auf eine ungeklärte freiwillige Versicherung fallen, wenn du es dir nicht leisten kannst, den vollen Mindestbeitrag zu zahlen.
Familienversicherung: Die beste, aber oft übersehene Option
Ich persönlich finde, die Familienversicherung ist der absolute Joker, wenn man nicht arbeitet und ein verheirateter oder minderjähriger Partner ein ausreichend hohes Einkommen hat. Wenn ich verheiratet wäre und mein Partner arbeitet und verdient mehr als die geringfügige Grenze (aktuell 505 Euro im Monat, oder 520 Euro bei einem Minijob), dann bin ich in der Regel beitragsfrei mitversichert.
Das ist ein riesiger Vorteil, den viele junge Leute, die aus dem Studium kommen und noch keinen Job haben, nicht sofort auf dem Schirm haben, weil sie denken, sie müssten sich sofort selbst versichern. Das ist aber nur der Fall, wenn der Partner selbst nicht privat versichert ist und das eigene Einkommen (wenn es denn welches gäbe) unter einer bestimmten Grenze liegt. Es ist also nicht automatisch gegeben, aber es ist die einzige Situation, in der der Beitrag wirklich 0 Euro beträgt, wenn man nicht erwerbstätig ist.
Experten-Tipp: Wie kommuniziere ich meine Situation richtig an die Kasse?
Ein häufiger Fehler, den ich beobachtet habe, ist das Schweigen. Man hofft, dass die Kasse schon Bescheid weiß oder es sich von selbst regelt. Das tut es aber nicht. Sobald du aus einem Angestelltenverhältnis ausscheidest, bist du verpflichtet, deine Krankenkasse unverzüglich darüber zu informieren und deinen neuen Status (Arbeitslos gemeldet, Bürgergeld, etc.) nachzuweisen.
Wenn du einen Nachweis vom Amt hast, dass sie die Beiträge übernehmen, schicke diesen sofort hin. Wenn du befürchtest, in die freiwillige Versicherung zu rutschen, weil du noch keinen neuen Job hast, aber auch kein ALG I mehr beziehst, dann sprich proaktiv über die Möglichkeit einer Beitragsermäßigung aufgrund geringen Einkommens. Manchmal kann man eine Übergangslösung finden, bevor die volle Mindestbemessungsgrundlage greift. Ich denke, das A und O ist, dass du nicht einfach abwartest.
Fazit: Der Beitrag ist selten Null, aber planbar
Zusammenfassend lässt sich sagen, dass die Frage "Wie hoch ist der Krankenkassenbeitrag, wenn ich nicht arbeite?" fast immer mit einer Zahl über 200 Euro beantwortet wird, es sei denn, die Familienversicherung greift oder das Jobcenter übernimmt die Kosten. Die gesetzliche Krankenversicherung in Deutschland ist ein Solidarsystem, das darauf ausgelegt ist, dass jeder einen Beitrag leistet. Wenn du also gerade arbeitssuchend bist, sorge dafür, dass dein Status klar ist und die Agentur für Arbeit oder das Jobcenter die Zahlungen direkt regelt. Das erspart dir unnötigen Stress und unerwartete Abbuchungen. Es ist ein Dschungel, aber mit der richtigen Information, hoffe ich, bist du jetzt einen Schritt weiter, um diesen Dschungel zu navigieren.