
Was heißt überhaupt "nicht arbeiten" für die Versicherung?
Das ist gar nicht so einfach, wie es klingt. Wenn du einen Job verlierst, bist du vielleicht arbeitslos gemeldet, aber was, wenn du Hausmann oder Hausfrau bist? Oder studierst? In meiner Erfahrung hängt das von deinem Status ab. Die gesetzliche Krankenversicherung deckt dich ab, solange du versicherungspflichtig bist, was meist bis zu einem Einkommen von etwa 61.500 Euro im Jahr gilt. Aber wenn du freiwillig aus der Arbeitswelt aussteigst, musst du dich selbst um eine private Krankenversicherung kümmern – die ist oft teurer, aber flexibler.
Ich erinnere mich an einen Freund, der nach seiner Kündigung dachte, er sei automatisch versichert, aber ohne Arbeitslosengeld musste er nachzahlen. Das Warum? Weil die Sozialversicherung an dein Einkommen gekoppelt ist. Wenn du nichts verdienst, zahlst du Mindestbeiträge, etwa 150 Euro pro Monat für die Krankenkasse, je nach deiner Kasse. Das deckt Basics wie Arztbesuche und Krankenhaus, aber nicht alles – Rezepte kosten extra, und Zahnarzt ist limitiert.
Die Rolle der Arbeitslosenversicherung
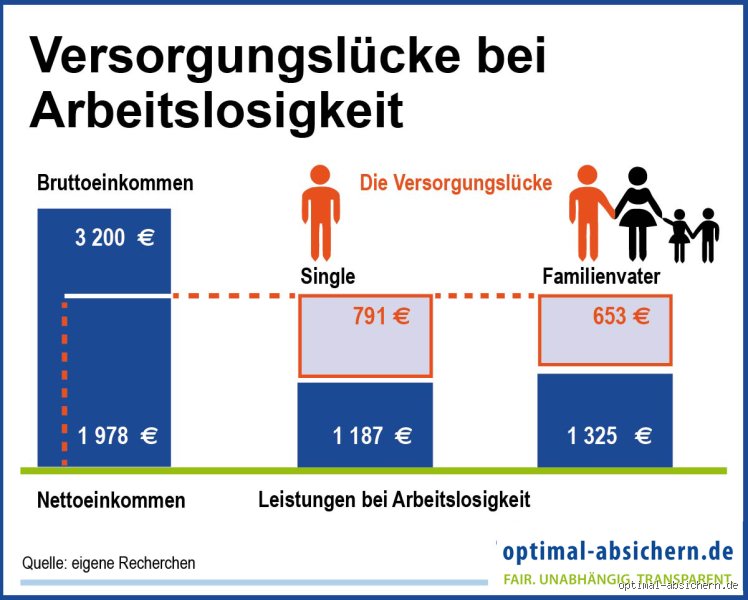
Wenn du arbeitslos wirst, springt die Arbeitslosenversicherung ein, aber nur, wenn du vorher in die Arbeitslosenversicherung eingezahlt hast. Du brauchst mindestens 12 Monate Beiträge in den letzten zwei Jahren. Dann bekommst du Arbeitslosengeld I für bis zu 12 Monate, je nach Alter und Beitragszeit. Das ist etwa 60 bis 67 Prozent deines letzten Nettoeinkommens. Aber Vorsicht: Das ist keine Versicherung im klassischen Sinn, sondern ein Sozialleistung.
In meiner Meinung sollte jeder, der arbeitet, die Beiträge ernst nehmen, denn ohne sie bist du auf Hartz IV angewiesen. Das ist weniger – rund 450 Euro pro Monat plus Wohnungskosten. Viele vergessen, dass du dich während der Arbeitslosigkeit weiter versichern musst, damit du nicht in die private Krankenversicherung wechseln musst. Ein Tipp: Melde dich sofort bei der Agentur für Arbeit an, sonst verlierst du Ansprüche.
Private Versicherungen als Alternative
Wenn du nicht arbeitest und aus der gesetzlichen aussteigst, ist die private Krankenversicherung oft der Weg. Sie ist teurer – ich zahle etwa 300 Euro im Monat, aber dafür bekommst du bessere Leistungen, wie freie Arztwahl und Zuzahlungen. Das Warum ist einfach: Du zahlst für das, was du brauchst, ohne Solidarität mit anderen. Aber Vorsicht, wenn du älter wirst, steigen die Beiträge, und es gibt keine Obergrenzen wie in der gesetzlichen.
Ich habe gehört, dass viele Hausfrauen oder Selbstständige ohne Einkommen in die private wechseln, um Kosten zu sparen – oder umgekehrt, um besser abgesichert zu sein. Ein häufiger Fehler: Vergiss nicht, eine Berufsunfähigkeitsversicherung abzuschließen, wenn du noch jung bist. Sie zahlt, wenn du nicht mehr arbeiten kannst, bis zu 1.500 Euro monatlich, abhängig von deiner Police. Ohne Job ist das schwer zu bekommen, weil die Versicherer Risiken scheuen.
Was tun, wenn du plötzlich arbeitslos wirst?
Okay, stell dir vor, du verlierst deinen Job morgen. Zuerst: Bleib ruhig. Gehe zur Agentur für Arbeit und melde dich arbeitslos. Du behältst deine Krankenversicherung für mindestens 18 Monate, wenn du Arbeitslosengeld bekommst. Wenn nicht, musst du selbst zahlen oder freiwillig weiterversichern. Das kostet etwa 170 Euro im Monat, aber es lohnt sich, um Lücken zu vermeiden.
In meiner Erfahrung machen Leute den Fehler, die Fristen zu verpassen – du hast nur drei Monate, um deinen Anspruch geltend zu machen. Lass dir beraten, vielleicht von einem Anwalt oder der Verbraucherzentrale. Und denk an Zusatzversicherungen: Eine private Haftpflicht oder Unfallversicherung ist günstig und schützt vor alltäglichen Risiken, die Arbeitnehmer oft über ihren Job abgesichert haben.
Häufige Fehler und wie du sie vermeidest
Einer der größten Fehler, den ich gesehen habe, ist, zu glauben, dass du ohne Job gar nichts brauchst. Falsch – jeder braucht eine Grundabsicherung. Wenn du in die private Krankenversicherung wechselst, prüfe die Bedingungen genau, denn nicht alle Leistungen sind inklusive. Zum Beispiel zahlt die gesetzliche bis zu 100 Prozent für chronische Krankheiten, private oft weniger.
Ein anderer Punkt: Wenn du als Selbstständiger aufhörst, verlierst du oft deine betriebliche Altersvorsorge. Deshalb rate ich, frühzeitig in eine private Rentenversicherung zu investieren, mit monatlichen Beiträgen ab 50 Euro. Das baut Kapital auf, das du später brauchst, wenn du nicht mehr arbeitest. Und vergiss nicht, deine Daten bei der Krankenkasse zu aktualisieren – Adressenänderungen können sonst zu Problemen führen.
Warum es sich lohnt, früh zu planen
Ich denke, der Schlüssel ist, nicht zu warten, bis es zu spät ist. Wenn du schon länger nicht arbeitest, schaue dir deine Optionen an: Eine Basiskrankenversicherung für 100 Euro im Monat ist machbar, aber für mehr Komfort brauchst du mehr. Vergleiche Angebote auf Websites wie Check24 oder bei Versicherungsberatern. Das Warum? Weil du im Alter oder bei Krankheit sonst auf die Sozialhilfe angewiesen bist, was demütigend sein kann.
Das gesagt, es hängt von deiner Situation ab – jemand mit Familie braucht mehr Schutz als ein Single. Ich habe bemerkt, dass viele Frauen nach der Geburt in die Hausarbeit wechseln und dann ihre Versicherung vergessen. Ein Tipp: Sprich mit Freunden oder Foren, aber am besten mit Experten. Und denk dran, Gesetze ändern sich – aktuell (Stand 2023) ist die Mindestversicherung Pflicht, um Bußgelder zu vermeiden.
Alternativen und praktische Tipps zum Abschluss
Wenn du ganz raus aus dem System willst, gibt es die Möglichkeit freiwilliger Versicherungen, aber die sind nicht für jeden. Für Auswanderer oder Langzeitreisende könnte eine Reisekrankenversicherung Sinn machen, mit Jahresbeiträgen ab 50 Euro. Aber das deckt nur Reisen ab, nicht den Alltag. In meiner Meinung ist eine Kombi aus gesetzlicher und privaten Zusätzen am besten, um Kosten niedrig zu halten.
Zum Abschluss: Starte mit einer Bestandsaufnahme – was hast du, was brauchst du? Vergleiche Preise, lies Bewertungen, und frag nach Rabatten für Familien. Ich habe einmal 20 Prozent gespart, indem ich verhandelt habe. Es ist nicht immer einfach, aber mit Planung bist du sicherer. Wenn du Fragen hast, lass es mich wissen – ich helfe gerne weiter.