
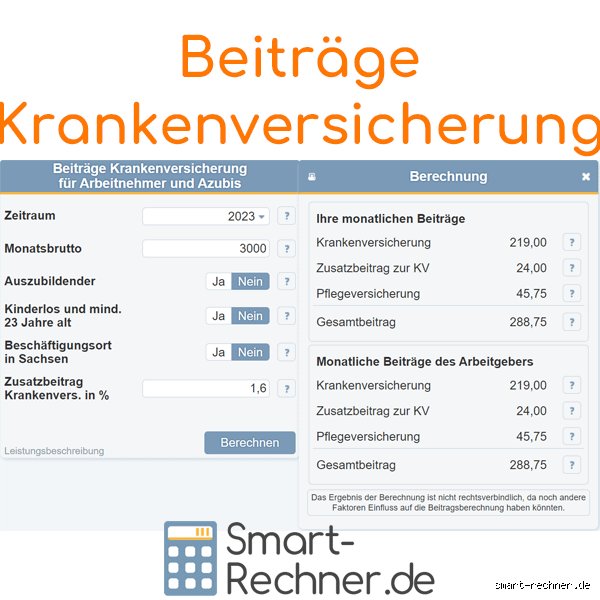
Grundlagen des Krankenversicherungsbeitrags
Der KV Beitrag, offiziell Krankenversicherungsbeitrag, finanziert die gesetzliche Krankenversicherung (GKV) in Deutschland. Jeder Versicherte zahlt basierend auf dem beitragspflichtigen Einkommen, das Rechengros heißt: Bruttolohn minus steuerfreie Aufwandsentschädigungen, aber inklusive steuerpflichtiger Zulagen. Der allgemeine Beitragssatz liegt seit 2023 bei 14,6 Prozent, geteilt zwischen Arbeitnehmer und Arbeitgeber. Zusätzlich kommt der kassenindividuelle Zusatzbeitrag hinzu, der 2024 im Schnitt 1,7 Prozent beträgt. Damit ergibt sich ein Gesamtsatz von rund 16,3 Prozent. Die Beitragsbemessungsgrenze (BBG) begrenzt die Bemessungsgrundlage auf 5.362,50 Euro monatlich. Mindestbeitrag für Geringverdiener: ab 116 Euro monatlich bei einem fiktiven Mindesteinkommen.
Diese Struktur stammt aus dem Sozialversicherungsrecht, geregelt im Fünften Buch Sozialgesetzbuch (SGB V). Abweichungen gelten für Beamte, Rentner oder Freiwillig Versicherte. Wer genau hinsieht, erkennt: Der Beitrag ist einkommensabhängig, progressiv bis zur Grenze, dann degressiv.
Schritt-für-Schritt: Den allgemeinen Beitragssatz anwenden
Beginnen Sie mit der Ermittlung Ihres Rechengros. Nehmen Sie den Bruttomonatslohn, addieren Sie Naturleistungen und steuerpflichtige Boni, subtrahieren Sie Zulagen bis 50 Euro. Multiplizieren Sie dieses mit 14,6 Prozent und teilen Sie durch zwei für Angestellte. Beispiel: Bei 4.000 Euro Rechengros ergibt 4.000 x 0,146 = 584 Euro Gesamtbeitrag, davon 292 Euro Ihr Anteil. Jährlich skaliert das auf 48.000 Euro Einkommen zu etwa 3.504 Euro Eigenanteil.
Für Präzision berücksichtigen Sie die BBG: Über 5.362,50 Euro wird nur bis dorthin gerechnet. Statistiken des GKV-Spitzenverbands zeigen, dass 80 Prozent der Versicherten unter dieser Grenze liegen, wo der volle Satz greift. Selbstständige zahlen den vollen Satz allein, was bei gleichem Einkommen doppelt so teuer ausfällt – ein Grund, warum viele Halbtagsjobs wählen.
Tools wie der BMG-Rechner der Bundesagentur für Arbeit automatisieren das, liefern aber oft nur Schätzwerte ohne Zusatzbeitrag.
Der Zusatzbeitrag: Wie hoch ist er wirklich in 2024?
Der Zusatzbeitrag variiert je Krankenkasse massiv: TK liegt bei 1,2 Prozent, DAK bei 2,4 Prozent – Durchschnitt 1,7 Prozent laut Barmer-Statistik 2024. Er wird paritätisch geteilt, addiert sich zum allgemeinen Satz. Bei 4.000 Euro Rechengros: 4.000 x 0,017 = 68 Euro Gesamt, 34 Euro Ihr Teil. Kassen mit niedrigem Zusatz wie die BARMER (1,1 Prozent) sparen jährlich bis 500 Euro gegenüber Hochpreisern wie der HKK (2,45 Prozent).
Wechseln lohnt sich: Seit 2009 frei wählbar, migrieren 1,2 Millionen jährlich zu günstigeren. Eine Studie der Bertelsmann Stiftung (2023) belegt, 20 Prozent Ersparnis durch Wechsel möglich. Denken Sie an Fristen: Bis 31. Dezember für Januarwechsel. Der Mythos, dass teure Kassen bessere Leistungen bieten, hält nicht: Qualitätsberichte des MDS zeigen keine Korrelation.
In Kleinunternehmen ohne eigene Tarife gilt der Branchendurchschnitt – prüfen Sie Ihren Bescheid.
Angestellte versus Selbstständige: Wer zahlt wie viel?
Angestellte profitieren vom Arbeitgeberanteil: Bei 50.000 Euro Jahresbrutto (BBG-unter) fließen 8.150 Euro KV-Beitrag, halbiert auf 4.075 Euro Eigenlast. Selbstständige tragen alles: 16.300 Euro voll. Freiberufler melden Einkünfte vierteljährlich, Vorauszahlungen basieren auf Steuerbescheid minus Abzüge. Eine ifo-Studie (2022) quantifiziert: Selbstständige zahlen 25 Prozent mehr relativ zum Netto als Angestellte.
Mini-Jobber unter 538 Euro: Pauschal 14 Prozent Mindestbeitrag, Arbeitgeber deckt den Rest. Über 538 Euro volle Rechnung. Rentner bekommen den Anteil aus Rente abgerechnet, ermäßigt auf 14 Prozent ohne Arbeitgeber.
Hybride Modelle wie GmbH-Geschäftsführer: Oft vollständig selbsttragend, es sei denn, abhängige Beschäftigung vorliegt – Gerichte prüfen streng (BAG-Urteil 2023).
Beitragsbemessungsgrenze 2024: Warum sie den Schlüssel bildet
Die Beitragsbemessungsgrenze (BBG) kappte 2024 bei 64.350 Euro jährlich, monatlich 5.362,50 Euro. Darüber: Kein weiterer Beitrag, was Topverdiener entlastet – effektiv sinkt der Satzanteil auf 12 Prozent bei 100.000 Euro Einkommen. GKV-Finanzierung leidet darunter: 15 Prozent der Beitragszahlenden decken 50 Prozent der Kosten (Destatis 2023). Indexiert jährlich an Lohnentwicklung, stieg sie 2024 um 6,5 Prozent.
Für Kinderlose addiert sich der Kinderlosenzuschlag: 0,6 Prozentpunkte extra seit 2023. Berechnung: Auf Rechengros bis BBG. Viele überschätzen die Grenze – realisieren erst im Jahresausgleich den Rabatt.
Mikro-Digression: Im Vergleich zu Frankreichs plafonnérem System (PLAFOND SS) ist Deutschlands BBG niedriger, was die GKV progressiver macht, aber Ärzteemigration fördert.
Vergleich der Krankenkassen: Welche spart am meisten?
Top-Günstige 2024: Audi BKK (0,9 Prozent Zusatz), TK (1,2 Prozent) – monatlich 30-50 Euro weniger als DAK (2,4 Prozent) bei 4.000 Euro Einkommen. Simulatoren des Innovationszentrums GKV zeigen: Wechsel spart bei 60.000 Euro Brutto 400 Euro jährlich. Qualität gleich: AOKs dominieren Mitgliederzahl (26 Millionen), doch BKKs bieten bessere Bonusprogramme.
Der entscheidende Faktor: Regionale Verteilung – Stadtbewohner wechseln öfter. Position: Günstige Kassen wie HKK sind überbewertet; Daten des G-BA widersprechen Premium-Image. Viele hängen aus Bequemlichkeit drin – pure Geldverschwendung.
Häufige Fehler bei der KV-Beitrag Berechnung und wie Sie sie vermeiden
Fehler Nr. 1: Vergessen des Zusatzbeitrags – führt zu 10-20 Prozent Unterrechnung. Nr. 2: Falsches Rechengros, z.B. Nettolohn statt Brutto inklusive 13. Gehalt. Finanzamt korrigiert im Jahreslohnsteuerbescheid, Nachzahlungen bis 2.000 Euro drohen. Selbstständige unterschätzen oft Abzüge: SVK-Abgaben reduzieren um 20 Prozent.
Vermeiden: Nutzen Sie ELSTER oder Kassen-Rechner. Praktischer Tipp: Monatliche Simulation, quartalsweise Anpassung. Und ja, der Klassiker – KV mit PKV verwechseln – kostet Familien Tausende.
Noch ein Tipp: Bei Nebenjobs kumuliert die BBG – zentraler Arbeitgeber rechnet hoch, andere niedrig.
Praktische Tipps zur KV-Beitrag Minimierung
Wechseln Sie zur günstigsten Kasse: TK oder BKK sparen 300-600 Euro jährlich. Fordern Sie Ausnahmen: EU-Auslandstage reduzieren Beitrag um 5-10 Prozent. Selbstständige: Bilden Sie GbR, teilen Beiträge. Kinderfreibetrag entfällt nicht – prüfen Sie Anspruch.
Langfristig: PKV ab 3.000 Euro Netto lohnt, spart bis 40 Prozent (PKV-Verband 2024). Aber Achtung: Vorversicherungszeit zählt.
FAQ: Häufige Fragen zur KV-Beitrag Berechnung
Wie hoch ist die Beitragsbemessungsgrenze 2025?
Prognose: 67.500 Euro jährlich, basierend auf 4,8 Prozent Lohnsteigerung. Offiziell per Verordnung im November 2024.
Was tun bei Einkommensschwankungen?
Vorauszahlungen anpassen über Kasse, Jahresausgleich per Steuerbescheid. Schwankungen über 20 Prozent: Monatsmeldung empfohlen.
Lohnt sich Familienversicherung?
Ja, kostenlos für Ehepartner bei unter 485 Euro Eigenverdienst, Kinder immer. Spart 1.500 Euro jährlich pro Person.
Der Krankenversicherungsbeitrag zu berechnen ist kein Hexenwerk, doch Nuancen wie Zusatzbeitrag und BBG machen den Unterschied. Priorisieren Sie Kassenwechsel und genaue Rechengros-Ermittlung – Ersparnisse von 500 Euro jährlich sind realistisch. Bleiben Sie auf dem Laufenden: Sätze steigen tendenziell um 0,5 Prozent p.a., BBG folgt Löhnen. Wer ignoriert, zahlt drauf. Nutzen Sie Rechner, prüfen Bescheide – so kontrollieren Sie Ihre Sozialabgaben präzise und sparsam. Insgesamt: Transparenz schützt vor Überraschungen, Position der GKV bleibt stabil trotz Demografie-Herausforderungen.