
Die Frage, ob eine Schenkung als Einkommen gewertet wird, bewegt viele Menschen. Ob es sich um die finanzielle Unterstützung der Eltern für den ersten Hauskauf, ein großzügiges Geldgeschenk zum Geburtstag von den Großeltern oder eine unerwartete Erbschaft im weitesten Sinne handelt – die Zuwendung von Vermögenswerten wirft sofort Fragen nach der steuerlichen Behandlung und den rechtlichen Konsequenzen auf.
Besonders in Phasen des Lebens, in denen finanzielle Übergänge stattfinden, ist es entscheidend, die genauen rechtlichen und steuerlichen Abgrenzungen zu verstehen. In diesem ersten Teil unseres umfassenden Fachartikels beleuchten wir die grundlegenden Definitionen, die steuerliche Einordnung im deutschen Rechtssystem sowie die essenziellen Unterschiede zwischen steuerbarem Einkommen und steuerfreier Vermögensübertragung.
1. Die juristische Definition: Einkommen versus Schenkung
Um zu verstehen, wie eine Schenkung behandelt wird, müssen wir zunächst die beiden zentralen Begriffe im deutschen Recht sauber voneinander trennen: Einkommen und Schenkung.
Was versteht man unter Einkommen?
Im Sinne des Einkommensteuergesetzes (EStG) ist Einkommen die Summe der Einkünfte aus den sieben Einkunftsarten, die das Gesetz definiert:
Land- und Forstwirtschaft
Gewerbebetrieb
Selbstständige Arbeit
Nichtselbstständige Arbeit (klassisches Angestelltenverhältnis)
Kapitalvermögen (z. B. Zinsen, Dividenden)
Vermietung und Verpachtung
Sonstige Einkünfte (z. B. rentenähnliche Bezüge oder bestimmte Veräußerungsgeschäfte)
Einkommen ist in der Regel das Resultat eigener wirtschaftlicher Aktivität, einer Gegenleistung für Arbeit, der Erwirtschaftung von Erträgen oder dem Einsatz von Kapital. Es fließt dem Steuerpflichtigen regelmäßig oder im Rahmen einer Erwerbstätigkeit zu und soll den Lebensunterhalt sichern oder den Wohlstand durch eigene Leistung mehren.
Was ist eine Schenkung?
Das Bürgerliche Gesetzbuch (BGB) definiert eine Schenkung in § 516 BGB als eine Zuwendung, durch die jemand aus seinem Vermögen einen anderen bereichert. Das entscheidende Merkmal einer Schenkung ist die Unentgeltlichkeit.
Es gibt keine Gegenleistung des Beschenkten.
Beide Parteien (Schenker und Beschenkter) müssen sich darüber einig sein, dass die Zuwendung unentgeltlich erfolgt.
Eine Schenkung ist somit kein Entgelt für eine erbrachte Leistung und gehört definitionsgemäß nicht zum klassischen Einkommen aus Erwerbstätigkeit.
2. Steuerrechtliche Einordnung: Einkommensteuer vs. Erbschaft- und Schenkungsteuer
Ein weitverbreiteter Irrglaube ist, dass Geld, das man geschenkt bekommt, über die normale Einkommensteuererklärung als Einkommen versteuert werden muss. Das ist in den allermeisten Fällen falsch.
Warum Schenkungen nicht der Einkommensteuer unterliegen
Da eine Schenkung kein Entgelt für Arbeit oder Kapitalerträge darstellt, fällt sie nicht unter das Einkommensteuergesetz. Sie stellt keinen "Erwerb durch eigene wirtschaftliche Leistungsfähigkeit" im Sinne der Einkommensteuer dar.
Wichtiger Hinweis: Das bedeutet jedoch nicht, dass Schenkungen komplett steuerfrei bleiben. Der deutsche Staat erhebt auf unentgeltliche Zuwendungen eine eigene Steuerart: die Schenkungsteuer (bzw. Erbschaftsteuer, da beide im selben Gesetz geregelt sind – dem Erbschaftsteuer- und Schenkungsteuergesetz, kurz ErbStG).
Das Trennungsprinzip des Steuerrechts
Das Steuerrecht trennt strikt zwischen:
Einkünften (EStG): Werden durch Arbeit, Handel oder Kapitalerträge erzielt und unterliegen der progressiven Einkommensteuer.
Vermögensübertragungen (ErbStG): Finden unentgeltlich statt (Schenkungen zu Lebzeiten oder Erbschaften im Todesfall) und unterliegen der Schenkung- oder Erbschaftsteuer.
Diese Trennung ist von enormer Bedeutung, da für Schenkungen ganz andere Steuersätze, Freibeträge und Regeln gelten als für das reguläre Einkommen.
3. Freibeträge und Steuerklassen bei Schenkungen
Obwohl eine Schenkung steuerlich erfasst werden kann, bleibt sie für die allermeisten Bürger im privaten Rahmen völlig steuerfrei. Der Gesetzgeber sieht großzügige Freibeträge vor, die je nach Verwandtschaftsgrad gestaffelt sind. Diese Freibeträge können alle 10 Jahre erneut ausgeschöpft werden.
Die Steuerklassen im Schenkungsteuerrecht
Das Gesetz unterscheidet drei Steuerklassen, die den Grad der familiären Beziehung widerspiegeln:
Steuerklasse I: Ehegatten, eingetragene Lebenspartner, Kinder und Stiefkinder, Abkömmlinge der Kinder sowie (unter bestimmten Voraussetzungen) Eltern und Großeltern bei Erwerben von Todes wegen.
Steuerklasse II: Geschwister, Nichten und Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern und geschiedene Ehegatten.
Steuerklasse III: Alle übrigen Personen (z. B. unverheiratete Partner ohne eingetragene Partnerschaft, Freunde, Bekannte).
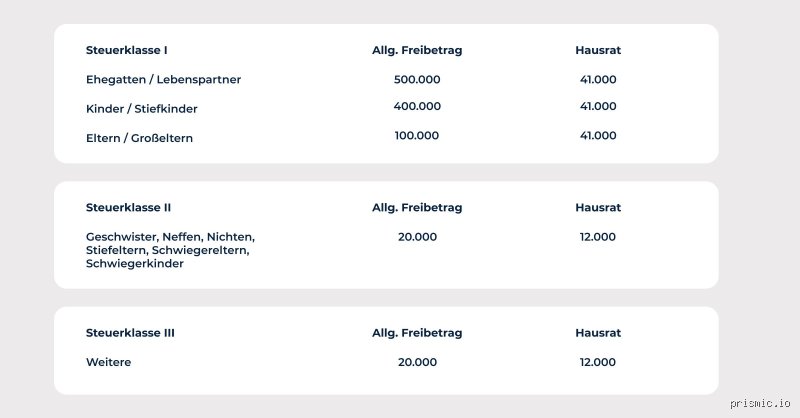
Übersicht der persönlichen Freibeträge (alle 10 Jahre)
Die Höhe des Freibetrags bestimmt, wie viel Vermögen Sie von einer Person steuerfrei geschenkt bekommen können:
Liegt der Wert der Schenkung innerhalb dieser Zehnjahresfrist unter dem jeweiligen Freibetrag, fällt keinerlei Steuer an. Es muss nicht einmal eine Schenkungsteuererklärung abgegeben werden, sofern das Finanzamt nicht explizit dazu auffordert.
4. Meldepflichten: Das Finanzamt muss informiert werden
Auch wenn viele Schenkungen steuerfrei bleiben, besteht eine gesetzliche Anzeigepflicht. Wer diese Pflicht missachtet, riskiert rechtliche Konsequenzen, selbst wenn gar keine Steuern anfallen würden.
Wann muss eine Schenkung gemeldet werden?
Gemäß § 30 des ErbStG sind sowohl der Schenker als auch der Beschenkte verpflichtet, jede Schenkung innerhalb von drei Monaten nach dem Zeitpunkt der uitvoerung dem zuständigen Erbschaftsteuerfinanzamt schriftlich anzuzeigen.
Ausnahme: Regelmäßige Geldbeschenke im Rahmen des üblichen Unterhalts oder kleinere Gelegenheitsgeschenke (z. B. Geburtstagsgeschenke im üblichen Rahmen) müssen nicht angezeigt werden.
Notarielle Verträge: Wenn eine Schenkung notariell beurkundet wird (etwa bei der Schenkung von Immobilien oder Firmenanteilen), übernimmt der Notar die Anzeige beim Finanzamt. In diesem Fall ist keine separate Meldung durch die Beteiligten mehr erforderlich.
Warum ist die Anzeige wichtig?
Die Anzeige dient dazu, dass das Finanzamt die Frist von zehn Jahren für die Ausnutzung der Freibeträge lückenlos nachvollziehen kann. Werden mehrere Schenkungen über die Jahre getätigt, rechnet das Finanzamt diese zusammen, um festzustellen, ob der Freibetrag im Zehnjahreszeitraum überschritten wurde.
Möchtest du in diesem Thema bestimmte Aspekte wie die Auswirkungen von Schenkungen auf Sozialleistungen oder die Besonderheiten bei Immobilienübertragungen genauer beleuchtet haben?
Häufige Irrtümer und steuerliche Stolpersteine
Der Mythos von der steuerfreien Barschenkung unter Freunden
Viele Menschen glauben fälschlicherweise, dass Bargeldspenden im privaten Kreis grundsätzlich völlig unsichtbar bleiben und deshalb keine Rolle spielen. Let's be clear: Sobald die Summe den gesetzlichen Freibetrag für steuerfreie Zuwendungen unter steuerlich fernstehenden Personen (welcher bei läppischen 20.000 Euro innerhalb von zehn Jahren liegt) übersteigt, greift das Gesetz. Und das Problem ist, dass Banken bei größeren Bareinzahlungen ohnehin hellhörig werden und Verdachtsmeldungen nach dem Geldwäschegesetz auslösen. Wer hier denkt, das Finanzamt schaue weg, unterschätzt die Kontrollmechanismen der Behörden gewaltig.
Die Illusion des unbegrenzten Freibetrags für Immobilien
Ein weiterer populärer Trugschluss betrifft die Übertragung von Wohneigentum an Kinder. Natürlich existiert ein großzügiger Freibetrag von 400.000 Euro, der viele vermeintlich in Sicherheit wiegt (was oft zu voreiligen Schritten verleitet). Aber was passiert, wenn im selben Atemzug ein lebenslanges Wohnrecht oder ein Nießbrauch vereinbart wird? Die Bewertung dieser Gegenleistungen mindert zwar rechnerisch den steuerpflichtigen Wert, führt jedoch bei fehlerhafter vertraglicher Gestaltung zu massiven Streitigkeiten mit dem zuständigen Erbschaftsteuerstelle.
Schenkung oder verdeckter Kredit?
Manchmal versuchen Familien, Schenkungen als Darlehen zu tarnen, um Steuern oder Sozialabgaben zu umgehen. Weil Verträge ohne Zinsen und feste Rückzahlungspläne vorliegen, urteilen Finanzämter gnadenlos. Ein zinsloses Darlehen wird im steuerlichen Sinne schnell als heimliche Schenkung gewertet, welche rückwirkend versteuert werden muss. Deshalb gilt: Wer Geld verleiht, muss klare vertragliche Bedingungen schaffen, anstatt auf mündliche Absprachen zu vertrauen.
Steuerliche Geheimwaffen und Experten-Tipps für die Praxis
Wie Kettenschenkungen legale Freibeträge vervielfachen
Der clevere Ausweg bei drohenden Steuerlasten
Wer Vermögen steueroptimiert übertragen will, ohne direkt die harten Grenzen des Gesetzes zu sprengen, setzt auf strategische Kettenschenkungen. Aber wie funktioniert dieser Kunstgriff in der Praxis? Eltern schenken beispielsweise Geld an ihr Kind, welches dieses Guthaben direkt an die Enkelkinder weiterreicht. Weil steuerlich jeweils eigene Freibeträge zwischen den Verwandtschaftsgraden gelten, lässt sich das steuerfreie Gesamtvolumen auf diese Weise drastisch erhöhen (vorausgesetzt, es liegt kein abgekartetes, von vornherein steuerschädliches Spiel vor). Man muss allerdings extrem präzise agieren, weil die Finanzverwaltung genau hinschaut, ob echte Handlungsspielräume existieren.
Häufige Fragen (FAQ)
Muss jede Schenkung grundsätzlich beim Finanzamt angezeigt werden?
Ja, gemäß § 30 des Erbschaftsteuer- und Schenkungsteuergesetzes sind sowohl der Schenker als auch der Beschenkte gesetzlich verpflichtet, jede Schenkung innerhalb von drei Monaten nach der uitvoerung dem zuständigen Finanzamt schriftlich anzuzeigen. Diese Anzeigepflicht greift unabhängig davon, ob die Zuwendung letztlich steuerfrei bleibt oder wegen des Freibetrags gar keine Steuer anfällt. Wer diese Frist versäumt, riskiert im schlimmsten Fall Bußgelder oder den Vorwurf der leichtfertigen Steuerverkürzung. Statistisch gesehen stolpern überraschend viele Privatpersonen genau über diese bürokratische Hürde, weil sie fälschlicherweise annehmen, eine steuerfreie Schenkung müsse nirgendwo gemeldet werden.
Zählt die finanzielle Unterstützung für den Urlaub oder den Führerschein meiner Kinder als steuerpflichtige Schenkung?
Reguläre Unterhaltsleistungen sowie die üblichen Zuwendungen zur Ausbildung oder zum Unterhalt gehören zum gesetzlich geregelten Rahmen und sind meist privilegiert. Wenn Sie Ihrem volljährigen Nachwuchs jedoch den luxuriösen Sportwagen zum Geburtstag finanzieren oder die Weltreise komplett bezahlen, handelt es sich steuerrechtlich sehr wohl um eine freigebige Zuwendung. Zwar greift auch hier der reguläre Freibetrag von 400.000 Euro pro Elternteil alle zehn Jahre, sodass kleinere Beträge problemlos bleiben. Dennoch sollten Eltern bei außergewöhnlich hohen Zusatzleistungen stets im Blick behalten, dass die Summe aller Geschenke innerhalb des Zehnjahreszeitraums akkumuliert wird.