DAS KÖNNTE IHNEN AUCH GEFALLEN
ZUGEHÖRIGE TAGS
_ngcontent  _nghost  c1708829769  c1892699636  c3731322263  carousel  citation  footnote  inline  inserted  placeholder  source  sources  steuerklasse  superscript  
NEUESTE BEITRÄGE

Wer hat Steuerklasse III?

Wer hat Steuerklasse III?

Wer hat Steuerklasse III? Grundlagen, Voraussetzungen und steuerrechtliche Einordnung

Das deutsche Einkommensteuerrecht unterscheidet im Rahmen der Lohnsteuerabzugsmerkmale (ELStAM) zwischen verschiedenen Steuerklassen, die je nach Familienstand und beruflicher Situation gesetzlich zugeordnet werden oder gewählt werden können. Die Steuerklasse III (oft auch als Steuerklasse 3 geschrieben) nimmt hierbei eine Sonderrolle ein. Sie ist gezielt auf bestimmte Lebensmodelle – primär auf verheiratete Paare oder eingetragene Lebenspartner mit stark unterschiedlichem Einkommen sowie auf Verwitwete – zugeschnitten.

Im folgenden Fachartikel wird detailliert analysiert, wer Anspruch auf die Steuerklasse III hat, welche rechtlichen und wirtschaftlichen Mechanismen dahinterstehen und für wen sich dieses Modell in der Praxis tatsächlich bezahlt macht.

1. Grundlegende Definition und steuerlicher Zweck

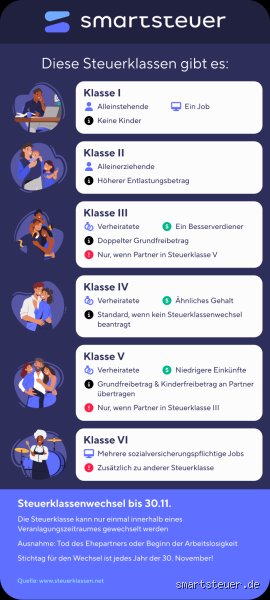
Die Steuerklasse III ist keine eigenständige Steuerklasse, die von Alleinstehenden gewählt werden kann, sondern sie ist eng mit dem steuerlichen System des Ehegattensplittings verknüpft. Ihr Hauptmerkmal besteht darin, dass sie den steuerlichen Grundfreibetrag des Arbeitnehmers verdoppelt.

Im deutschen Steuerrecht wird der Grundfreibetrag gewährt, um das Existenzminimum eines jeden Bürgers steuerfrei zu stellen. Während Alleinstehende in der Steuerklasse I diesen Freibetrag einmal beanspruchen, wird er in der Steuerklasse III für den antragstellenden Partner verdoppelt (da rechnerisch der Freibetrag des Partners mit einfließt, sofern dieser die Steuerklasse V wählt oder gar kein eigenes Einkommen erzielt).

  • Monatlicher Effekt: Durch den doppelten Grundfreibetrag fallen im monatlichen Lohnsteuerabzug extrem geringe Steueranteile an.

  • Netto-Vorteil: Arbeitnehmer in der Steuerklasse III verzeichnen von ihrem Bruttogehalt das höchste Netto aller sechs Steuerklassen.

2. Wer hat konkreten Anspruch auf die Steuerklasse III?

Nicht jede Person oder jedes Paar darf frei entscheiden, ob sie in die Steuerklasse III wechseln. Der Gesetzgeber knüpft die Vergabe an strenge personenbezogene Voraussetzungen gemäß § 38b des Einkommensteuergesetzes (EStG). Grundsätzlich kommen drei Personengruppen infrage:

A. Verheiratete und eingetragene Lebenspartner in der Kombination III/V

Der Regelfall für die Steuerklasse III betrifft verheiratete Paare sowie Partner in einer eingetragenen Lebenspartnerschaft. Hierbei gilt das Prinzip der gegenseitigen Wahlfreiheit bezüglich der Steuerklassenkombinationen:

  • Entscheidet sich ein Partner für die Steuerklasse III, muss der andere Partner zwingend die Steuerklasse V wählen. (Alternativ können beide Partner die Steuerklasse IV wählen oder die Variante mit Faktor nutzen).

  • Voraussetzung für diese Kombination ist, dass beide Partner unbeschränkt einkommensteuerpflichtig sind und nicht dauernd getrennt leben.

B. Verwitwete Personen (Gnadenfrist im Todesjahr und Folgejahr)

Eine oft übersehene Berechtigung betrifft verwitwete Arbeitnehmer. Stirbt der Ehepartner oder eingetragene Lebenspartner, verbleibt der überlebende Partner im Kalenderjahr des Todes sowie im darauffolgenden Kalenderjahr automatisch bzw. auf Antrag in der Steuerklasse III, sofern bestimmte Bedingungen erfüllt sind:

  • Beide Ehegatten mussten zum Todeszeitpunkt im Inland gewohnt haben und durften nicht dauernd getrennt leben.

  • Dieser Sonderstatus dient dazu, den abrupten finanziellen Schock nach dem Verlust des Partners abzufedern, bevor ab dem dritten Jahr meist eine Überführung in die Steuerklasse I erfolgt (oder Steuerklasse II bei vorhandenen Kindern).

C. Getrennt lebende Ehepartner im Trennungsjahr

Im Jahr der Trennung behalten Ehepaare in der Regel noch ihre bisherige Steuerklassenkombination bei. Erst wenn das Trennungsjahr abgelaufen ist oder die Scheidung offiziell vollzogen wird, sind sie verpflichtet, dem Finanzamt die Trennung zu melden, woraufhin eine Umgruppierung in die Steuerklasse I (bzw. II) erfolgt.

3. Für welche Paarkonstellationen lohnt sich die Steuerklasse III?

Die Steuerklasse III ist keineswegs ein generelles "Geschenk" des Staates, sondern lediglich eine Vorauszahlung beziehungsweise eine monatliche Liquiditätsverschiebung innerhalb der Ehegattenveranlagung. Sie lohnt sich vor allem dann, wenn ein massives finanzielles Ungleichgewicht beim Arbeitseinkommen der Partner vorliegt:

  • Das klassische Alleinverdiener-Modell: Ein Partner arbeitet Vollzeit und erzielt ein hohes Einkommen, während der andere Partner gar kein eigenes Einkommen hat (z. B. wegen Kindererziehung, Pflege oder Studium). In diesem Fall verpufft die Steuerklasse V des Partners ohne Einkommen, während der Hauptverdiener optimal von den niedrigen Abzügen der Steuerklasse III profitiert.

  • Das ausgeprägte "Schieflage"-Modell: Ein Partner verdient sehr gut (ca. 60 Prozent oder mehr des Gesamteinkommens der Familie), während der andere Partner ein eher geringes Einkommen erzielt. Der Besserverdiener wählt Steuerklasse III, der Geringverdiener Steuerklasse V.

Wann ist die Steuerklasse III unvorteilhaft?

Verdienen beide Partner annähernd gleich viel (etwa im Verhältnis 50:50 oder 55:45), ist die Steuerklassenkombination III/V meist kontraproduktiv. Zwar hat das Paar monatlich mehr Netto auf dem Konto, allerdings führt die Steuerklasse V beim Partner mit dem niedrigeren Gehalt zu massiven steuerlichen Abzügen. Am Jahresende droht in solchen Fällen fast immer eine empfindliche Steuernachzahlung im Rahmen der gemeinsamen Einkommensteuererklärung. Für solche Paare ist die Steuerklasse IV (mit oder ohne Faktor) die deutlich passendere Wahl.

Häufige Fallstricke und Mythen rund um die Steuerklasse III

Bei der Betrachtung der Steuerklasse III halten sich einige hartnäckige Mythen in der steuerlichen Beratungspraxis. Ein weitverbreiteter Irrglaube ist beispielsweise die Annahme, dass die Wahl der Steuerklassenkombination III/V die Gesamthöhe der zu zahlenden Steuern über das gesamte Jahr hinweg direkt beeinflusst.

Dabei wird oft übersehen, dass das eigentliche steuerliche Instrument des Ehegattensplittings völlig unabhängig von der gewählten Lohnsteuerklasse funktioniert. Ob ein Paar sich für die Kombination IV/IV, III/V oder das Faktorverfahren entscheidet – am Ende des Kalenderjahres, nach Einreichung der gemeinsamen Einkommensteuererklärung, wird die exaktgleiche Steuerschuld vom Finanzamt ermittelt. Die monatlichen Abzüge wirken lediglich wie ein zinsfreies Darlehen an den Staat oder eben wie eine monatliche Liquiditätsspritze, die im Falle der Steuerklasse III im darauffolgenden Jahr häufig zu einer Steuernachzahlung führt.

Die steuerlichen Pflichten: Warum die Steuererklärung Pflicht ist

Wer sich für die Kombination III und V entscheidet, muss zwingend eine Steuererklärung beim zuständigen Finanzamt einreichen. Das Gesetz sieht diese Verpflichtung in § 46 des Einkommensteuergesetzes (EStG) unmissverständlich vor, da durch den doppelten Grundfreibetrag in Klasse III monatlich zu wenig Steuern einbehalten worden sein könnten, sofern die Einkommensverteilung stark von der realen Jahressumme abweicht.

  • Abgabefrist: Die Fristen für die Steuererklärung sollten strikt eingehalten werden, um Verspätungszuschläge zu vermeiden.

  • Nachzahlungspotenzial: Da in Steuerklasse V der Grundfreibetrag komplett entfällt (da dieser bereits in Steuerklasse III doppelt berücksichtigt wurde), zahlen Geringverdiener monatlich massiv drauf. Reicht das Gesamteinkommen des Haushalts jedoch nicht aus, um die durch die Klasse III entstandene Lücke auszugleichen, droht bei der Veranlagung oft eine spürbare Nachzahlung.

Die Sonderregelung für Verwitwete: Das "Gattenjahr"

Nicht nur verheiratete Paare während ihrer aktiven Ehe profitieren von der Steuerklasse III, sondern unter bestimmten Voraussetzungen auch verwitwete Arbeitnehmer. Stirbt der Ehepartner, tritt automatisch für das verbleibende Kalenderjahr des Todesfalls sowie für das darauffolgende Kalenderjahr (das sogenannte Gattenjahr) die Steuerklasse III in Kraft, sofern bestimmte Bedingungen erfüllt sind:

  1. Zum Zeitpunkt des Todes bestanden eine gültige Ehe und kein dauerndes Getrenntleben.

  2. Beide Ehegatten hatten ihren Wohnsitz oder gewöhnlichen Aufenthalt im Inland.

Diese Regelung soll trauernden Hinterbliebenen in der ersten schwersten Zeit finanzielle Luft verschaffen, bevor sie im darauffolgenden steuerlichen Veranlagungsjahr in die Steuerklasse I (oder II bei Alleinerziehenden) überführt werden.

Alternativen zur Steuerklasse III: Das Faktorverfahren

Aufgrund der oft hohen Nachzahlungen bei der Kombination III/V rückt das sogenannte Faktorverfahren (oft in Kombination mit Steuerklasse IV/IV geführt) immer stärker in den Fokus von Experten.

Beim Faktorverfahren ermittelt das Finanzamt anhand der voraussichtlichen Jahresarbeitslöhne exakt den Splittingvorteil und multipliziert diesen mit einem individuellen Faktor. Das führt dazu, dass monatlich exakt die Summe an Lohnsteuer einbehalten wird, die dem Ehepaar nach dem Splittingtarif auch tatsächlich zusteht. Unangenehme Nachzahlungen am Jahresende werden dadurch minimiert, ohne dass auf die monatliche Liquiditätsoptimierung komplett verzichtet werden muss.

Fazit und Handlungsempfehlung für Paare

Wer hat nun Steuerklasse III? Zusammenfassend lässt sich festhalten: Die Steuerklasse III ist exklusiv verheirateten und verpartnerten Arbeitnehmern vorbehalten, bei denen ein Partner entweder Alleinverdiener ist oder ein massives Gefälle im Bruttoeinkommen (Faustregel: ca. 60 zu 40 Prozent oder mehr zugunsten des Inhabers von Klasse III) vorliegt.

Paare sollten ihre Gehaltsstrukturen regelmäßig überprüfen und gegebenenfalls über das Jahr hinweg unkompliziert den Steuerklassenwechsel digital via ELSTER veranlassen. Insbesondere bei veränderten Lebensumständen wie der Geburt eines Kindes, Arbeitslosigkeit oder Gehaltssprüngen lohnt sich der Blick auf die Lohnsteuerabrechnung, um finanzielle Engpässe oder böse Überraschungen bei der Steuererklärung zu vermeiden.

💡 Wichtige Punkte

  • Wie Finanzen aufteilen? - Die 50-30-20-Regel ist ein einfacher Weg, Ihr monatliches Nettoeinkommen zu budgetieren.
  • Wer hat Steuerklasse III? - Steuerklasse 3 ist verheirateten Paaren und Partnern eingetragener Lebensgemeinschaften vorbehalten.
  • Welches Sternzeichen steht für Finanzen? - Als Steinbock hast du einen guten Überblick über deine Finanzen, welche durch berufliche Veränderungen profitieren können.
  • Wie regelt man Finanzen in der Ehe? - 6 Tipps zur Verwaltung der Finanzen in der EheLegt eure gemeinsamen finanziellen Ziele fest. ...
  • Sollte man wenn man heiratet die Finanzen trennen? - Ehepaare können in einem Ehevertrag auch Gütertrennung oder Gütergemeinschaft vereinbaren.

❓ Häufig gestellte Fragen

1. Wie Finanzen aufteilen?

Die 50-30-20-Regel ist ein einfacher Weg, Ihr monatliches Nettoeinkommen zu budgetieren. Sie besagt, dass 50 Prozent Ihres Nettoeinkommens für Fixkosten (wie Miete und Rechnungen), 30 Prozent für persönliche Bedürfnisse (wie Hobbys oder Ausgehen) und 20 Prozent fürs Sparen vorgesehen sein sollten.

2. Wer hat Steuerklasse III?

Steuerklasse 3 ist verheirateten Paaren und Partnern eingetragener Lebensgemeinschaften vorbehalten. Die Wahl der Steuerklasse 3 ist nur in Kombination mit Steuerklasse 5 möglich. Die Steuerklassenkombination lohnt sich besonders für Paare mit deutlich unterschiedlich hohen Einkommen.

3. Welches Sternzeichen steht für Finanzen?

Als Steinbock hast du einen guten Überblick über deine Finanzen, welche durch berufliche Veränderungen profitieren können.

4. Wie regelt man Finanzen in der Ehe?

6 Tipps zur Verwaltung der Finanzen in der Ehe
  • Legt eure gemeinsamen finanziellen Ziele fest. ...
  • Erstellt eine Liste mit den gemeinsamen und individuellen Kosten. ...
  • Entscheidet, wie viel jeder beisteuern kann und welche Summe euch als angemessen erscheint. ...
  • Legt fest, wie ihr mit euren Ausgaben umgeht. ...
  • Erstellt ein Budget.
  • Weitere Einträge...•04.05.2021

    5. Sollte man wenn man heiratet die Finanzen trennen?

    Ehepaare können in einem Ehevertrag auch Gütertrennung oder Gütergemeinschaft vereinbaren. Gütertrennung - Wollt Ihr keinen finanziellen Ausgleich des Zugewinns im Falle einer Scheidung, könntet Ihr Gütertrennung vereinbaren (§ 1414 BGB). Während der Ehe gibt es keine Verfügungsbeschränkungen.

    6. Wer hat die Steuerklasse 1?

    Die Steuerklasse 1 ist für Singles oder nicht mehr verheiratete Steuerzahler vorgesehen. Diese Klasse richtet sich demnach an Personen, die ledig, unverheiratet, geschieden oder verwitwet sind.29.12.2023

    7. Wer hat bei Steuerklasse 4 Vorteile?

    Die Steuerklassenkombination 4 und 4 empfiehlt sich grundsätzlich für Partner, die annähernd gleich hohe Einkommen beziehen. Dann führen Ihre Arbeitgeber bereits ungefähr die Summe an Steuern ab, die Sie dem Finanzamt letztlich schulden.

    8. Was trinkt Charles III?

    Es wird erzählt, dass König Charles III. gerne Darjeeling-Tee trinkt, und zwar mit einem Spritzer Milch und etwas Honig.

    9. Wird Charles III gekrönt?

    September 2022 wurde Charles III. in einer historischen Zeremonie förmlich zum neuen britischen König und Nachfolger der verstorbenen Königin Elizabeth II. ausgerufen. Am Sonnabend folgte nun die feierliche Krönung des ewigen Thronfolgers in der Westminster Abbey in London.07.05.2023

    10. Was verdient Charles III?

    Mit dem Tod der Queen im September 2022 übernimmt King Charles mit seiner Krönung im Mai 2023 die Rolle des Duke und Lancaster und die Verwaltung der dazugehörigen Ländereien. Im Geschäftsjahr 2023 hatte King Charles rund 26,2 Millionen Britische Pfund zur Verfügung.

    11. Was hat die Krönung von Charles III gekostet?

    Zwischen 50 und 100 Millionen Euro wird die Krönung von König Charles III. am Samstag in London schätzungsweise kosten.05.05.2023

    12. Wer hat mehr Abzüge Steuerklasse 1 oder 5?

    In der Steuerklasse 5 hat man mehr Abzüge. Der Unterschied zwischen Steuerklasse 1 und 5 liegt darin, dass in der Steuerklasse 1 bestimmte Freibeträge berücksichtigt werden, während in der Steuerklasse 5 diese nicht relevant sind.12.07.2023

    13. Wie reich ist Charles III?

    Diesen Berechnungen zufolge verfügt König Charles über ein persönliches Nettovermögen von 600 Millionen Pfund, was etwa 679 Millionen Euro entspricht. Damit stellt er das Nettovermögen seiner verstorbenen Mutter locker in den Schatten.: Sie verfügte „nur“ über 370 Millionen Pfund (419 Millionen Euro).08.09.2023

    14. Wer ist in Steuerklasse 5?

    Wer bekommt die Steuerklasse 5? In der Steuerklasse 5 sind eingetragene Lebenspartner oder Verheiratete, die nicht dauernd voneinander getrennt leben und sehr unterschiedliche Einkommen haben, anzutreffen. Der Partner mit dem niedrigeren Gehalt landet dabei in der Klasse 5.

    15. Wer bekommt alles Steuerklasse 1?

    Die Steuerklasse 1 ist für Singles oder nicht mehr verheiratete Steuerzahler vorgesehen. Diese Klasse richtet sich demnach an Personen, die ledig, unverheiratet, geschieden oder verwitwet sind.29.12.2023

    16. Was ist die stärkste Motivation?

    Intrinsische Motivation Es ist die stärkste und ausdauerndste Antriebskraft des Menschen.30.11.2016

    17. Kann man Mitarbeiter motivieren?

    Mit gezielten Maßnahmen können Unternehmen einiges für die Mitarbeitermotivation tun. Natürlich wirken extrinsische Reize wie Gehaltserhöhungen oder Beförderungen, um einen gewissen Motivationsgrad zu erreichen. Doch einen langfristigen Bindungseffekt erzielen Sie erst, wenn Sie Mitarbeiter intrinsisch motivieren.

    18. Wie kann ich meine Mitarbeiter belohnen?

    65 Kreative Ideen, wie Sie Ihre Mitarbeiter belohnen können
  • Markenkleidung / Design.
  • Spotify Premium- oder Apple Music-Abonnement.
  • Buch des Monats.
  • Wohltätige Spenden.
  • 7. “
  • Kaffee-Mitgliedschaften.
  • Festgelegtes "Spaß"-Budget.
  • Website oder Newsletter-Funktion 🚫💰
  • Weitere Einträge20.11.2020

    19. Wie erkenne ich einen guten Mitarbeiter?

    10 Merkmale, an denen man die besten Mitarbeiter:innen erkennt
  • Sie können auf Anerkennung und Belohnung warten.
  • Sie können Konflikte aushalten.
  • Sie fokussieren.
  • Sie sind auf vernünftige Art und Weise mutig.
  • Sie haben ihr Ego unter Kontrolle.
  • Sie wollen sich immer weiter verbessern.
  • Weitere Einträge09.04.2022

    20. Wie erkennt man einen guten Mitarbeiter?

    Was ein guter Mitarbeiter ist, weiß fast jeder: Er ist zuverlässig, arbeitet hart, besitzt Führungsqualitäten und ist ein Teamplayer.13.09.2020

    21. Was sind die besten Mitarbeiter?

    Es sind vor allem jene, die sich durch Förderung und Weiterentwicklung, durch das Fördern von Talenten und durch Leistungsziele motivieren lassen, also Mitarbeiter mit intrinsischer Motivation. Damit werden auch wichtige Ziele der Mitarbeitermotivation wie Leistung und Produktivität angepeilt.04.05.2021

    22. Was ist schwierig an schwierigen Mitarbeitern?

    Schwierige Mitarbeiter sind oft respektlose Mitarbeiter Wenn Mitarbeiter respektlos gegenüber Vorgesetzten sind, kann sie das aus deren Sicht schwierig machen. Der Mitarbeiter akzeptiert dann häufig den Vorgesetzten nicht – und scheut sich auch nicht, das deutlich zu zeigen.

    23. Wie erkennt man unzufriedene Mitarbeiter?

    Anzeichen beachten und unzufriedene Mitarbeiter erkennen meckert viel und zeigt sich permanent unzufrieden. fällt mit negativen Kommentaren gegenüber Kollegen und Führungskräften auf. verbreitet eine schlechte Stimmung im Team. trägt keine konstruktiven Vorschläge bei und verhält sich destruktiv.22.10.2020

    24. Wie steigere ich die Motivation der Mitarbeiter?

    Man kann Mitarbeiter motivieren, indem man sie antreibt, gute Leistungen zu bringen.Generelle Wege Mitarbeiter zu motivieren
  • Zeigen Sie Interesse.
  • Wertschätzen Sie.
  • Bitten Sie um Rat.
  • Zeigen Sie Dankbarkeit.
  • Revanchieren Sie sich.
  • Überraschen Sie.
  • Suchen Sie ein gemeinsames Ziel.
  • Seien Sie sich treu.
  • Weitere Einträge

    25. Was ist wichtig für Mitarbeiter?

    In einer aktuellen Studie der ZEIT nannten über 80 Prozent der befragten Arbeitnehmer als wichtigsten Aspekt ihrer Arbeit, sich dort wohlzufühlen.