
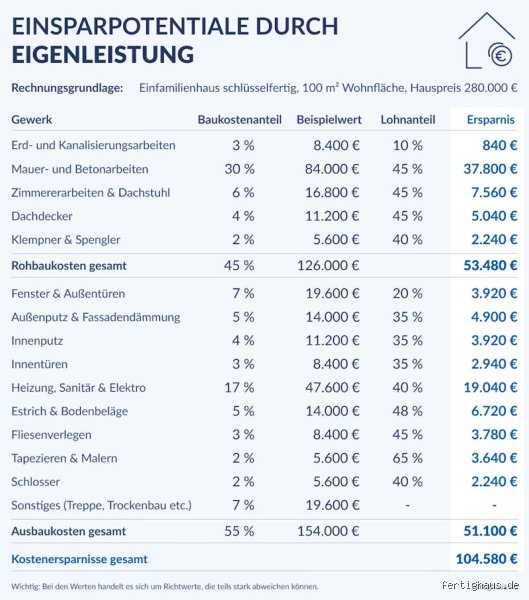
Die nackte Wahrheit über den fiktiven Stundenlohn und die Bankenlogik
Man muss sich das Ganze wie ein zweischneidiges Schwert vorstellen. Auf der einen Seite steht die Bank, die Sicherheit will, und auf der anderen Seite steht der Bauherr, der jeden Cent zweimal umdrehen muss, um den Traum von den eigenen vier Wänden nicht platzen zu lassen. Die meisten Kreditinstitute akzeptieren Eigenleistungen bis zu einer Höhe von etwa 10 bis 15 Prozent der gesamten Bausumme, wobei die Obergrenze oft bei 30.000 oder 50.000 Euro gedeckelt wird. Warum eigentlich? Weil die Bank weiß, dass Sie kein Profi sind. Wenn ein gelernter Maurer am Wochenende seine eigenen Wände hochzieht, ist das eine Sache, aber wenn ein IT-Spezialist plötzlich beschließt, die gesamte Elektrik im Alleingang zu stemmen, schrillen bei den Risikoprüfern die Alarmglocken. Die Anerkennung von 15 bis 20 Euro pro Stunde ist hierbei ein Sicherheitswert, der sicherstellen soll, dass das Projekt auch dann fertiggestellt werden kann, wenn der Bauherr plötzlich die Lust verliert oder sich schlichtweg übernimmt.
Das ist der Punkt, an dem es knifflig wird. Während die Bank mit 15 Euro rechnet, sparen Sie effektiv viel mehr, da Sie keinen Handwerker bezahlen müssen, der inklusive Mehrwertsteuer, Anfahrt und Sozialabgaben locker 60 bis 90 Euro die Stunde kostet. Die Differenz zwischen dem fiktiven Lohn der Bank und der tatsächlichen Ersparnis ist Ihr Puffer. Aber Vorsicht: Dieser Puffer schmilzt schneller als Eis in der Mittagssonne, wenn man die benötigte Zeit falsch einschätzt. Ein Laie braucht für fast alle Arbeiten mindestens die dreifache Zeit eines Profis. Und genau hier liegt der Hund begraben. Wenn Sie für eine Aufgabe, die der Handwerker in 10 Stunden erledigt, 40 Stunden brauchen, sinkt Ihr effektiver Stundenlohn auf ein Niveau, das kaum noch die verbrauchten Kalorien deckt.
Warum die Muskelhypothek oft eine gefährliche Milchmädchenrechnung bleibt
Ich bin fest davon überzeugt, dass die meisten Bauherren den psychologischen Faktor der Eigenleistung massiv unterschätzen. Es klingt so einfach: "Am Wochenende streichen wir die Wände und verlegen das Laminat." Doch nach sechs Monaten auf der Baustelle, nach acht Stunden regulärer Arbeit im Büro und anschließenden Schichten bis Mitternacht im Staub, sieht die Welt ganz anders aus. Die Motivation sinkt, die Fehlerquote steigt. Und Fehler am Bau sind teuer. Wenn der Fliesenleger kommen muss, um Ihren misslungenen Estrich auszubessern, zahlen Sie am Ende drauf. Das ist die bittere Realität, über die in glänzenden Bauratgebern selten gesprochen wird. Man unterschätzt die Logistik, das Schleppen von Material und die ständige Reinigung der Baustelle, die allesamt Zeit fressen, aber keinen sichtbaren Fortschritt bringen.
Der Zeitfaktor als größter Feind der Kalkulation
Es ist ein weit verbreiteter Irrtum zu glauben, dass man jede freie Minute produktiv nutzen kann. Wer einen Stundenlohn für seine Eigenleistung berechnet, sollte unbedingt Pufferzeiten einplanen. Ein Profi hat sein Werkzeug im Griff, er kennt die Handgriffe im Schlaf und er hat vor allem eines: die richtigen Maschinen. Sie hingegen rennen dreimal zum Baumarkt, weil eine Schraube fehlt oder der geliehene Bohrhammer den Geist aufgegeben hat. Diese unproduktiven Stunden müssen in den fiktiven Stundenlohn eingepreist werden, auch wenn die Bank das nicht sieht. Effektiv sinkt der Wert Ihrer Arbeit mit jeder Minute, die Sie suchend im Baumarkt verbringen.
Qualitätsverlust und der Wiederverkaufswert
Man muss hier ehrlich zu sich selbst sein. Eine schlecht verpachtelte Wand oder eine krumme Fußleiste mag einen selbst im ersten Jahr nicht stören, aber spätestens beim Wiederverkauf oder bei der Begutachtung durch einen Sachverständigen rächt sich der Pfusch. Die Ersparnis beim Stundenlohn wird dann durch einen Wertabschlag der Immobilie wieder aufgefressen. Es gibt Gewerke, da ist Eigenleistung absolut sinnvoll, und es gibt Bereiche, da sollte man schlichtweg die Finger davon lassen. Die Grenze verläuft oft dort, wo es um die Substanz oder um sicherheitsrelevante Installationen geht.
Welche Gewerke sich für welche Stundenverrechnung eignen
Werfen wir einen Blick auf die Praxis. Wo lässt sich der höchste "virtuelle Stundenlohn" erzielen? Malerarbeiten sind der Klassiker. Hier kann fast jeder mit anpacken, und das Material ist vergleichsweise günstig. Wenn man hier 20 Euro pro Stunde ansetzt, kommt man der Realität sehr nahe. Anders sieht es beim Trockenbau aus. Das Aufstellen von Profilen und das Verschrauben von Gipskartonplatten geht schnell, aber das Verspachteln und Schleifen ist eine Kunst für sich. Hier verbringen Laien oft Wochen mit Nachbessern. In solchen Fällen ist der angesetzte Stundenlohn reine Fiktion, weil die Effizienz gegen Null geht.
Bodenbeläge und Fliesen: Die kalkulatorische Falle
Beim Verlegen von Klick-Laminat oder Vinyl kann man ordentlich Geld sparen. Hier ist ein Stundenlohn von 20 bis 25 Euro realistisch ansetzbar. Aber wehe, es geht ans Fliesenlegen im Badezimmer. Großformatige Fliesen verzeihen keinen Millimeter Abweichung. Wer hier scheitert, produziert Bauschutt statt Wohnraum. Ich finde diesen Drang zur totalen Eigenleistung oft überbewertet, besonders wenn man bedenkt, dass Fachfirmen eine Gewährleistung bieten müssen. Wenn Ihre Fliese reißt, ist das Ihr Problem. Wenn die Fliese des Profis reißt, muss er nachbessern. Dieser Versicherungswert ist in den 20 Euro der Bank gar nicht enthalten.
Außenanlagen und Gartenbau als Geheimtipp
Hier lässt sich oft am meisten herausholen, ohne das Kerngebäude zu gefährden. Das Pflastern der Einfahrt oder das Anlegen von Terrassen ist körperlich extrem anstrengend, erfordert aber weniger filigranes Geschick als der Innenausbau. Hier akzeptieren Banken oft problemlos höhere Summen an Eigenleistung, da das Risiko für die Statik des Hauses minimal ist. Man kann hier locker mit 15 Euro pro Stunde kalkulieren und dabei eine enorme Summe an Lohnkosten für Landschaftsbauer einsparen, die heutzutage kaum noch unter 60 Euro pro Stunde zu bekommen sind.
Die rechtliche Komponente: BG Bau und die Versicherungspflicht
Das ist ein Thema, das viele Bauherren völlig verdrängen. Sobald Sie Freunde oder Verwandte auf die Baustelle holen, um Ihre Eigenleistung zu steigern, werden Sie zum Arbeitgeber. Das bedeutet: Meldepflicht bei der Berufsgenossenschaft Bau (BG Bau). Die Beiträge richten sich nach den geleisteten Arbeitsstunden. Wer hier schummelt, riskiert empfindliche Bußgelder. Und das Beste: Diese Kosten müssen Sie von Ihrem fiktiven Stundenlohn abziehen. Wenn Sie also 20 Euro pro Stunde ansetzen, aber pro Stunde einen gewissen Betrag an die Versicherung abführen müssen, reduziert das Ihren finanziellen Vorteil. Es ist nervig, es ist bürokratisch, aber es ist unumgänglich.
Zudem stellt sich die Frage der Bauherrenhaftpflicht. Was passiert, wenn der Schwager von der Leiter fällt? Die private Haftpflicht deckt solche Gefälligkeitsleistungen oft nicht ab. Man muss also zusätzliche Versicherungen abschließen, die wiederum das Budget belasten. In der Gesamtrechnung wird der Stundenlohn für die Eigenleistung dadurch oft noch weiter gedrückt. Man sollte sich also genau überlegen, ob man die "kostenneutrale" Hilfe von Freunden wirklich so hoch bewerten kann, wie man es sich im ersten Überschwang erhofft hat.
Häufige Fehler bei der Kalkulation der Muskelhypothek
Der größte Fehler ist die Annahme, dass man 40 Stunden pro Woche arbeiten kann – zusätzlich zum Job. Das hält niemand über Monate durch. Ein realistischer Wert sind 10 bis 15 Stunden pro Woche. Wer mehr einplant, lügt sich selbst in die Tasche. Ein weiterer Fehler ist das fehlende Werkzeug. Profis haben Maschinen, die Tausende Euro kosten. Wenn Sie diese mieten müssen, frisst die Miete Ihren Stundenlohn auf. Wenn Sie billiges Werkzeug kaufen, das nach der Hälfte der Zeit kaputtgeht, zahlen Sie doppelt. Es ist ein Teufelskreis.
Und dann ist da noch die Materialbeschaffung. Handwerker bekommen oft Rabatte beim Großhändler, die Sie als Privatperson im Baumarkt nie sehen werden. Auch wenn Sie die Arbeit selbst machen, zahlen Sie für das Material oft 20 bis 30 Prozent mehr als der Profi. Rechnet man diesen Mehrpreis auf die Arbeitsstunden um, schrumpft der effektive Stundenlohn für die Eigenleistung weiter zusammen. Es ist frustrierend, aber man muss diese Zahlen nüchtern betrachten.
Häufig gestellte Fragen zum Stundenlohn für Eigenleistung
Wie dokumentiere ich die Eigenleistung für die Bank?
Die meisten Banken verlangen einen sogenannten Eigenleistungsnachweis. Das ist im Grunde eine Liste, auf der steht, wer wann was gemacht hat. Ich empfehle, ein Bautagebuch zu führen und Fotos von den Fortschritten zu machen. Das schafft Vertrauen beim Gutachter der Bank, wenn es um die Auszahlung der nächsten Kreditrate geht. Ohne ordentliche Dokumentation kann es passieren, dass die Bank die Anerkennung der Muskelhypothek verweigert und Sie plötzlich eine Finanzierungslücke haben.
Kann ich Eigenleistung steuerlich absetzen?
Kurz gesagt: Nein. Handwerkerleistungen sind steuerlich absetzbar (20 Prozent der Lohnkosten, bis zu 1.200 Euro im Jahr), aber nur, wenn eine Rechnung vorliegt und das Geld überwiesen wurde. Da Sie sich selbst keine Rechnung schreiben können, entfällt dieser Steuervorteil bei Eigenleistung komplett. Das ist ein wichtiger Punkt, den viele vergessen. Wenn der Handwerker 1.000 Euro Lohn kostet, bekommen Sie 200 Euro vom Finanzamt zurück. Ihre Eigenleistung spart zwar die 1.000 Euro, bringt aber keinen Steuerbonus. Der effektive Unterschied ist also geringer, als es zunächst scheint.
Was passiert, wenn ich die Eigenleistung nicht schaffe?
Das ist das Horrorszenario. Wenn Sie der Bank 30.000 Euro Eigenleistung versprochen haben und nach der Hälfte der Zeit aufgeben, brauchen Sie einen Nachkredit. Und Nachkredite sind teuer. Die Zinsen sind meist deutlich höher als beim Erstdarlehen. Deshalb ist es ratsam, bei der Kalkulation des Stundenlohns und der Gesamtstunden eher defensiv vorzugehen. Lieber 10.000 Euro weniger Eigenleistung angeben und diese am Ende als Puffer haben, als andersherum.
Die bittere Pille: Wo Eigenleistung zum Verlustgeschäft wird
Es gibt Momente, da muss man einfach einsehen, dass die eigene Zeit woanders besser investiert ist. Wenn Sie als Freiberufler 80 Euro die Stunde verdienen können, ist es ökonomischer Wahnsinn, für 15 Euro fiktiven Lohn auf der Baustelle Schlitze zu klopfen. In dieser Zeit könnten Sie arbeiten, Ihr normales Geld verdienen und davon den Profi bezahlen, der die Arbeit schneller, besser und mit Gewährleistung erledigt. Eigenleistung lohnt sich finanziell eigentlich nur für Angestellte, die ihre Freizeit nicht eins zu eins in Geld ummünzen können, oder für Menschen mit sehr geringem Einkommen und viel Zeit.
Ein weiterer Aspekt ist die Bauzeitverzögerung. Wenn Sie durch Ihre Eigenleistung den Einzug um drei Monate verzögern, zahlen Sie drei Monate länger Miete und gleichzeitig schon die Bereitstellungszinsen für den Kredit. Diese Doppelbelastung kann locker mehrere Tausend Euro ausmachen. Teilt man diese Kosten durch die Stunden, die man selbst auf der Baustelle verbracht hat, bleibt vom Stundenlohn oft nichts mehr übrig. Man arbeitet dann quasi umsonst oder zahlt sogar noch drauf, nur um sagen zu können, dass man es selbst gemacht hat.
Das Fazit: Ein kühler Kopf rettet den Geldbeutel
Am Ende des Tages ist der Stundenlohn für Eigenleistung eine rein kalkulatorische Größe, die Ihnen helfen soll, das Projekt finanziell zu stemmen. Ob man nun 15, 20 oder 25 Euro ansetzt, ist zweitrangig gegenüber der Frage, ob man die veranschlagten Stunden auch wirklich leisten kann. Ich rate jedem Bauherren: Seien Sie brutal ehrlich zu sich selbst. Rechnen Sie mit 15 Euro pro Stunde für die Bank, aber kalkulieren Sie für sich privat mit der dreifachen Zeit. Wenn die Rechnung dann immer noch aufgeht, dann legen Sie los. Wenn nicht, lassen Sie es lieber bleiben.
Der Hausbau ist ein Marathon, kein Sprint. Wer sich am Anfang mit zu viel Eigenleistung übernimmt, dem geht auf den letzten Metern die Puste aus. Und nichts ist deprimierender als ein fast fertiges Haus, in dem man seit zwei Jahren in einer Baustelle lebt, weil man die letzte Energie für die Leisten und Lampen nicht mehr aufbringen kann. Setzen Sie Prioritäten, wählen Sie die Gewerke klug aus und vergessen Sie nie, dass Ihre Zeit auch einen Wert hat, der nicht nur in Euro und Cent gemessen wird. Ein gesundes Mittelmaß zwischen Sparen und Delegieren ist der einzige Weg, um am Ende nicht nur ein Haus zu besitzen, sondern auch noch die Gesundheit und die Nerven, um darin zu wohnen.