
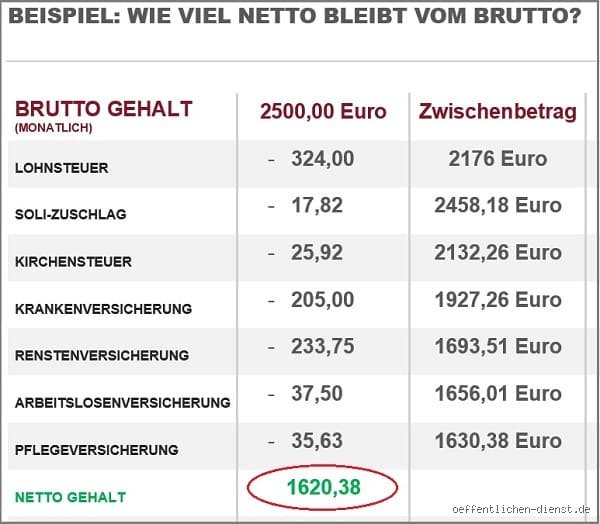
Die fiskalische Realität bei einem Bruttoeinkommen von 5800 Euro
Wer ein monatliches Einkommen von 5800 Euro erzielt, gehört in Deutschland zweifelsfrei zu den Gutverdienern. Mit einem Jahresbrutto von 69.600 Euro liegt man deutlich über dem Medianentgelt der gesetzlichen Rentenversicherung, das für das Jahr 2024 auf 45.358 Euro festgesetzt wurde. Doch was auf dem Papier nach einer stolzen Summe aussieht, wird durch das deutsche Steuer- und Abgabensystem signifikant reduziert. Der Staat greift hier über die progressive Einkommensteuer zu, die bei diesem Gehaltsniveau bereits in Bereiche vordringt, in denen jeder zusätzliche Euro mit einem hohen Grenzzusteuersatz belastet wird. Es ist die Schwelle, an der die Belastung durch Sozialversicherungsbeiträge oft stagniert, während die steuerliche Last weiter linear ansteigt.
Interessanterweise ist die psychologische Wirkung dieses Gehalts nicht zu unterschätzen. Man bewegt sich in einem Korridor, in dem die Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung bereits in Sichtweite rückt oder teilweise überschritten wird. Für das Jahr 2024 liegt diese Grenze in der gesetzlichen Krankenversicherung bei 5.175 Euro monatlich. Das bedeutet, dass von den 5800 Euro Brutto nur bis zu diesem Betrag Beiträge zur Kranken- und Pflegeversicherung fällig werden. Die restlichen 625 Euro sind in Bezug auf diese beiden Versicherungszweige beitragsfrei, unterliegen aber weiterhin der Renten- und Arbeitslosenversicherung sowie natürlich der vollen Besteuerung. Diese mathematische Grenze führt dazu, dass die Nettoquote bei steigendem Brutto ab diesem Punkt paradoxerweise wieder leicht ansteigen kann, da die Sozialabgaben gedeckelt sind.
Warum die Steuerklasse über Ihr verfügbares Einkommen entscheidet
Die Frage, was von 5800 Euro Brutto in Netto übrig bleibt, lässt sich niemals pauschal beantworten, ohne die Steuerklasse zu betrachten. Die Differenzen sind massiv und können monatlich mehrere hundert Euro ausmachen. In Steuerklasse 1, die für Singles und dauernd getrennt Lebende gilt, ist die Abgabenlast am höchsten, da hier lediglich der Grundfreibetrag von 11.604 Euro (Stand 2024) und die Standardpauschalen greifen. Hier landet man bei etwa 3.580 Euro Netto. Wechselt man das Szenario hin zu einem verheirateten Alleinverdiener in Steuerklasse 3, katapultiert sich das Netto auf über 4.000 Euro. Dieser Sprung resultiert aus der Verdopplung der Freibeträge, da das Einkommen fiktiv auf beide Ehepartner verteilt wird.
Ich halte das Ehegattensplitting in diesem Zusammenhang für ein zweischneidiges Schwert. Während es dem Hauptverdiener bei 5800 Euro Brutto eine enorme Entlastung verschafft, zementiert es oft klassische Rollenbilder, da der Partner in Steuerklasse 5 mit extrem hohen Abzügen konfrontiert wird. Wer sich für die Kombination 4/4 entscheidet, landet netto wieder näher an der Steuerklasse 1, was jedoch am Jahresende durch die Einkommensteuererklärung ausgeglichen wird. Letztlich ist die monatliche Auszahlung bei 5800 Euro Brutto oft nur eine Momentaufnahme. Die tatsächliche Steuerlast wird erst mit dem Steuerbescheid final fixiert. Dennoch bleibt festzuhalten: Die Wahl der Steuerklasse ist das mächtigste Werkzeug, um das monatliche Cashflow-Management bei diesem Einkommensniveau zu beeinflussen.
Die unsichtbare Last der Sozialversicherungsbeiträge
Neben der Lohnsteuer fressen die Sozialversicherungsbeiträge den größten Teil des Bruttogehalts auf. Bei 5800 Euro Brutto greifen die Beitragssätze in voller Härte, sofern die jeweiligen Bemessungsgrenzen noch nicht erreicht sind. Die Rentenversicherung schlägt mit 9,3 % (Arbeitnehmeranteil) zu Buche, was bei diesem Gehalt etwa 539,40 Euro entspricht. Die Arbeitslosenversicherung verlangt 1,3 %, also 75,40 Euro. Diese Beträge sind fix und lassen kaum Spielraum für Optimierungen, es sei denn, man reduziert die Arbeitszeit oder nutzt Modelle der betrieblichen Altersvorsorge.
Besonders dynamisch zeigt sich die Krankenversicherung. Mit einem allgemeinen Beitragssatz von 14,6 % plus dem kassenindividuellen Zusatzbeitrag, der 2024 im Schnitt bei 1,7 % liegt, zahlt der Arbeitnehmer etwa 8,15 % seines versicherungspflichtigen Einkommens. Da die Grenze bei 5.175 Euro liegt, wird der Beitrag bei 5800 Euro Brutto gedeckelt. Dennoch summiert sich dies zusammen mit der Pflegeversicherung auf einen erheblichen Betrag. Für Kinderlose ist die Pflegeversicherung mit 2,3 % (Arbeitnehmeranteil inklusive Zuschlag) besonders teuer. Wer hingegen mehrere Kinder hat, profitiert seit Mitte 2023 von Abschlägen, was das Netto bei 5800 Euro Brutto um einige Euro anheben kann. Es ist dieses Geflecht aus Prozentsätzen und Deckelungen, das die Berechnung so komplex macht.
Der Einfluss der Kirchensteuer und des Solidaritätszuschlags
Ein oft unterschätzter Faktor bei der Berechnung von 5800 Euro Brutto in Netto ist die Kirchensteuer. Je nach Bundesland werden 8 % (Bayern und Baden-Württemberg) oder 9 % der anfallenden Lohnsteuer fällig. Bei einem Brutto von 5800 Euro beläuft sich die Lohnsteuer in Klasse 1 auf etwa 1.100 Euro. Die Kirchensteuer schlägt somit mit rund 90 bis 100 Euro monatlich zu Buche. Ein Kirchenaustritt ist hier die schnellste Methode, um das Nettoeinkommen unmittelbar um diesen Betrag zu steigern. Es ist eine rein persönliche Entscheidung, doch rein finanziell betrachtet ist die Kirchenmitgliedschaft bei diesem Gehalt ein signifikanter Kostenfaktor.
Beim Solidaritätszuschlag gibt es hingegen für die meisten Steuerzahler gute Nachrichten. Seit der Reform im Jahr 2021 ist der "Soli" für rund 90 % der Steuerzahler weggefallen. Bei einem Monatsbrutto von 5.800 Euro (entspricht 69.600 Euro jährlich) liegt man in der Regel noch unter der Freigrenze, ab der der Solidaritätszuschlag erhoben wird. Erst bei deutlich höheren Einkommen oder in der sogenannten Milderungszone wird er anteilig berechnet. Das bedeutet, dass man bei 5800 Euro Brutto fast die gesamte Entlastung dieser Reform spürt, was im Vergleich zu früheren Jahren ein Plus von etwa 60 Euro monatlich ausmacht. Dieser Effekt hilft dabei, die kalte Progression zumindest teilweise abzufedern.
5800 Euro Brutto im regionalen Vergleich: Wo das Geld mehr wert ist
Die nackte Zahl des Nettogehalts sagt wenig über die tatsächliche Kaufkraft aus. Wenn man 3.600 Euro Netto in München zur Verfügung hat, führt man einen völlig anderen Lebensstil als mit der gleichen Summe in Görlitz oder Magdeburg. In Metropolregionen verschlingt die Nettokaltmiete für eine durchschnittliche 3-Zimmer-Wohnung oft 40 % bis 50 % des verfügbaren Einkommens. Ein Gehalt von 5800 Euro Brutto ist in Städten wie Frankfurt oder Hamburg notwendig, um nach Abzug der Fixkosten noch einen nennenswerten Betrag für die Altersvorsorge oder Freizeitaktivitäten übrig zu haben.
In ländlichen Regionen hingegen ermöglicht dieses Einkommen oft den Erwerb von Wohneigentum und einen gehobenen Lebensstandard. Es ist ein Paradoxon des deutschen Arbeitsmarktes: Die Gehälter sind in den teuren Städten zwar oft höher, aber die Differenz im Netto reicht selten aus, um die massiv höheren Lebenshaltungskosten vollständig zu kompensieren. Wer remote arbeiten kann und 5800 Euro Brutto bezieht, sollte ernsthaft überlegen, seinen Wohnsitz in eine Region mit niedrigeren Kosten zu verlegen. Der reale Wohlstandsgewinn durch geringere Mieten und Dienstleistungspreise ist oft größer als jede Gehaltserhöhung um 10 %.
Strategien zur Optimierung des Nettogehalts
Wer bei 5800 Euro Brutto das Gefühl hat, zu viel an den Fiskus abzugeben, hat mehrere legale Möglichkeiten zur Steuerung. Eine der effektivsten Methoden ist die Entgeltumwandlung im Rahmen einer betrieblichen Altersvorsorge (bAV). Hierbei wird ein Teil des Bruttogehalts direkt in eine Versicherung eingezahlt, bevor Steuern und Sozialabgaben berechnet werden. Das senkt das zu versteuernde Einkommen. Da man sich bei 5800 Euro in einem hohen Steuersatz befindet, ist die Förderquote durch die Steuerersparnis besonders attraktiv. Man investiert sozusagen "staatlich gefördert" in die eigene Zukunft.
Eine weitere Option ist die Nutzung von Sachbezügen. Anstatt einer Gehaltserhöhung, von der bei 5800 Euro Brutto netto oft nur die Hälfte ankommt, können Arbeitgeber steuerfreie Benefits gewähren. Der monatliche Sachbezugswert von 50 Euro, ein Jobticket oder die Übernahme von Kinderbetreuungskosten sind Instrumente, die das Netto effektiv erhöhen, ohne die Steuerlast nach oben zu treiben. Auch ein Dienstwagen kann bei diesem Gehalt interessant sein, wobei hier die Ein-Prozent-Regelung oder das Fahrtenbuch genau kalkuliert werden muss. Oft ist der geldwerte Vorteil eines teuren Elektroautos (besteuert mit nur 0,25 % oder 0,5 %) finanziell deutlich vorteilhafter als eine reine Bruttolohnerhöhung.
Häufige Fragen zu 5800 Euro Brutto
Wie viel Netto bleibt bei 5800 Euro Brutto in Steuerklasse 1 mit Kindern?
Das Vorhandensein von Kindern wirkt sich in der monatlichen Abrechnung primär auf die Pflegeversicherung aus. Der Beitragssatz sinkt pro Kind unter 25 Jahren um 0,25 Prozentpunkte. Die Lohnsteuer selbst ändert sich meist nicht unmittelbar, da das Kindergeld bereits als Entlastung gezahlt wird. Erst bei der Steuererklärung wird geprüft, ob die Kinderfreibeträge günstiger sind als das Kindergeld. Netto macht dies bei 5800 Euro Brutto meist nur einen Unterschied von 15 bis 30 Euro aus, sofern man nicht in die Kirchensteuerpflicht fällt.
Lohnt sich eine Gehaltserhöhung über 5800 Euro hinaus noch?
Definitiv ja, aber die Grenzabgabenlast ist hoch. In Deutschland greift ab einem zu versteuernden Einkommen von etwa 66.761 Euro (für 2024) der Spitzensteuersatz von 42 %. Da 5800 Euro monatlich hochgerechnet über dieser Grenze liegen, wird fast jeder zusätzliche Euro mit 42 % versteuert, plus Sozialabgaben, sofern man unter den Beitragsbemessungsgrenzen liegt. Dennoch steigt das Netto stetig an. Es gibt keine "Steuerfalle", in der man nach einer Erhöhung weniger Netto hat als vorher – das ist ein weit verbreiteter Mythos.
Was passiert mit 5800 Euro Brutto bei einer privaten Krankenversicherung?
Bei diesem Gehalt liegt man über der Versicherungspflichtgrenze (69.300 Euro im Jahr 2024). Man kann sich also privat krankenversichern (PKV). Das Netto verändert sich dadurch massiv, da der Arbeitgeber einen Zuschuss zur PKV zahlt, man den Beitrag aber selbst an die Versicherung überweist. Für junge, gesunde Singles kann die PKV bei 5800 Euro Brutto zu einem deutlich höheren verfügbaren Einkommen führen, da die Beiträge risikoabhängig und nicht einkommensabhängig sind. Im Alter oder mit Familie kann sich dieses Blatt jedoch wenden.
Zusammenfassende Betrachtung der Einkommenssituation
Zusammenfassend lässt sich sagen, dass 5800 Euro Brutto ein solides Fundament für wirtschaftliche Sicherheit in Deutschland darstellen. Die Transformation von 5800 Euro Brutto in Netto verdeutlicht jedoch die enorme Last, die auf den Schultern der Leistungsträger in der gehobenen Mittelschicht liegt. Mit einer Abgabenquote, die je nach Konstellation zwischen 30 % und 40 % schwankt, finanziert diese Einkommensgruppe einen Großteil der sozialen Sicherungssysteme. Es ist essenziell, nicht nur auf den Bruttobetrag zu starren, sondern durch kluge Wahl der Steuerklasse, Nutzung von Freibeträgen und betriebliche Vorsorgemodelle das Maximum aus dem hart erarbeiteten Geld herauszuholen. Letztlich bleibt nach allen Abzügen ein Betrag, der – sofern man nicht in den teuersten Lagen der Republik wohnt – einen hohen Lebensstandard und eine konsequente Vermögensbildung ermöglicht.