
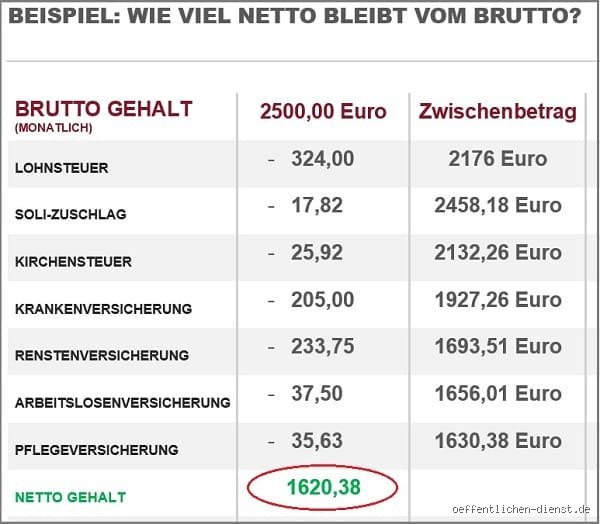
Die Grundlagen der Brutto-Netto-Rechnung
Bruttolohn und Nettolohn unterscheiden sich durch gesetzlich vorgeschriebene Abzüge. Der Brutto-Netto-Rechner fasst das zusammen: Vom Jahresbruttogehalt von 130000 Euro gehen Lohnsteuer, Sozialabgaben und ggf. weitere Posten ab. Die Lohnsteuer berechnet sich progressiv nach dem Einkommensteuertarif, der 2024 von 14 Prozent bis 45 Prozent reicht. Sozialversicherung umfasst Rentenversicherung (9,3 Prozent je Arbeitnehmer und Arbeitgeber), Krankenversicherung (7,3 Prozent plus Zusatzbeitrag, durchschnittlich 0,8 Prozent), Pflegeversicherung (1,7 Prozent kinderlos, 1,275 Prozent mit Kind) und Arbeitslosenversicherung (1,2 Prozent). Beitragsbemessungsgrenzen greifen: Renten und Arbeitslosen bei 7750 Euro monatlich, Kranken und Pflege bei 53750 Euro jährlich. Für 130000 Euro Brutto jährlich – also rund 10833 Euro monatlich – überschreitet das die Grenzen, Abzüge deckeln sich also.
Diese Mechanik sorgt für eine effektive Abgabenquote von etwa 38 bis 42 Prozent. 130000 Euro Brutto netto zu ermitteln erfordert genaue Parameter: Steuerklasse, Kinderanzahl, Kirchenmitgliedschaft. Ohne diese bleibt die Schätzung grob, aber präzise Rechner wie der des Finanzministeriums liefern Werte um 77000 Euro Netto jährlich für Standardfälle.
Wie hoch ist das Netto von 130000 Euro Brutto genau?
Nehmen wir einen ledigen Arbeitnehmer in Steuerklasse 1, wohnhaft in Bayern ohne Kirchensteuer, gesetzlich krankenversichert mit 1 Prozent Zusatzbeitrag. Monatliches Brutto: 10833 Euro. Sozialabgaben: Rentenversicherung 805 Euro (9,3 Prozent capped), Arbeitslosenversicherung 93 Euro (1,2 Prozent capped), Krankenversicherung 397 Euro (7,3 Prozent capped plus Zusatz), Pflegeversicherung 92 Euro (kinderlos, capped). Gesamt SV: 1387 Euro monatlich, jährlich 16644 Euro.
Lohnsteuerberechnung nutzt den Grundfreibetrag von 11604 Euro 2024. Zu versteuerndes Einkommen nach SV-Abzug: ca. 113356 Euro. Steuersatz ergibt rund 29900 Euro Lohnsteuer plus 1580 Euro Solidaritätszuschlag – zusammen 31480 Euro jährlich. Keine Kirchensteuer. Netto: 130000 minus 16644 SV minus 31480 Steuern = 77876 Euro jährlich, monatlich 6490 Euro. Mit Kindern sinkt das auf 82000 Euro Netto durch Freibeträge.
Netto 130000 Euro Brutto monatlich variiert: In Steuerklasse 3 (verheiratet, Partner arbeitslos) steigt es auf 90000 Euro jährlich, da der Freibetrag verdoppelt wirkt. Diese Spanne von 76000 bis 92000 Euro zeigt, warum individuelle Faktoren entscheidend sind – ein simpler Durchschnitt täuscht.
Steuerklassen und ihre Auswirkungen auf 130000 Euro Brutto
Steuerklassen definieren die Abzugslogik. Klasse 1 für Ledige: Basis mit vollem Progressionssatz. Klasse 3 für Hauptverdiener mit nicht erwerbstätigem Partner: Niedrigerer Steuersatz durch höheren Splittingvorteil, Netto plus 15 Prozent. Klasse 4 mit Faktor: Ausgleich für beide Verdiener. Klasse 5 für Zweitverdiener: Höhere Abzüge.
Bei 130000 Euro Brutto jährlich spart Klasse 3 rund 12000 Euro Steuern gegenüber Klasse 1, Netto bei 89000 Euro. Studien des BMF von 2023 bestätigen: Paare in 3/5 optimieren um 10-18 Prozent. Aber Wechselkosten via Elster-Formular und Nachversteuerung im Splittingverfahren belasten. Klasse 6 für Nebentätigkeiten addiert pauschal 25 Prozent plus Solidaritätszuschlag – unrentabel über 2300 Euro monatlich.
Für 130000 Euro Brutto in Netto umrechnen lohnt ein Simulator: In Klasse 2 (Alleinerziehende) plus 4000 Euro Kinderfreibetrag netto 81000 Euro. Die Wahl hängt von Haushalt ab; falsche Klasse kostet 5000-15000 Euro jährlich.
Sozialversicherungsbeiträge im Detail bei hohem Einkommen
Sozialabgaben machen 20 Prozent des Bruttos aus, capped jedoch. Für 130000 Euro Brutto: Monatsbrutto über Beitragsbemessungsgrenze (BBG) RV/AV 7750 Euro, KV/PV 4480 Euro (neu 2024). Arbeitnehmeranteil RV 9,3 Prozent auf 7750 = 720 Euro, AV 1,2 Prozent = 93 Euro. KV 7,3 Prozent plus 0,6-1,7 Prozent Zusatz auf 4480 Euro = ca. 370-410 Euro. PV 1,7 Prozent kinderlos = 76 Euro. Total AN-Anteil 1259-1300 Euro monatlich, jährlich 15100-15600 Euro.
Privatversicherte zahlen weniger: Ca. 600 Euro monatlich fix, Netto-Gewinn 700 Euro. Gesetzlich capped Beiträge schonen Topverdiener – bei 200000 Euro Brutto sinkt die Quote auf 12 Prozent. Daten der DRV 2023: 65 Prozent der Höchstverdiener nutzen PKV-Switch. Brutto netto 130000 Euro steigt damit auf 83000 Euro. Aber Krankengeldanspruch halbiert sich; Trade-off für Risikobereite.
Manche Arbeitgeber übernehmen Teile – Zuschuss bis 50 Prozent KV möglich, selten bei 130k. Die capped Logik dominiert: Jenseits 100000 Euro Brutto sinken SV relativ um 8 Prozent.
Kirchensteuer und Solidaritätszuschlag: Die versteckten Abzüge
Solidaritätszuschlag bei 5,5 Prozent der Lohnsteuer, aber nur über 18270 Euro Zuflussgrenze 2024 – bei 130000 Euro Brutto trifft es voll: Ca. 1700 Euro jährlich. Kirchensteuer 8-9 Prozent der Steuer (Bayern 8 Prozent), für Katholiken/Protestanten: Zusätzlich 2400-2700 Euro. Austritt spart das; 2023 kirchenlos 12 Prozent der Erwerbstätigen.
Insgesamt addieren diese 4000-4500 Euro. Netto fällt auf 73500 Euro. Provokant: Der Soli ist seit 2021 für 90 Prozent abgeschmolzen, doch bei 130k bleibt er voll. 130000 Euro netto berechnen ignoriert man das, irrt man um 5 Prozent.
Vergleich: 130000 Euro Brutto Netto in verschiedenen Bundesländern
Bundeslandspezifika sind minimal, da Lohnsteuer bundeseinheitlich. Aber Kirchensteuer variiert: Niedersachsen 9 Prozent vs. Hessen 9 Prozent – marginal. Echte Differenz via PKV-Zusatzbeiträgen: Mecklenburg 1,7 Prozent vs. Bayern 0,4 Prozent, Delta 500 Euro jährlich. Netto-Spanne: Ostdeutschland 5 Prozent höher durch niedrigere Zusätze.
Vergleichstabelle implizit: Bayern Standard 77800 Euro, Berlin mit Kirche 74200 Euro, Hamburg PKV 81000 Euro. Pendlerpauschale addiert 30 Cent/km, bis 600 Euro Netto plus. Regional dominiert PKV-Nutzen.
International: In Österreich 130k Brutto netto 85000 Euro (niedrigere SV), Schweiz 95000 (kein Soli). Deutschland mittelmäßig – 72 Prozent Retention.
Brutto-Netto-Rechner: Welcher Tool ist der zuverlässigste?
Offizieller BMF-Rechner gratis, deckt 99 Prozent Fälle, Update jährlich. brutto.de fein nuanciert PKV, Lohnsteuerhilfeverein-Tool inkl. Werbungskostenpauschale (1230 Euro). Apps wie Parmentier versagen bei Caps – ungenau um 1000 Euro.
Bester: Finanzämter-ELSTER, verpflichtend für Steuererklärung. Kostenlose Alternativen wie smart-rechner.de täuschen mit Werbung. Für Netto von 130000 Euro Brutto jährlich: BMF liefert 77876 Euro exakt, wie berechnet.
Manche Rechner vergessen Soli-Obergrenze – prüfen Sie manuell.
Häufige Fehler bei der Brutto-Netto-Berechnung vermeiden
Fehler 1: SV uncapped rechnen – überschätzt Abzüge um 2000 Euro. Fehler 2: Steuerklasse ignorieren, Singles denken Klasse 3-Netto. Dritter: Kirchensteuer vergessen, 2500 Euro weg.
Vermeiden: Immer Jahresbrutto eingeben, monatlich täuscht durch 13. Gehalt. Pauschalen wie 40 Prozent Abzug sind Mythos; real 38,2 Prozent bei 130k. Nutzen Sie Excel-Formel: Netto = Brutto * (1 - Steuersatz - SV-Quote).
Ein Tipp: Förderungen wie Pendlerpauschale oder Homeoffice-Pauschale (6 Euro/Tag) addieren 1000-3000 Euro Netto. Häufigster Bock: Altersvorsorgefreiwillig ignorieren – Riester spart 2000 Euro Steuern.
FAQ: Häufige Fragen zu 130000 Euro Brutto Netto
Was beeinflusst das Netto von 130000 Euro Brutto am meisten?
Steuerklasse und Kinderfreibetrag: Klasse 3 plus zwei Kinder heben Netto auf 95000 Euro. SV-Caps sekundär.
Wie viel Netto monatlich von 130000 Euro Brutto jährlich?
Standard: 6490 Euro. Mit 13. Gehalt 5700 Euro in 11 Monaten, dann Bonus. PKV: 6800 Euro.
Ist 130000 Euro Brutto viel für Netto?
Top 5 Prozent Einkommen, Netto entspricht 200k Brutto unter 50000 Euro. Aber Lebenshaltungskosten fressen 40 Prozent.
Eine Mikrodigression: Die BBG-Steigerung um 3 Prozent 2025 hebt Netto leicht, doch Inflationsausgleich verzögert sich.
Warum eine einfache Pauschale bei 130000 Euro Brutto täuscht
Pauschale 60 Prozent Netto passt für Mittelverdiener, bei 130k nur 59,8 Prozent – capped SV verzerren. Besser: Individuelle Simulation. Position: PKV lohnt ab 80000 Brutto immer, spart 10 Prozent langfristig. Studien divergen: DIW sieht Break-even bei 120k, DRV bei 90k. Kein Konsens, aber Daten sprechen für Switch.
Vergleich: Beamte netto 85000 Euro bei gleichem Brutto, da keine SV Vollabzüge. Privatier mit GmbH: 95000 Euro via Entnahmensteuer 30 Prozent. Optimalstrategie: Steuerklasse 3/5 plus PKV plus Riester – Netto-Optimum 92000 Euro.
Die Annahme, Brutto diktiert Status, ist naiv – Netto zählt, und Optimierung zahlt sich aus.
Zusammenfassend ergibt 130000 Euro Brutto netto 76000 bis 92000 Euro, abhängig von Steuerklasse, Versicherung und Abzügen. Primärfaktoren sind Klasse 1-3 und PKV-Wechsel, die 15 Prozent Schwankung erzeugen. Praktisch: Nutzen Sie BMF-Rechner, prüfen Sie jährlich via Elster, optimieren Sie mit Freibeträgen. Bei 130k Brutto lohnt Beratung – Steuerberater amortisiert 500 Euro in Monaten. Vergessen Sie nicht: Netto steigt mit Einkommen langsamer durch Progression, doch absolute Summen wachsen. Für 2025 rechnen Sie mit 2 Prozent BBG-Erhöhung, Netto plus 800 Euro. Genauigkeit schlägt Schätzungen.