
Warum das Bruttogehalt nicht einfach dein Netto ist
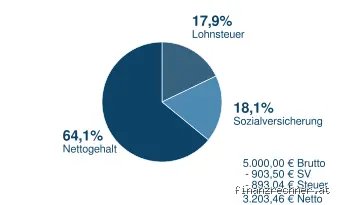
Ich erinnere mich noch, wie ich selbst am Anfang meiner Karriere dachte, dass Brutto fast gleich Netto wäre, aber das ist ein Trugschluss. Bei 5000 € Brutto zieht der Staat erst mal die Lohnsteuer ab, die je nach Steuerklasse variiert – für einen Single in Steuerklasse 1 sind das etwa 20-25% allein schon. Dann kommen die Sozialversicherungen hinzu: Krankenversicherung, Rentenversicherung, Arbeitslosenversicherung und Pflegeversicherung. Insgesamt machen diese Abzüge rund 20-25% aus, also bei 5000 € etwa 1000-1250 €.
Das klingt hart, aber es hat einen Sinn, oder? Diese Beiträge finanzieren unser Sozialsystem, und ich finde, das ist fair, solange es transparent ist. Allerdings hängt es stark von deinem Alter und deiner Region ab – in Bayern könnte das durch höhere Lebenshaltungskosten noch anders wirken. Ich habe mal mit einem Kumpel gesprochen, der in Berlin wohnt, und er sagte, dass die Nebenkosten dort einfach mehr fressen, also bleibt weniger übrig als erwartet.
Ein konkretes Beispiel: Nimm einen 30-jährigen Angestellten in Steuerklasse 1 ohne Kinder. Sein Brutto ist 5000 €, die Lohnsteuer beträgt ungefähr 800 €, die Sozialabgaben etwa 950 €, also netto rund 3250 €. Das ist eine Schätzung für 2023, und ja, es ändert sich jährlich mit dem Tarif. Warum das so ist? Weil die Steuertabelle progressiv ist – je mehr du verdienst, desto höher der Satz.
Wie du die Abzüge selbst berechnest
Wenn du nicht blind vertrauen willst, mach es doch einfach selbst. Es gibt Online-Rechner, die kostenlos sind, wie der vom Bundesfinanzministerium. Gib dein Brutto ein, wähle deine Steuerklasse – und zack, du hast eine grobe Schätzung. Ich nutze das immer, bevor ich einen Job wechsle, weil es hilft, die Dinge klar zu sehen. Denk daran, dass es keine exakte Wissenschaft ist; Freibeträge oder Kinderfreibeträge können alles ändern.
Ein Tipp von mir: Berücksichtige auch die Kirchensteuer, wenn du Mitglied bist – das sind etwa 8-9% der Lohnsteuer obendrauf. Und vergiss nicht die Solidaritätszuschlag, der bei höheren Einkommen dazukommt. Bei 5000 € Brutto ist das Soli meist unter 5 €, aber es summiert sich. Warum das wichtig ist? Weil viele Leute das übersehen und dann überrascht sind, wenn die erste Gehaltsabrechnung kommt.
Ich habe einmal versucht, das manuell zu rechnen, mit Papier und Stift, aber das war umständlich. Jetzt vertraue ich auf Apps wie die vom Finanzamt, die auch die Werbungskosten einbeziehen. Wenn du pendelst oder hohe Fahrtkosten hast, kannst du das absetzen – das erhöht dein Netto leicht. Aber ehrlich gesagt, für die meisten mit Standardkosten bleibt es bei den 3500-4000 €. Das ist übrigens eine grobe Zahl, basierend auf aktuellen Sätzen; im Jahr 2024 könnte es durch Inflation oder Gesetzesänderungen variieren.
Häufige Fehler, die das Netto schmälern
Einer der größten Patzer, den ich immer wieder sehe, ist, dass Leute die Steuerklasse falsch wählen. Wenn du heiratest und beide in Klasse 4 sind, zahlst du mehr als nötig – wechsle zu 3 und 5, um das zu optimieren. Das kann dir 100-200 € mehr im Monat bringen. Ich habe das bei Freunden miterlebt; sie haben es ignoriert und dann im Sommer gemerkt, wie viel weniger übrig ist.
Ein anderer Fehler: Vergiss nicht die freiwilligen Sozialbeiträge, wie die private Krankenkasse, die oft teurer ist. Das zieht noch mal 100-150 € ab. Und dann die Nebenkosten – Miete, Versicherungen – die fressen einen weiteren Teil. Bei 5000 € Brutto und einer Durchschnittsmiete von 800 € in einer Stadt wie Hamburg bleiben vielleicht nur 2500 € für Essen, Freizeit und Sparen. Warum passiert das? Weil viele den Überblick verlieren und nicht budgetieren.
Ich denke, ein guter Weg ist, eine App für Ausgaben zu nutzen, um zu sehen, wohin das Geld fließt. Und rate mal, was mich überrascht hat: Viele sparen nicht für Steuerrückzahlungen, aber bei Nebenjobs oder Freiberuflern kann das passieren. Bei 5000 € Brutto ist das selten, aber wenn du Zinsen aus Kapital hast, zählt das mit. Das ist etwas, das ich erst spät gelernt habe – besser früh informieren als später zahlen.
Tipps, um mehr Netto aus 5000 € herauszuholen
Wenn du clever bist, kannst du ein bisschen mehr rausholen. Arbeite an deinen Werbungskosten: Sammle Belege für Fahrten zur Arbeit oder Homeoffice-Ausstattung. Das senkt deine Steuerlast um bis zu 100 € im Jahr. Ich habe das mal gemacht, mit einem Arbeitszimmer in der Wohnung, und es hat sich gelohnt, obwohl der Aufwand klein war.
Ein weiterer Tipp: Schau dir die Riester-Rente an, wenn du förderberechtigt bist – der Staat gibt dir Zulagen, die dein Netto effektiv erhöhen. Für Familien mit Kindern ist das oft ein No-Brainer. Aber sei ehrlich, es passt nicht zu jedem Lebensstil. Ich persönlich halte es für sinnvoll, aber nur, wenn du langfristig denkst. Warum das? Weil die Förderung bis zu 175 € im Jahr betragen kann, bei 5000 € Brutto und einem Kind.
Und vergiss nicht die Steuerfreibeträge: Wenn du unter dem Grundfreibetrag von aktuell 10.908 € im Jahr liegst, zahlst du keine Steuern. Bei 5000 € Monatsbrutto bist du darüber, aber spare fürs nächste Jahr. Experten raten auch, regelmäßig mit deinem Arbeitgeber zu sprechen – vielleicht gibt es Boni oder Gehaltserhöhungen, die steueroptimiert sind. Das hat mir geholfen, als ich verhandelt habe; es geht ums Gesamtpaket.
Vergleich: Wie steht 5000 € Brutto im Vergleich zu anderen Gehältern?
Um das einzuordnen, lass uns vergleichen. Bei 3000 € Brutto bleiben netto etwa 2400 €, bei 7000 € Brutto rund 4800 €. Also, 5000 € ist mittel, aber mit Abzügen fühlst du dich vielleicht nicht so reich. In ländlichen Gegenden, wo die Kosten niedriger sind, wirkt das mehr wert als in Städten mit hoher Miete. Ich lebe in einer Kleinstadt, und da reicht 3500 € Netto besser als in München.
Die Vor- und Nachteile? Vorteil: Du hast Spielraum für Sparen oder Investitionen, wenn du diszipliniert bist. Nachteil: Hohe Fixkosten wie Versicherungen machen es eng. Im Vergleich zu Selbstständigen, die 5000 € verdienen, haben Angestellte oft mehr Sicherheit, aber auch mehr Abzüge. Warum der Vergleich hilft? Er zeigt, dass es relativ ist – in Ländern wie Österreich sind die Abzüge ähnlich, aber die Steuersätze variieren.
Ein Beispiel: Ein Kollege mit 4000 € Brutto klagt weniger, weil er günstig wohnt. Bei 5000 € Brutto hast du mehr Puffer für unerwartete Ausgaben. Ich denke, das ist ein guter Mittelweg, aber es hängt von deinen Prioritäten ab. Manche sparen fürs Alter, andere reisen – beides geht, solange du planst.
Was du mit deinem Netto anfangen kannst
Nun, was machst du mit den 3500-4000 €? Ich schlage vor, budgetiere: 50% für Fixkosten, 30% für Lebensmittel und Freizeit, 20% für Sparen. Das klingt einfach, aber es funktioniert. Mit 5000 € Brutto kannst du ein Auto finanzieren oder in ETFs investieren, ohne zu hungern. Ich habe angefangen, monatlich 500 € zu sparen, und das hat sich summiert.
Sei vorsichtig mit Krediten – sie fressen dein Netto auf. Stattdessen nutze Förderungen wie die Wohnungsbauprämie, wenn du sparst. Und denke an die Altersvorsorge; mit 5000 € Brutto hast du genug, um privat vorzusorgen. Warum das? Weil die gesetzliche Rente allein nicht reicht, und ich möchte nicht im Alter arbeiten müssen.
Ein praktischer Tipp: Setze dir Ziele, wie einen Urlaub oder ein neues Fahrrad. Das motiviert. Aber gib nicht alles aus – Notgroschen sind wichtig. Ich habe mal einen Monat ohne Plan gelebt und bereut es. Mit 5000 € Brutto hast du Freiheiten, die viele beneiden, also nutze sie smart.
Abschließende Gedanken zu deinem Gehalt
Zusammenfassend, bei 5000 € Brutto bleiben etwa 3500-4000 € Netto, abhängig von vielen Faktoren. Ich finde, es lohnt sich, die Zahlen zu kennen, um besser zu planen. Wenn du Fragen hast, wie zum Beispiel, wie sich eine Gehaltserhöhung auswirkt, lass es mich wissen – ich helfe gerne weiter. Denn am Ende geht es darum, zufrieden zu leben, nicht ums Maximieren. Was denkst du, wie steht es bei dir? Schreib mir, ich bin gespannt.