
Die Berechnungsgrundlage: Was genau ist die Witwenrente wert?
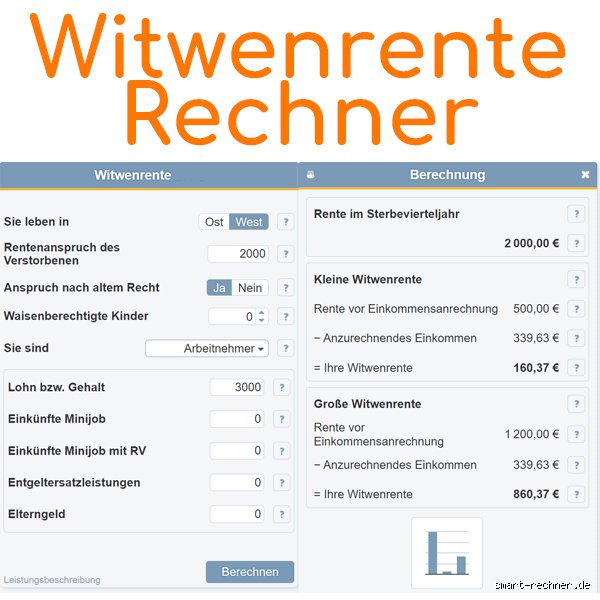
Wenn wir über die Höhe der Witwenrente sprechen, müssen wir zuerst festhalten, was die Basis bildet. Die Witwenrente ist in der Regel ein Prozentsatz der Rente, die der verstorbene Ehepartner erhalten hätte oder auf die er Anspruch gehabt hätte. Im Standardfall sind das 60 Prozent dieser hypothetischen Rente. Das ist der Dreh- und Angelpunkt, und ich finde, dieser Prozentsatz wird oft falsch interpretiert.
Stellen Sie sich vor, Ihr Mann oder Ihre Frau hätte eine volle AHV-Rente von 3.000 Franken bekommen. Dann beträgt Ihre Witwenrente zunächst 1.800 Franken. Wenn Sie nun aber selbst schon eine kleine AHV-Rente beziehen – sagen wir, 800 Franken, weil Sie vielleicht nur Teilzeit gearbeitet haben – dann wird es interessant. Die Versicherungen prüfen dann, wie diese 1.800 Franken mit Ihrer eigenen Rente harmonieren. Oftmals wird die Witwenrente auf die Differenz aufgeschlagen, aber das ist nicht immer der Fall, und hier lauern die ersten Stolpersteine.
Ich habe das Gefühl, viele denken, es sei eine simple Addition, aber das ist es eben nicht. Es geht um die Gesamtkonstellation und die Deckung des Bedarfs, nicht nur um das Zusammenzählen von zwei Beträgen.
Wann die eigene AHV Rente die Witwenrente übersteigt
Hier kommen wir zum Kern der Sache, warum die Antwort oft "Nein" lautet. Wenn Sie selbst bereits eine solide Altersrente beziehen, die vielleicht bei 2.200 Franken liegt, und die berechnete Witwenrente nur 1.600 Franken beträgt, dann wird die Witwenrente natürlich nicht einfach auf Ihre eigene Rente draufgeschlagen, um Sie auf 3.800 Franken zu bringen. Das System soll ja nicht dazu führen, dass man durch den Tod des Partners finanziell besser dasteht als durch eigene Arbeit.
Die Höhe der eigenen AHV Rente ist also der entscheidende Faktor, der verhindert, dass die Witwenrente automatisch höher ist. Wenn Ihre eigene Rente, sagen wir, 1.500 Franken beträgt, und die Witwenrente theoretisch 1.800 Franken wäre, dann wird die Witwenrente in der Regel so angepasst, dass die Gesamtleistung einen bestimmten Höchstwert nicht überschreitet, oder sie wird als Zuschlag zur eigenen Rente gewährt, wobei der Gesamtbetrag oft durch die versicherte Basis des Verstorbenen gedeckelt wird.
Was ich oft beobachte, ist, dass Menschen, die sehr jung verwitwet sind und kaum eigene Rentenansprüche aufgebaut haben, die Witwenrente als primäre oder einzige Einkommensquelle sehen. In diesen Fällen ist die Witwenrente natürlich die Basis und damit in der Regel höher als ihre *eigenen* theoretischen AHV-Ansprüche, die sie vielleicht erst in vielen Jahren erworben hätten.
Der Einfluss der Beitragsjahre des Verstorbenen
Man darf nicht vergessen: Wenn der verstorbene Partner sehr lange und mit sehr hohem Einkommen gearbeitet hat, kann seine hypothetische Rente so hoch sein, dass die 60 Prozent Witwenrente trotzdem ein sehr ansehnlicher Betrag sind. Ich denke da an Fälle, in denen jemand bis kurz vor der Pensionierung Höchstbeiträge geleistet hat. Dann kann die Witwenrente problemlos 2.500 Franken oder mehr betragen.
Wenn Ihre eigene Rente, die Sie sich durch jahrelange Teilzeitarbeit erarbeitet haben, vielleicht nur bei 1.100 Franken liegt, dann ist die Witwenrente in diesem speziellen Szenario definitiv höher. Das ist der Grund, warum der Vergleich so schwierig ist: Es ist ein Vergleich zwischen zwei sehr unterschiedlichen Systemen – der eigenen Leistung und der Leistung des Partners.
Die Einkommensanrechnung: Der häufigste Fall, der die Witwenrente drückt
Hier wird es für viele frustrierend, das habe ich selbst erlebt, als ich Bekannte beraten habe. Sobald Sie wieder arbeiten oder eine andere Einkommensquelle haben, beginnt die Anrechnung. Die Witwenrente ist kein Freifahrtschein, sie ist eine Überbrückungs- oder Ergänzungsleistung.
Ich erinnere mich an eine Dame, deren Witwenrente eigentlich sehr gut berechnet wurde, aber weil sie wieder eine Teilzeitstelle annahm, die ihr monatlich 1.500 Franken einbrachte, wurde die Rente gekürzt. Die genauen Schwellenwerte ändern sich immer mal wieder, aber das Prinzip bleibt: Wenn Ihr Erwerbseinkommen einen bestimmten Betrag überschreitet – und dieser Betrag ist oft nicht besonders hoch angesetzt – dann wird die Witwenrente anteilig gekürzt. Das ist der Hauptgrund, warum die Witwenrente in der Praxis oft *niedriger* ist, als man es sich nach der reinen 60%-Formel erhofft hat.
Deshalb meine dringende Empfehlung: Prüfen Sie immer, wie Ihr neues Arbeitseinkommen mit der Anrechnungstabelle harmoniert, bevor Sie eine Kündigung riskieren oder einen neuen Job annehmen. Es ist ein Balanceakt, den man nicht unterschätzen sollte.
Was ist mit der Invalidenrente oder der IV-Rente?
Manchmal ist die Situation noch komplexer, weil eine Invalidenrente im Spiel ist. Wenn Sie selbst eine IV-Rente beziehen und dann die Witwenrente hinzukommt, muss man genau schauen, wie die Überlappung funktioniert. Oftmals wird die Invalidenrente als eine Art Ersatz für die eigene Arbeitsfähigkeit gesehen, und die Witwenrente soll dann die Lücke schließen, die durch den Verlust des Partners entstanden ist.
Ich denke, in diesen Fällen wird die Witwenrente oft auf die Differenz zwischen der IV-Rente und der vollen Altersrente, die man erwarten würde, begrenzt. Es ist selten, dass man die volle IV-Rente plus die volle Witwenrente erhält, ohne dass Kürzungen oder Umrechnungen stattfinden. Die Sozialversicherungen wollen vermeiden, dass die Summe beider Leistungen den Lebensstandard, den man durch die Kombination beider Partner hätte erreichen können, unverhältnismäßig übersteigt.
Praktische Tipps: So bekommen Sie Klarheit über Ihre individuelle Höhe
Theorie ist das eine, aber Sie brauchen Fakten für Ihre Planung. Das Wichtigste, was ich Ihnen mit auf den Weg geben kann, ist: Hören Sie auf, sich auf allgemeine Tabellen zu verlassen. Die individuelle Berechnung ist der Schlüssel.
Erstens: Fordern Sie eine schriftliche Rentenvoranmeldung oder eine definitive Rentenberechnung an, sobald der Todesfall eingetreten ist. Dort muss detailliert aufgeschlüsselt sein, wie die eigene AHV-Rente (falls vorhanden) und die Witwenrente zusammentreffen und ob Kürzungen vorgenommen wurden.
Zweitens: Wenn Sie unsicher sind, wie die Anrechnung Ihres neuen Einkommens funktioniert, nutzen Sie die Beratungsstellen der AHV/IV-Stellen. Ich habe die Erfahrung gemacht, dass diese Stellen oft sehr kompetent sind, wenn man mit konkreten Zahlen kommt und fragt: "Wenn ich X verdiene, wie hoch ist dann die Rente im Monat Y?"
Es ist ein Prozess, der Geduld erfordert, aber nur durch eine genaue Einsicht in die eigenen Rentenakten können Sie wirklich sagen, ob die Witwenrente höher ist als Ihre eigene AHV. Und oftmals ist die psychologische Sicherheit, die man durch diese Klarheit gewinnt, mehr wert als ein paar hundert Franken Unterschied.
Fazit: Es kommt auf das Verhältnis an, nicht auf die absolute Zahl
Zusammenfassend lässt sich sagen, dass die Witwenrente selten absolut höher ist als eine gut ausgebaute eigene AHV-Rente, es sei denn, der verstorbene Partner hatte extrem hohe Beiträge geleistet und die überlebende Person hatte kaum eigene Ansprüche. Aber die Witwenrente ist so konzipiert, dass sie die Existenz sichert und oft eine höhere Summe ergibt, als wenn man nur seine eigene, vielleicht geringe Rente bekäme. Das entscheidende Wort ist hier immer Ergänzung, nicht Ersatz.
Ich hoffe, diese etwas ausführlichere Betrachtung hilft Ihnen, die Komplexität zu verstehen. Nehmen Sie sich Zeit, Ihre Unterlagen zu prüfen, denn nur dann haben Sie die Kontrolle über Ihre finanzielle Zukunft.