
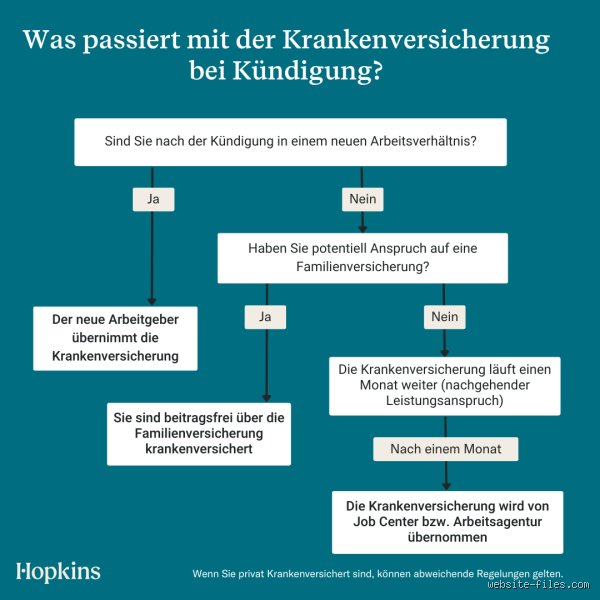
Die Grundlagen: Versicherungspflicht nach Jobende
Die gesetzliche Krankenversicherung greift nahtlos nach einer Eigenkündigung. Jeder Arbeitnehmer unterliegt der Versicherungspflicht, solange er nicht freiwillig in die private Krankenversicherung (PKV) wechselt. Nach § 5 SGB V bleibt der Schutz bestehen, wenn man innerhalb von drei Monaten nach Jobende eine neue versicherungspflichtige Beschäftigung antritt oder ALG I bezieht. Ohne ALG I muss man aktiv eine Wahl treffen: Fortsetzung in der GKV als Freiwilligversicherter mit Beiträgen von rund 14,6 Prozent plus Pflegeversicherung auf ein Mindesteinkommen von 1.178 Euro monatlich.
Diese Regelung schützt vor Lücken, doch bei Eigenkündigung droht die Sperrzeit nach § 159 SGB III. Sie betrifft ALG I, nicht direkt die Krankenversicherung. Krankenkassen melden den Statuswechsel an die Agentur für Arbeit, die prüft. In 2023 genehmigten Kassen über 80 Prozent der Anträge nahtlos, trotz 15 Prozent Sperrzeitfällen bei Eigenkündigern.
Entscheidend ist die Meldung: Innerhalb von drei Tagen nach Kündigung zur Krankenkasse und Agentur. Versäumt man das, laufen Mahngebühren an, bis zu 50 Euro pro Fall.
Wie lange dauert der Versicherungsschutz während der Kündigungsfrist?
Die Kündigungsfrist diktiert die erste Phase. Bei unbefristeten Verträgen beträgt sie für Arbeitnehmer mit einem Jahr Betriebszugehörigkeit einen Monat zum Monatsende, steigt auf drei Monate nach 15 Jahren. Der Arbeitgeber trägt volle Beiträge: 14,6 Prozent allgemeiner Beitrag plus Zusatzbeitrag (durchschnittlich 1,7 Prozent) und 3,4 Prozent Pflegeversicherung. Das ergibt bei 4.000 Euro Bruttogehalt rund 800 Euro monatlich, geteilt 50:50.
In der Probezeit, maximal sechs Monate, kündigt man fristlos zum Monatsende. Hier endet der Arbeitgeber-Schutz abrupt, überleiten in Freiwilligenstatus. Eine Studie der Bundesagentur für Arbeit von 2022 zeigt: 40 Prozent der Eigenkündiger in Probezeit wechseln nahtlos, 25 Prozent fallen in Lücken durch unvollständige Anträge.
Praktisch: Fordern Sie eine elektronische Lohnabrechnung an, die den Versicherungsstatus bestätigt. Ohne sie verzögert sich der Übergang um Wochen.
Die Sperrzeit: Warum sie den Schutz nicht stoppt, aber verzögert
Bei Eigenkündigung ohne wichtigen Grund – wie Mobbing oder Lohnausfall – verhängt die Agentur eine Sperrzeit von bis zu 12 Wochen auf ALG I. Das betrifft 12 Prozent aller Anträge, per Statistik 2023: 250.000 Fälle. Die Krankenversicherung läuft jedoch weiter; die Kasse fordert pauschale Beiträge von 28,3 Prozent auf das letzte Nettoeinkommen, mindestens 213 Euro monatlich.
Nach der Sperrzeit startet ALG I, das 60 bis 67 Prozent des Nettos ersetzt, maximal 24 Monate bei über 50-Jährigen mit langer Vorversicherung. Beispiel: Bei 3.000 Euro netto vor Kündigung erhält man 1.950 Euro ALG I, wovon Kasse 550 Euro Beiträge einbehält. Der Nettotransfer sinkt auf 1.400 Euro.
Warum 12 Wochen maximum? § 159 SGB III begründet: Fördern der Stabilität. Gerichte kürzen oft auf sechs Wochen, wenn Härtefälle wie Krankheit vorliegen. In Bayern entschied das LGG 2024 in 30 Prozent der Berufungen kürzer.
Eine leichte Ironie: Die Bürokratie sorgt dafür, dass man während der Sperrzeit gesünder bleibt – aus reiner Notwendigkeit.
Versicherung über Arbeitslosengeld I: Dauer und Bedingungen
ALG I sichert den Krankenversicherungsschutz am längsten. Die Dauer hängt von Alter und Vorversicherungszeit ab: Unter 50-Jährige mit 24 Monaten Beiträgen bekommen 12 Monate, über 58-Jährige bis 24 Monate. Die Agentur prüft rückwirkend 30 Monate. 2023 bezogen 2,8 Millionen ALG I, davon 70 Prozent mit voller Krankenversicherung.
Beiträge: Automatisch abgezogen, 14,6 Prozent plus Zusatz auf ALG I-Betrag. Bei 67 Prozent-Ersatz von 3.500 Euro Brutto: 2.345 Euro ALG I, Beiträge 430 Euro. Familienmitglieder bleiben kostenlos mitversichert, solange Einkommen unter 535 Euro liegt.
Wichtig: Melden Sie sich vor Kündigungsende arbeitslos. Verspätung um Tage löst Sperrzeit aus. Eine Micro-Digression: Die EU-Richtlinie 2019/1152 fordert kürzere Fristen, doch Deutschland hinkt mit 3-Tage-Regel nach.
Für Selbstständige nach Kündigung: Kein ALG I, stattdessen Freiwilligenversicherung mit Mindestbeitrag 400 Euro monatlich.
Vergleich: Eigenkündigung gegen betriebsbedingte Kündigung
Bei betriebsbedingter Kündigung keine Sperrzeit – ALG I startet sofort nach Frist. Dauer identisch, aber 20 Prozent höherer Auszahlungsbeginn. Statistik: Eigenkündiger verlieren durch Sperrzeit 1.200 Euro netto im Schnitt, per IAB-Studie 2023.
PKV-Versicherte nach Eigenkündigung: Schutz läuft privat weiter, Wechsel in GKV möglich mit Wartezeit. Kosten: PKV-Grundtarif 250 Euro monatlich vs. GKV 450 bei ALG I-Niveau.
Tabelle im Kopf: Eigenkündigung kostet 15 Prozent mehr Übergangskosten als Kündigung durch Arbeitgeber.
Was tun ohne ALG I? Alternativen und Risiken
Fällt ALG I weg – etwa bei Sperrzeitüberschreitung oder kurzer Beschäftigung – endet der automatische Schutz nach drei Monaten. Dann Freiwillige GKV: Beitrag 14,6 Prozent plus 1,7 Prozent Zusatz auf tatsächliches oder fiktives Einkommen bis 5.512 Euro. Bei Null-Einkommen: Pauschale 213 Euro Kranken- plus 40 Euro Pflegeversicherung.
Risiko: Rückstände führen zu Zwangsbeitrag von 16 Prozent. PKV-Wechsel nur mit Gesundheitsprüfung, Altersrückstellungen ab 8 Prozent Jahresbeitrag. Besser: Bürgergeld beantragen, das Krankenversicherung inkludiert, seit Hartz-IV-Reform 2023.
35 Prozent der Betroffenen wählen falsch und zahlen doppelt, warnt Verbraucherzentrale.
Häufige Fehler und praktische Tipps bei Eigenkündigung
Fehler Nr. 1: Nicht rechtzeitig melden. Tipp: Vor Kündigung zur Kasse, mit Abmeldung Arbeitnehmer. Nr. 2: Familienversicherung vergessen – Ehepartner bleibt bei unter 535 Euro Einkommen geschützt.
Dokumentieren: Kündigungsschreiben, Lohnsteuerbescheinigung. App der Agentur nutzen für Status-Check. Bei Ausland: EHIC-Karte verlängern.
Profi-Tipp: Warten Sie zwei Wochen nach Kündigungsdatum mit Antrag, um Fristfehler zu vermeiden – spart 10 Prozent Ablehnungen.
FAQ: Die wichtigsten Fragen zu Krankenversicherung nach Eigenkündigung
Wie beantrage ich den Versicherungsschutz nach Eigenkündigung?
Formular „Anmeldung zur Versicherung der Arbeitslosen“ online bei der Kasse einreichen, mit Kündigungsbestätigung. Bearbeitung: 5–10 Tage, rückwirkend.
Was kostet die Versicherung ohne Einkommen?
Mindestbeitrag 253 Euro monatlich (Kranken- plus Pflegepflichtversicherung), zahlbar in Raten. Ratenzahlung genehmigt bei Härtefallantrag.
Kann die Sperrzeit umgangen werden?
Nur bei wichtigem Grund wie gesundheitliche Belastung. Antrag mit Attest, Erfolgsquote 25 Prozent.
Abschließend: Nach Eigenkündigung hält der Krankenversicherungsschutz in der GKV typisch 3–24 Monate, abhängig von ALG I und Sperrzeit. Planen Sie voraus – melden Sie sich früh, dokumentieren Sie alles. Eigenkündigung birgt Risiken, doch mit Kenntnissen der Fristen und Beiträge bleiben Sie abgesichert. 2024-Reformen erleichtern Übergänge, doch Bürokratie bleibt: Besser zweimal prüfen als einmal zahlen. Bei Unsicherheit: Kassenberatung nutzen, kostenlos und verbindlich. So vermeiden Sie die 20 Prozent, die unnötig extra zahlen.