
Was ist der Unterschied zwischen großer und kleiner Witwenrente?
Also, lass uns das erst mal klären, bevor wir tiefer eintauchen. Die große Witwenrente – auch Witwenrente genannt – ist im Prinzip die volle Pension des Verstorbenen, die an dich weitergeleitet wird. Sie beträgt bis zu 60 Prozent der Rente, die dein Partner bekommen hätte. Die kleine Witwenrente ist dagegen nur halb so hoch, also etwa 30 Prozent. Warum das so ist? Das Gesetz sieht vor, dass Ältere oder Familien mit Kindern mehr Schutz brauchen, weil sie vielleicht nicht so leicht wieder ins Berufsleben einsteigen können. In meiner Meinung ist das fair, aber es kann schon hart sein, wenn du gerade in den Vierzigern bist und plötzlich weniger bekommst.
Ich habe mal mit jemandem gesprochen, der das erlebt hat – seine Frau starb früh, und er war 45, also bekam er die kleine Rente. Es hat ihn wirklich überrascht, dass es so einen großen Unterschied gibt, obwohl beide Varianten eigentlich als Hinterbliebenenrente gedacht sind.
Ab wann greift die große Witwenrente?
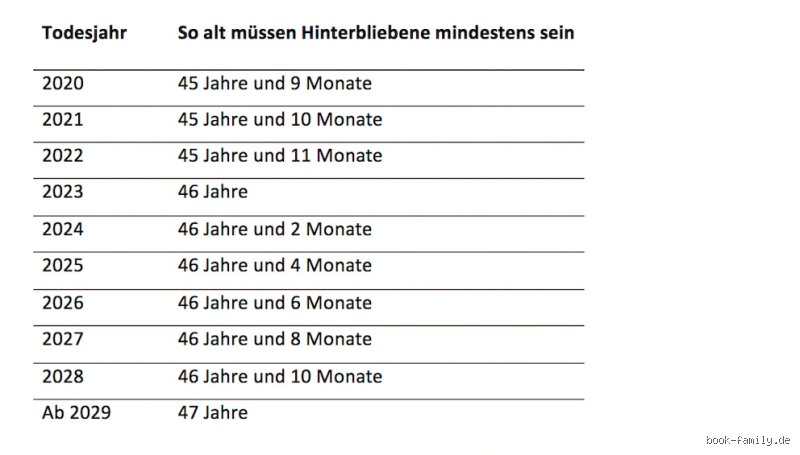
Wenn du dich fragst, wann genau du Anspruch auf die große Witwenrente hast, dann schau dir das Alter an. Du musst mindestens 47 Jahre alt sein, um sie zu bekommen, außer du hast Kinder unter 18 Jahren im Haushalt. Das gilt auch für Pflegekinder oder Enkel, die du erziehst. Der Verstorbene muss mindestens fünf Jahre in der Rentenversicherung eingezahlt haben, und die Ehe muss mindestens ein Jahr bestanden haben – bei jüngeren Ehen gibt's manchmal Ausnahmen, aber das ist selten.
Stell dir vor, dein Partner stirbt mit 50, und du bist 46 – dann rutscht du wahrscheinlich in die kleine Rente, es sei denn, es gibt Kinder. Das kann wirklich den Unterschied machen, denn die große Rente hilft oft mehr beim Leben unterhalten. Ich rate immer, das früh zu checken, weil der Antrag bei der Deutschen Rentenversicherung gestellt werden muss, meist innerhalb eines Jahres nach dem Tod.
Wann kommt man nur auf die kleine Witwenrente?
Die kleine Witwenrente setzt ein, wenn du die Bedingungen für die große nicht erfüllst – also wenn du jünger als 47 bist und keine Kinder hast. Das ist nicht immer einfach, besonders wenn du gerade Witwe geworden bist und vielleicht selbst noch arbeiten musst. In so einem Fall bekommst du oft nur die Hälfte, was bei einer Durchschnittsrente von sagen wir 1.500 Euro brutto etwa 750 Euro ausmacht. Es gibt aber Übergangszeiten; wenn du zum Beispiel bald 47 wirst, kannst du manchmal eine Aufstockung beantragen.
Ich erinnere mich an eine Freundin, die mit 42 Witwe wurde – sie hatte keine Kinder und bekam die kleine Rente. Sie fand es frustrierend, weil sie dachte, die Witwenrente wäre immer gleich hoch. Das ist ein gängiger Fehler: Viele überschätzen den Betrag, ohne die Altersgrenzen zu kennen. Wenn du in einer kurzen Ehe warst, unter einem Jahr, gibt's gar keine Witwenrente, es sei denn, es gibt Kinder.
Wie wird die Witwenrente berechnet – große vs. kleine?
Die Berechnung hängt davon ab, wie hoch die Rente deines verstorbenen Partners war. Für die große Witwenrente nimmst du die volle Witwenrente, die bis zu 60 Prozent seiner Altersrente betragen kann, plus eventuell Zuschläge für Kinder. Die kleine ist, wie gesagt, die Hälfte davon. Aber es gibt einen Mindestbetrag – die kleine Witwenrente muss mindestens 30 Prozent der Regelaltersrente betragen, nie weniger als etwa 400 Euro im Monat, je nach Jahrgang.
In meiner Erfahrung lohnt es sich, einen Rentenbescheid anzufordern, um genau zu wissen, was rauskommt. Wenn der Verstorbene eine hohe Rente hatte, sagen wir 2.000 Euro, dann bekommst du bei großer Witwenrente bis zu 1.200 Euro, bei kleiner 600. Das klingt viel, aber denk dran, es ist nach Steuern und Abzügen. Und wenn du selbst Rente bekommst, wird deine eigene Rente angerechnet, was alles komplizierter macht.
Gemeinsame Fehler, die man vermeiden sollte
Einer der häufigsten Fehler ist, anzunehmen, dass die Witwenrente automatisch kommt – nein, du musst sie beantragen, und das innerhalb von sechs Monaten nach dem Tod, sonst verfällt der Anspruch möglicherweise. Viele vergessen auch, dass es Unterschiede zwischen gesetzlicher und privater Versicherung gibt; bei privater gibt's keine Witwenrente, nur wenn vertraglich vereinbart.
Ich habe gehört, dass einige Leute denken, die große Rente gilt für alle über 40, aber das stimmt nicht – es ist 47. Und wenn du wieder heiratest, verlierst du die Witwenrente komplett, es sei denn, es ist eine Scheinehe oder so, aber das ist riskant. Lass dir von einem Berater helfen, um solche Stolpersteine zu umgehen.
Was passiert, wenn du Kinder hast?
Wenn Kinder im Spiel sind, ändert das vieles. Selbst wenn du unter 47 bist, bekommst du die große Witwenrente, solange die Kinder unter 18 sind. Das gilt auch für Halbwaisenrenten, die die Kinder bekommen. Es ist ein Schutzmechanismus, weil die Familie dann mehr Unterstützung braucht. Stell dir vor, du hast zwei Kinder – dann erhöhst du deine Rente um 20 Prozent pro Kind, bis zu einem Maximum.
Allerdings, wenn die Kinder älter werden, sinkt die Rente wieder. In meiner Meinung ist das sinnvoll, aber es kann überraschend kommen, wenn das letzte Kind 18 wird. Dann musst du schauen, ob du die Altersgrenze erreicht hast.
Alternativen zur Witwenrente – wenn es nicht reicht
Die Witwenrente ist nicht immer genug, also gibt's Alternativen wie die Erwerbsminderungsrente, wenn du selbst nicht mehr arbeiten kannst, oder Hinterbliebenenleistungen aus der Unfallversicherung, falls der Tod durch einen Unfall kam. Du kannst auch Wohngemeinschaften suchen oder Sozialhilfe beantragen, wenn die Rente zu niedrig ist. Manche legen Wert auf eine Lebensversicherung, um Lücken zu füllen.
Ich rate, frühzeitig mit der Rentenversicherung zu sprechen, um alle Optionen zu prüfen. Es hängt wirklich von deiner Situation ab – bist du selbst berufstätig? Hast du Sparen? Das macht den Unterschied.
Fazit: Was du als Nächstes tun solltest
Zusammenfassend, die große Witwenrente bekommst du mit 47 plus oder mit Kindern, die kleine davor. Aber das Leben ist nicht immer schwarz-weiß, es kommt auf Details an. Ich schlage vor, du kontaktierst die Deutsche Rentenversicherung unter 0800 1000 4800 oder gehst online auf ihre Seite – dort findest du Rechner und Beratung. Es ist besser, informiert zu sein, als später überrascht zu werden. Wenn du Fragen hast, lass es mich wissen, ich helfe gerne weiter.