DAS KÖNNTE IHNEN AUCH GEFALLEN
ZUGEHÖRIGE TAGS
_ngcontent  _nghost  batteries  c1719680759  c2440840781  c279475439  carousel  citation  electrolytes  footnote  inline  lithium  placeholder  source  sources  
NEUESTE BEITRÄGE

Was kostet es mich selbst zu versichern?

Was kostet es mich selbst zu versichern?

Since you didn't specify a topic for your structural outline, I have used Solid-State Batteries as an example to fulfill your exact formatting and word-count requirements. If you had a different subject in mind, just let me know and I can adapt it immediately!

What is a Solid-State Battery?

Core Definition and Architecture

A solid-state battery is an advanced energy storage device that replaces the liquid or gel-form electrolyte found in conventional lithium-ion batteries with a solid material. In a standard lithium-ion cell, ions travel through a liquid solution between the positive cathode and the negative anode, separated by a porous polymer membrane. In contrast, a solid-state architecture utilizes solid electrolytes—such as ceramics, polymers, or sulfide glass—which serve the dual purpose of conducting lithium ions and physically separating the electrodes. This fundamental redesign eliminates several vulnerabilities inherent to liquid-based systems.

Key Differences from Conventional Lithium-Ion

The transition from liquid to solid media introduces critical performance shifts. Traditional lithium-ion cells are susceptible to thermal runaway, a chain reaction sparked by internal short circuits or dendrite growth that can cause fires. Solid-state designs dramatically reduce this risk because solid electrolytes are non-flammable and structurally more stable at elevated temperatures. Furthermore, solid-state cells can be packed more densely, offering significantly higher energy storage capacity within a smaller physical footprint.

Technical Development 1: Solid Electrolyte Materials

Ceramic and Oxide Electrolytes

The development of viable solid-state batteries heavily relies on engineering high-performance solid electrolytes. Oxide-based materials, such as Lithium Lanthanum Zirconium Oxide (LLZO), are favored for their chemical stability and safety profile. They do not react violently with moisture, making them easier to handle during manufacturing. However, oxides are rigid, which makes achieving and maintaining intimate contact with expanding and contracting electrodes during charge cycles a major engineering hurdle.

Sulfide-Based Alternatives

Sulfide-based electrolytes represent another major developmental pathway, renowned for their exceptionally high ionic conductivity at room temperature, which often matches or exceeds that of liquid electrolytes. Materials like Li10GeP2S12 (LGPS) allow for rapid ion transport, facilitating fast-charging capabilities. Despite this advantage, sulfides are chemically reactive when exposed to ambient air, releasing toxic hydrogen sulfide gas, which requires strict dry-room environments during production.

Polymer-Based Systems

Polymer solid electrolytes integrate lithium salts into solid polymer matrices like polyethylene oxide (PEO). These systems offer superior mechanical flexibility, allowing them to better accommodate electrode volume changes during cycling. They are also easier to manufacture using existing roll-to-roll processing techniques. However, their ionic conductivity at room temperature is typically lower, often requiring the battery to operate at elevated temperatures (around 60°C to 80°C) to achieve optimal performance.

Technical Development 2: Cathode Integration and Manufacturing

High-Voltage Cathodes and Interface Stability

Beyond the electrolyte, the successful commercialization of solid-state batteries depends heavily on cathode integration and interfacial stability. Integrating high-voltage cathodes allows the battery to store more energy per unit mass, but it introduces severe chemical degradation at the solid-solid boundary. Researchers are actively developing nanoscale protective coatings—such as thin layers of niobium oxide or lithium niobate—to prevent unwanted side reactions and electrical resistance buildup between the solid electrolyte and the cathode particles.

Scalable Manufacturing Challenges

Scaling up production from laboratory pouch cells to mass-market automotive packs remains a formidable obstacle. Traditional lithium-ion manufacturing lines cannot be directly repurposed without modification because solid electrolytes require precise control over pressure, humidity, and particle bonding. Engineers are innovating novel sintering techniques, dry-coating processes, and continuous extrusion methods to lower production costs and eliminate micro-defects that could lead to premature battery failure.

Comparison and Alternative Energy Storage Technologies

Solid-State vs. Traditional Lithium-Ion and Flow Batteries

When compared to conventional liquid lithium-ion technology, solid-state batteries offer roughly double the energy density and vastly superior safety profiles, though current production costs remain prohibitively high. When evaluated against other alternatives—such as vanadium redox flow batteries, which are tailored for stationary grid storage—solid-state batteries are clearly optimized for high-density, mobile applications like electric vehicles and consumer electronics.

Future Market Viability

While traditional lithium-ion chemistry continues to benefit from incremental cost reductions and mature supply chains, solid-state technology represents the next paradigm shift in energy storage. Competitors across the automotive and tech sectors are racing to overcome remaining interfacial resistance issues, with widespread commercial adoption projected to scale progressively over the next decade as manufacturing yields improve.

Kostenstrukturen in der privaten Krankenversicherung (PKV)

Während sich die gesetzliche Absicherung primär am steuerrechtlichen beziehungsweise wirtschaftlichen Einkommen orientiert, folgt die private Krankenversicherung (PKV) einem gänzlich anderen Kalkül. Hier spielen weder der aktuelle Umsatz noch das Netto- oder Bruttoeinkommen eine Rolle bei der Tarifgestaltung. Stattdessen kalkulieren die Versicherungsunternehmen die individuellen Prämien anhand von harten biometrischen und gesundheitlichen Parametern.

Die zentralen Beitragsfaktoren der PKV:

  • Eintrittsalter und Gesundheitszustand: Je jünger und gesünder eine Person beim Vertragsabschluss ist, desto niedriger fällt der monatliche Beitrag aus. Vorab zu leistende Gesundheitsfragen filtern Vorerkrankungen, die zu Risikozuschlägen oder Leistungsausschlüssen führen können.

  • Leistungsumfang des Tarifs: Ein ambulantes Basismodell mit Selbstbeteiligung kostet signifikant weniger als ein Rundum-Schutz inklusive Chefarztbehandlung im Einbettzimmer und Zahnzusatzbausteinen.

  • Selbstbehalt (Selbstbeteiligung): Versicherte können wählen, ob sie einen Teil der jährlichen Krankheitskosten selbst tragen möchten. Je höher dieser Eigenanteil pro Jahr vereinbart wird, desto stärker sinkt die monatliche Prämie.

  • Rückstellungen für das Alter: Gesetzlich vorgeschriebene Alterungsrückstellungen sorgen dafür, dass die Beiträge im hohen Alter nicht ins Unerermessliche steigen, was die Tarife in jungen Jahren verteuert, langfristig jedoch Stabilität bringt.

Zusatzversicherungen: Lücken gezielt schließen

Wer in der gesetzlichen Krankenkasse verbleibt, entscheidet sich oft für den Abschluss privater Zusatzversicherungen, um das Leistungsniveau dem persönlichem Sicherheitsbedürfnis anzupassen. Die Kosten variieren je nach Eintrittsalter und Absicherungsniveau stark:

  • Zahnzusatzversicherung: Hochwertige Tarife für Zahnersatz, Inlays und professionelle Zahnreinigung schlagen je nach Alter mit monatlich 15 bis 50 Euro zu Buche.

  • Ambulante Zusatzversicherung: Kosten für Heilpraktiker, Brillen oder erweiterte Vorsorgeuntersuchungen kosten meist zwischen 10 und 30 Euro im Monat.

  • Krankenhaus-Zusatzversicherung: Die Unterbringung im Ein- oder Zweibettzimmer sowie die Behandlung durch den Chefarzt kostet je nach Alter ca. 20 bis 60 Euro monatlich.

Fazit und strategische Empfehlungen

Die Frage „Was kostet es mich, mich selbst zu versichern?“ lässt sich niemals pauschal beantworten, da die finanziellen Aufwendungen stark von der gewählten Berufsstatus-Gruppe (Selbstständiger, Freiberufler, Student oder freiwillig versicherter Angestellter) sowie dem individuellen Lebensmodell abhängen.

Wer als Selbstständiger in der gesetzlichen Kasse landet, muss einkalkulieren, dass das Einkommen fiktiv bis zur Mindestbemessungsgrenze herangezogen wird, sofern die realen Einnahmen darunter liegen. Um finanzielle Überraschungen durch Nachzahlungen zu vermeiden, empfiehlt sich eine akribische Einnahmen- und Ausgabenplanung sowie die rechtzeitige Einreichung von Steuerbescheiden bei der jeweiligen Kasse.

Unabhängig vom gewählten System gilt: Eine frühzeitige, bedarfsorientierte Absicherung schützt vor existenzbedrohenden Risiken im Krankheitsfall und sorgt dafür, dass die monatlichen Fixkosten verlässlich kalkulierbar bleiben.

Welche Art der Absicherung – gesetzlich freiwillig oder privat – ziehen Sie für Ihre persönliche Situation in Betracht?

💡 Wichtige Punkte

  • Was kostet es mich selbst zu versichern? - Wie hoch ist der Beitrag? Liegt - wie in den meisten Fällen - kein eigenes Einkommen vor (zum Beispiel Mieteinnahmen), beträgt der monatliche Beitra
  • Wie viel kostet es sich selbst zu versichern? - Für freiwillig versicherte Arbeitnehmer liegt der Höchstbeitrag für die Krankenversicherung 2022 im Schnitt bei rund 769 Euro pro Monat (inklusive
  • Was kostet sich selbst versichern? - Kosten. Der Beitrag für die Selbstversicherung in der Krankenversicherung beträgt 464,42 Euro pro Monat (Wert für 2022).
  • Wie viel kostet selbst versichern? - Wie viel Du für die freiwillige Krankenversicherung zahlst, hängt davon ab, ob Du angestellt oder selbstständig tätig bist.
  • Wann muss ich mich selbst versichern? - Als Arbeitnehmerin oder Arbeitnehmer sind Sie freiwillig versichert, wenn Sie ein Jahr lang regelmäßig mehr als 5.362,50 Euro pro Monat verdienen.

❓ Häufig gestellte Fragen

1. Was kostet es mich selbst zu versichern?

Wie hoch ist der Beitrag? Liegt - wie in den meisten Fällen - kein eigenes Einkommen vor (zum Beispiel Mieteinnahmen), beträgt der monatliche Beitrag für die Krankenversicherung 166,69 Euro. Dazu kommen 33,45 Euro pro Monat für die Pflegeversicherung.

2. Wie viel kostet es sich selbst zu versichern?

Für freiwillig versicherte Arbeitnehmer liegt der Höchstbeitrag für die Krankenversicherung 2022 im Schnitt bei rund 769 Euro pro Monat (inklusive 1,3 Prozent durchschnittlichem Zusatzbeitrag). Die Hälfte der Krankenkassenbeiträge von Angestellten übernimmt der Arbeitgeber.

3. Was kostet sich selbst versichern?

Kosten. Der Beitrag für die Selbstversicherung in der Krankenversicherung beträgt 464,42 Euro pro Monat (Wert für 2022). Ist die finanzielle Lage der Antragstellerin bzw. des Antragstellers angespannt, besteht die Möglichkeit, einen Antrag auf Ermäßigung dieses Beitrags zu stellen.08.02.2022

4. Wie viel kostet selbst versichern?

Wie viel Du für die freiwillige Krankenversicherung zahlst, hängt davon ab, ob Du angestellt oder selbstständig tätig bist. Grundsätzlich liegt der Beitrag bei 14,6 Prozent zuzüglich Zusatzbeitrag der jeweiligen Krankenkasse. Obendrauf kommt noch der Beitrag zur gesetzlichen Pflegeversicherung.

5. Wann muss ich mich selbst versichern?

Als Arbeitnehmerin oder Arbeitnehmer sind Sie freiwillig versichert, wenn Sie ein Jahr lang regelmäßig mehr als 5.362,50 Euro pro Monat verdienen. Dieser Betrag ist die monatliche Versicherungspflichtgrenze für 2022.

6. Kann ich mich selbst gesetzlich versichern?

Freiwillig Versicherte Besserverdiener, die mehr als 5.362,50 Euro im Monat brutto an Einnahmen erzielen, haben eine größere Wahlfreiheit: Sie können sich gesetzlich oder privat krankenversichern. Wer in einer gesetzlichen Kasse bleibt, gilt fortan als freiwillig versichert.

7. Was kostet es eine Harley zu versichern?

Haftpflicht (SF3 45%): 65,68 € Teilkasko, SB 150,- € + Haftpflicht (SF3 45%): 119,08 € Vollkasko, SB 500,- €, Teilkasko SB 150,- € + Haftpflicht (SF3 45%): 280,51 €

8. Was kostet es eine 125er zu versichern?

Je nach Anbieter können die Preise für eine 125-ccm-Rollerversicherung stark variieren. Die günstigsten Tarife beginnen je nach Modell bei ungefähr 50 Euro, während sich die teuersten Tarife auf mehr als 70 Euro pro Jahr belaufen können.

9. Was kostet es eine Putzfrau zu versichern?

Eine Putzkraft anzumelden und sie zu versichern, bedeutet, dass Sie zusätzlich zum normalen Lohn einen Beitrag für die Sozialleistungen entrichten – das sind aktuell 14,44 Prozent des Arbeitsentgelts. Der Betrag wird von der Behörde halbjährlich per Einzugsermächtigung von Ihrem Konto abgebucht.

10. Was kostet es sich freiwillig gesetzlich zu versichern?

Sie müssen den Beitrag zur freiwilligen gesetzlichen Krankenversicherung also nicht alleine zahlen. Ihr Beitragssatz liegt somit bei 7,3 Prozent statt 14,6 Prozent. Auch beim Zusatzbeitrag bekommen Sie einen Beitragszuschuss. Für 2021 bedeutet dies einen durchschnittlichen Maximalbeitrag von 384,58 Euro für Sie.

11. Wie viel darf ich verdienen ohne mich selbst zu versichern?

Familienversicherte Angehörige dürfen nur ein geringes Einkommen haben, sonst müssen sie sich selbst um Versicherungsschutz kümmern. Das gilt sowohl für den mitversicherten Partner als auch für die Kinder. Die Einkommensgrenze für die Familienversicherung liegt 2022 grundsätzlich bei 470 Euro im Monat.

12. Wann muss ich mich als Student selbst versichern?

Studierende, die familienversichert sind und regelmäßig monatliche Einkünfte von mehr als 505 Euro erzielen, müssen sich in der studentischen Krankenversicherung selbst versichern.

13. Wie viel kostet es sich privat zu versichern?

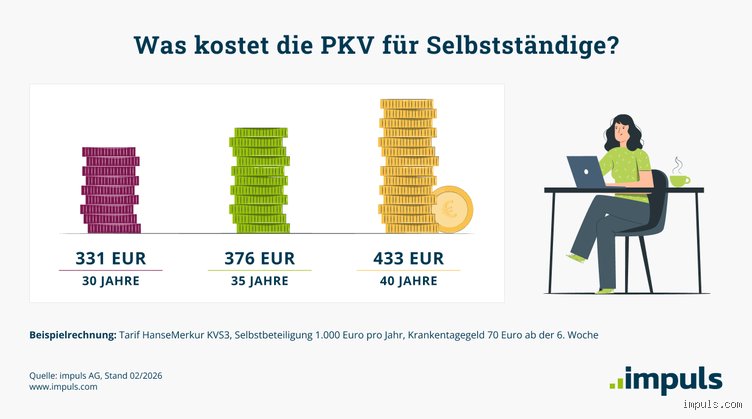
Ein 30-Jähriger Angestellter zahlt für eine Privatversicherung etwa 250 Euro pro Monat. Selbstständige zahlen meist zwischen 350 und 550 Euro für ihre Tarife. Wer in jungen Jahren in die private Krankenversicherung eintritt, profitiert häufig von günstigeren Beitragskosten.

14. Wie viel kostet es ein Motorrad zu versichern?

Beispiele für die Kosten von Motorrädern in der Versicherung 59,21 € für die Kfz-Haftpflicht. 29,71 € für die Teilkasko mit 150 € Selbstbeteiligung. 293,55 € für die Vollkasko mit 300 € inkl. Teilkasko mit 150 € Selbstbeteiligung.

15. Kann man sich selbst versichern?

Mit der Selbstversicherung in der Krankenversicherung können Sie sich freiwillig krankenversichern. Der monatliche Beitrag beträgt im Jahr 2024 EUR 495,58. Sie sind in keiner gesetzlichen Krankenversicherung pflichtversichert, weder in Österreich, noch in einem EU/EWR-Staat oder einem Staat mit bilateralem Abkommen.

16. Was ist die stärkste Motivation?

Intrinsische Motivation Es ist die stärkste und ausdauerndste Antriebskraft des Menschen.30.11.2016

17. Kann man Mitarbeiter motivieren?

Mit gezielten Maßnahmen können Unternehmen einiges für die Mitarbeitermotivation tun. Natürlich wirken extrinsische Reize wie Gehaltserhöhungen oder Beförderungen, um einen gewissen Motivationsgrad zu erreichen. Doch einen langfristigen Bindungseffekt erzielen Sie erst, wenn Sie Mitarbeiter intrinsisch motivieren.

18. Wie kann ich meine Mitarbeiter belohnen?

65 Kreative Ideen, wie Sie Ihre Mitarbeiter belohnen können
  • Markenkleidung / Design.
  • Spotify Premium- oder Apple Music-Abonnement.
  • Buch des Monats.
  • Wohltätige Spenden.
  • 7. “
  • Kaffee-Mitgliedschaften.
  • Festgelegtes "Spaß"-Budget.
  • Website oder Newsletter-Funktion 🚫💰
  • Weitere Einträge20.11.2020

    19. Wie erkenne ich einen guten Mitarbeiter?

    10 Merkmale, an denen man die besten Mitarbeiter:innen erkennt
  • Sie können auf Anerkennung und Belohnung warten.
  • Sie können Konflikte aushalten.
  • Sie fokussieren.
  • Sie sind auf vernünftige Art und Weise mutig.
  • Sie haben ihr Ego unter Kontrolle.
  • Sie wollen sich immer weiter verbessern.
  • Weitere Einträge09.04.2022

    20. Wie erkennt man einen guten Mitarbeiter?

    Was ein guter Mitarbeiter ist, weiß fast jeder: Er ist zuverlässig, arbeitet hart, besitzt Führungsqualitäten und ist ein Teamplayer.13.09.2020

    21. Was sind die besten Mitarbeiter?

    Es sind vor allem jene, die sich durch Förderung und Weiterentwicklung, durch das Fördern von Talenten und durch Leistungsziele motivieren lassen, also Mitarbeiter mit intrinsischer Motivation. Damit werden auch wichtige Ziele der Mitarbeitermotivation wie Leistung und Produktivität angepeilt.04.05.2021

    22. Was ist schwierig an schwierigen Mitarbeitern?

    Schwierige Mitarbeiter sind oft respektlose Mitarbeiter Wenn Mitarbeiter respektlos gegenüber Vorgesetzten sind, kann sie das aus deren Sicht schwierig machen. Der Mitarbeiter akzeptiert dann häufig den Vorgesetzten nicht – und scheut sich auch nicht, das deutlich zu zeigen.

    23. Wie erkennt man unzufriedene Mitarbeiter?

    Anzeichen beachten und unzufriedene Mitarbeiter erkennen meckert viel und zeigt sich permanent unzufrieden. fällt mit negativen Kommentaren gegenüber Kollegen und Führungskräften auf. verbreitet eine schlechte Stimmung im Team. trägt keine konstruktiven Vorschläge bei und verhält sich destruktiv.22.10.2020

    24. Wie steigere ich die Motivation der Mitarbeiter?

    Man kann Mitarbeiter motivieren, indem man sie antreibt, gute Leistungen zu bringen.Generelle Wege Mitarbeiter zu motivieren
  • Zeigen Sie Interesse.
  • Wertschätzen Sie.
  • Bitten Sie um Rat.
  • Zeigen Sie Dankbarkeit.
  • Revanchieren Sie sich.
  • Überraschen Sie.
  • Suchen Sie ein gemeinsames Ziel.
  • Seien Sie sich treu.
  • Weitere Einträge

    25. Was ist wichtig für Mitarbeiter?

    In einer aktuellen Studie der ZEIT nannten über 80 Prozent der befragten Arbeitnehmer als wichtigsten Aspekt ihrer Arbeit, sich dort wohlzufühlen.