
Grundlagen der Berufsunfähigkeitsversicherung: Warum Absicherung essenziell ist
Die BU schützt vor Einkommensausfall durch Berufsunfähigkeit, unabhängig von gesundheitlichen Ursachen. Im Gegensatz zur gesetzlichen Erwerbsminderungsrente, die nur 30-35 Prozent des Bruttogehalts ersetzt, bietet die private BU eine eigenberufliche Definition: Sie gilt, wenn Sie Ihren bisherigen Beruf nicht mehr ausüben können. Statistiken des GDV zeigen, dass 1 von 4 Erwerbstätigen vor dem 67. Lebensjahr berufsunfähig wird – hauptsächlich durch Rückenerkrankungen (25 Prozent) oder psychische Störungen (20 Prozent).
Ohne BU droht Existenzgefährdung: Die gesetzliche Rente liegt bei maximal 1.200 Euro netto für Alleinstehende, oft darunter. Eine private Police überbrückt diese Lücke. Entscheidend ist die Absicherungshöhe: Zu niedrig, und Sie rackern im Haushalt; zu hoch, und Prämien fressen Einsparungen. Experten empfehlen, früh zu starten – ab 25 Jahren sinken Beiträge um bis zu 40 Prozent.
Der Marktvolumen belief sich 2023 auf 8,5 Milliarden Euro, mit 4,5 Millionen Verträgen. Dennoch sind nur 20 Prozent der Selbstständigen abgesichert, obwohl ihr Risiko doppelt so hoch ist.
Die richtige Absicherungshöhe berechnen: Formel und Praxisbeispiele
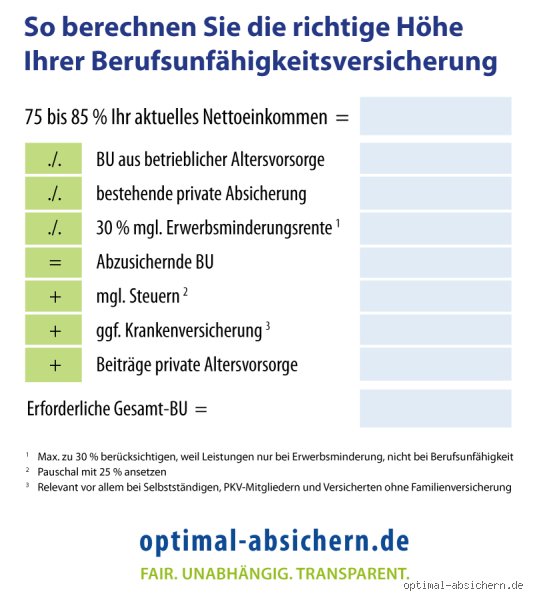
Um wie viel man mit einer BU absichern sollte, subtrahieren Sie vom Nettoeinkommen Fixkosten wie Miete (30 Prozent), Lebenshaltung (40 Prozent) und Schulden (10 Prozent). Multiplizieren Sie den Rest mit 0,7 bis 0,8 für die BU-Rente. Beispiel: Bei 3.500 Euro netto (Brutto 5.000 Euro) ergeben sich nach Abzug von 2.000 Euro Fixausgaben 1.050 Euro verfügbar. 75 Prozent davon sind 788 Euro – realistisch aufgerundet 800 Euro BU-Rente. Für Familien mit Kindern addieren Sie 20 Prozent Puffer für Bildungskosten.
Diese Methode basiert auf der 50/30/20-Regel, angepasst an Invalidität: 50 Prozent Bedarf, 30 Prozent Wünsche, 20 Prozent Sparen. Studien der McKinsey (2022) bestätigen: Absicherungen unter 70 Prozent Netto führen in 65 Prozent der Fälle zu Armutsrisiko. Rechner von Stiftung Warentest simulieren: Ein 35-jähriger Ingenieur mit 60.000 Euro Brutto braucht 2.800 Euro Rente, Kosten jährlich 1.200 Euro.
Netto-Berechnung ist entscheidend, da Steuern und Sozialabgaben den Bruttobetrag halbieren. Ignorieren Sie das, und Ihre BU deckt nichts ab. Für Selbstständige gilt: Gewinnminderung um 80 Prozent als Maßstab, inklusive Altersrückstellungen. Tipp: Nutzen Sie Online-Kalkulatoren mit Inflationsfaktor von 2 Prozent jährlich – über 30 Jahre wächst der Bedarf um 80 Prozent.
Ein Mikro-Moment zur Fiskalität: BU-Leistungen sind steuerfrei, doch Prämien absetzbar bis 1.900 Euro (2024), was die effektive Kosten senkt.
Welche Faktoren bestimmen die BU-Höhe individuell?
Beruf, Alter und Familienstand diktieren die BU-Absicherung. Blaukolлер (z. B. Maurer) brauchen höhere Summen durch höheres Unfallrisiko – bis 90 Prozent Netto –, während Bürojobs bei 60 Prozent liegen. Die Deutsche Rentenversicherung meldet: Handwerker haben 3,5-mal höhere BU-Wahrscheinlichkeit als Beamte.
Familien mit zwei Kindern puffern 500 Euro extra für Kita und Schule; Singles reichen 65 Prozent. Hypothekenhalter addieren 300-500 Euro Tilgung. Alterseffekt: Unter 30-Jährige absichern günstiger (0,8 Prozent des Bruttos), ab 50 steigen Prämien auf 1,5 Prozent.
Inflation und Lohnsteigerungen fordern Indexierung: Ohne verliert die Rente 25 Prozent Kaufkraft in 10 Jahren. Gesundheitsfaktoren wie Vorerkrankungen reduzieren die machbare Höhe um 20-30 Prozent. Kein Konsens in Studien: BaFin-Daten vs. Verbraucherzentrale divergieren um 10 Prozent bei Risikoeinschätzungen.
Position: Für Vielverdiener über 100.000 Euro Brutto priorisieren Sie 75 Prozent – mehr lohnt selten, da Progression steigt.
Nettoeinkommen als Basis: Warum Brutto täuscht
Viele scheitern am Brutto-Fehler: 4.000 Euro Brutto werden netto zu 2.600 Euro. Eine BU auf Brutto-Basis deckt nur 50 Prozent realer Bedürfnisse. Wie viel BU auf Netto? Immer 70-80 Prozent, bestätigt durch 2023er Verivox-Analyse von 10.000 Verträgen.
Beispielrechnung: Verkäuferin, 38 Jahre, 42.000 Euro Brutto (2.700 Netto). Fixkosten 1.500 Euro, Freizeit 500 Euro – BU-Rente ideal 850 Euro. Brutto-basiert wären es 2.800 Euro, was illusorisch ist.
Selbstständige kalkulieren Umsatz minus fix Kosten: Bei 80.000 Euro Gewinn netto 50.000, Absicherung 35.000 Euro jährlich (ca. 3.000 monatlich). Variiert regional: In München addieren 20 Prozent Mietkosten.
BU im Vergleich zu GdV, EM-Rente und Taggeld
Die gesetzliche Erwerbsminderungsrente (EM-Rente) reicht selten: Maximalrente 2024 bei 1.045 Euro, Durchschnitt 850 Euro – nur 35 Prozent eines 3.000-Euro-Netto. BU übertrifft das um Faktor 3-4. GdV (gesetzliche Unfallversicherung) deckt nur Arbeitsunfälle, 80 Prozent Lohnersatz, aber keine Krankheit – 70 Prozent der Fälle ausgeschlossen.
Taggeldversicherung ergänzt kurzfristig (90 Tage), kostet 1/3 einer BU, ersetzt aber keine Langzeit-BU. Kombi sinnvoll: BU ab Tag 91. Kostenvergleich: BU für 35-Jährigen 1.200 Euro/Jahr vs. EM-Rente-Wartezeit 6-18 Monate. Basiskrankenversicherung ignoriert BU – Lücke von 2.000 Euro monatlich.
Urteil: BU dominiert für Berufstätige; EM-Rente nur Ergänzung. Eine Studie der Hans-Böckler-Stiftung (2021) zeigt: BU-Versicherte haben 40 Prozent weniger Armutsrisiko.
Kosten einer BU: Realistische Preise und Spartricks
Prämien liegen bei 0,7-1,5 Prozent des versicherten Risikos. Für 2.500 Euro Rente zahlt ein 30-jähriger Angestellter 900-1.500 Euro jährlich, Selbstständige 1.800 Euro. Steigt mit Alter: Ab 45 um 50 Prozent. Tarifvergleich Check24: Hannover top bei 0,65 Prozent, Allianz 0,9 Prozent.
Sparpotenzial: Eigenberufliche Definition statt gruppenübergreifend (+20 Prozent Leistung zum gleichen Preis), Nachversicherungsgarantie, Inflationsschutz (extra 10 Prozent Prämie). Viele Policen bieten 10 Prozent Rabatt bei Online-Abschluss.
Vorsicht: Billigtarife kürzen um 20 Prozent im Leistungsfall durch Ausschlüsse. Langfristig amortisiert sich: Bei 10 Prozent BU-Risiko bis 65 spart BU 200.000 Euro Einkommensverlust.
Häufige Fehler bei der BU-Absicherung und wie Sie sie umgehen
Fehler Nr. 1: Unterabsicherung auf 50 Prozent Netto – führt in 55 Prozent der Fälle zu Kreditausfällen (Verbraucherzentrale-Daten). Nr. 2: Keine Indexierung, Rente schrumpft real um 1,5 Prozent jährlich.
Viele greifen zu Gruppenversicherungen der Bank – Leistung nur 60 Prozent, Kündigung bei Jobwechsel. Besser: Individuelle BU mit fester Rente.
Spaßfact: Viele denken, die gesetzliche Rente sei der Jackpot im Unglück – dabei ist sie eher der Trostpreis, der nicht mal die Miete deckt.
Praktisch: Jährlich prüfen, bei Lohnsteigerung anpassen. Makler meiden, die 30 Procent Provision kassieren.
FAQ: Offene Fragen zur BU-Absicherungshöhe
Wie hoch sollte die BU-Rente für Familien sein?
Familien sichern 80 Prozent Netto plus 400 Euro pro Kind ab. Beispiel: 4.000 Euro Netto, zwei Kids – 3.600 Euro Rente. Deckt Kita (800 Euro), Urlaub und Puffer.
Reicht eine BU bis 2.000 Euro für Singles?
Ja, bei 2.800 Euro Netto in Städten – 70 Prozent. Land Singles brauchen 1.500 Euro wegen niedrigerer Mieten. Immer Netto prüfen.
Warum nicht 100 Prozent absichern?
Kostet 50 Prozent mehr Prämie, Rentenversicherer decken nie voll (max. 85 Prozent). Überabsicherung unnötig, da Fixkosten sinken im Leistungsfall.
Die Berufsunfähigkeitsversicherung ist kein Luxus, sondern Kern der finanziellen Stabilität. Absichern Sie 70-80 Prozent Ihres Nettoeinkommens, berücksichtigen Sie Beruf und Familie – so vermeiden Sie den Absturz. Studien belegen: Frühe BU spart Millionen im Worst-Case. Passen Sie jährlich an, indexieren Sie gegen Inflation. Ignorieren Sie Mythen wie „die Rente reicht“; kalkulieren Sie präzise. Mit 2.500 Euro Rente halten 80 Prozent der Versicherten ihren Standard – starten Sie jetzt, bevor Risiken steigen.