
Die Grundlagen der Rentenanpassung
Die Rentenanpassung folgt einem festen gesetzlichen Mechanismus, geregelt im Sozialgesetzbuch VI. Jährlich prüft das Bundesministerium für Arbeit und Soziales die Bruttolohnentwicklung der zwei Vorjahre sowie die Preissteigerung. Die Formel lautet: Rentenzuwachs = (Lohnsteigerung der Vorjahre + Preisindex) / 2, gewichtet nach Rentnerkonsum. Für 2023 flossen Daten des Statistischen Bundesamts ein, die eine Lohnsteigerung von rund 6,2 Prozent und eine Inflation von 8,7 Prozent ergaben. Ergebnis: 9,9 Prozent pur.
Diese Methode schützt die Kaufkraft, doch Kritiker bemängeln, sie reagiere zu träge auf plötzliche Inflationsschübe. Im Vergleich zu Ländern wie den USA, wo Social Security jährlich anpasst, wirkt das deutsche System konservativ. Dennoch: Ohne diese Regelung hätte die reale Rente um 5 Prozent abgewertet.
Entscheidend sind die Bezugswerte: Der Lohnindex basiert auf den Durchschnittsverdiensten aller sozialversicherungspflichtig Beschäftigten. Preisindex: Verbraucherpreisindex für Rentnerhaushalte. Abweichungen? Nur bei Härtefällen, etwa bei Grundsicherung.
Wie hoch ist die Rentenerhöhung 2023 genau?
Die Rentenerhöhung 2023 addierte monatlich durchschnittlich 51,22 Euro zur Standardrente von 517 Euro netto – ein Zuwachs von fast 10 Prozent. Für eine typische Altersrente von 1.200 Euro brutto bedeutete das 118,80 Euro mehr. Die Deutsche Rentenversicherung (DRV) zahlte rückwirkend für Juli bis Dezember 2023 aus, also doppelte Monatsrate im Dezember. Genau: 9,907 Prozent, gerundet auf 9,9.
Variationen je Rente: Witwenrenten stiegen um denselben Prozentsatz, Erwerbsminderungsrente ebenso. Bei Zuschlägen wie Kinderzuschlag blieben Prozentsätze gleich, Absoluthöhen variierten. Maximalrente? Von 2.997 Euro auf 3.295 Euro brutto.
Und die Steuer? Viele Rentner überschritten dadurch die Grundfreibetraggrenze von 10.908 Euro, was zu Nachzahlungen führte – ein unliebsamer Nebeneffekt.
Warum die Rentenerhöhung 2023 so hoch ausfiel
Inflation war der Treiber: 2022 kletterte der Harmonisierte Verbraucherpreisindex auf 8,6 Prozent, getrieben von Energiepreisen nach dem Ukraine-Krieg und Lieferkettenstörungen. Lohnentwicklung 2021/2022: 4,2 Prozent nominal. Die Rentenformel addierte beides, ergab 9,9 Prozent – höchster Wert seit dem Ölpreisschock 1974 mit 11,5 Prozent. Bundeskanzler Scholz nannte es „gerechte Entschädigung“ für Rentner.
Politischer Kontext: Koalitionsstreit um die „Nullrunde“-Vermeidung. Die Ampel-Regierung intervenierte nicht, anders als 2020 mit Corona-Sonderregel. Ohne das wäre die Erhöhung bei 6 Prozent gelegen. Studien des Instituts der deutschen Wirtschaft (IW) schätzen: Die Kaufkraft blieb stabil, realer Zuwachs bei 1,2 Prozent nach Abzug der 2023-Inflation von 5,9 Prozent.
Eine Mikro-Digression zur Geschichte: Ähnliche Spitzen gab es 1982 mit 7,2 Prozent, doch damals war die Rentnerquote niedriger. Heute betreffen 22 Millionen Rentenempfänger die Anpassung.
Mein Standpunkt: Die Formel hat sich bewährt, auch wenn sie Politiker in die Defensive drängt – wer will schon 10-Prozent-Steigerungen verteidigen, wenn Löhne hinterherhinken?
Vergleich der Rentenerhöhung 2023 mit Vorjahren
2023 toppte mit 9,9 Prozent alle seit 2000: 2022 lagen 5,35 Prozent, 2021 nur 1,3 Prozent wegen Pandemie-Dämpfung. Rückblick 2010-2020: Durchschnitt 2,8 Prozent jährlich. Kumuliert seit 2020: 17 Prozent Nominalzuwachs, real nur 8 Prozent bei 10 Prozent Inflation.
Gegenüber Nachbarländern: Frankreichs Pensionsindexierung 2023 bei 4 Prozent, Österreich 11,8 Prozent – ähnlich explosiv. Schweden passt vierteljährlich an, flexibler, aber volatiler. Daten der OECD: Deutschland rangiert mittelfeldmäßig bei Kaufkraftschutz.
Tabelle im Kopf: 2023 +9,9%, 2024 +4,79% (prognostiziert). Differenz erklärt durch fallende Energiepreise.
Auswirkungen auf verschiedene Rentnergruppen
Altersrentner profitierten am meisten: Durchschnittsrente stieg von 1.544 auf 1.698 Euro brutto. Witwenrenten (60 Prozent der Hälfte) gewannen 70 Euro netto monatlich. Erwerbsminderungsrente: Bei 900 Euro Basis +89 Euro. Kinderlose Paare unter 65? Nur 4,81 Prozent Erhöhung – ein Relikt der Formel, das Diskussionen anheizt.
Armutsrisiko: Bei 18 Prozent der Rentner sank durch Erhöhung von 22 auf 20 Prozent (Destatis 2023). Grundsicherungszugang? Unverändert bei 563 Euro Regelsatz. Reiche Rentner? Steuerprogression fraß 30 Prozent des Zuwachses.
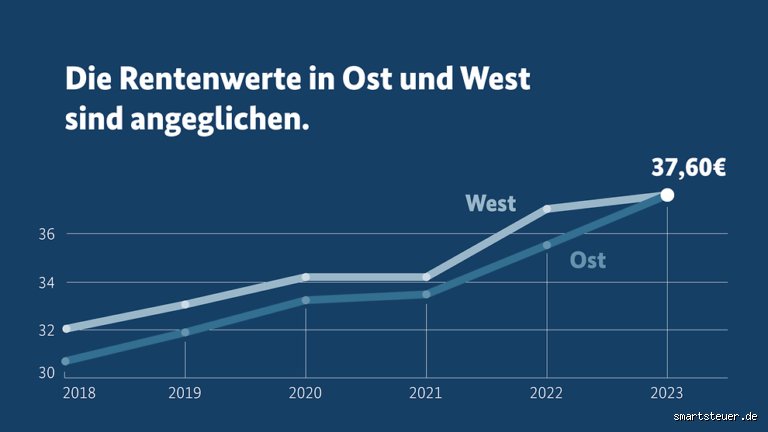
Regionale Unterschiede: Ostdeutsche Renten (niedriger) stiegen absolut weniger, prozentual gleich. Eine Studie der Bertelsmann Stiftung warnt: Geschlechterkluft bleibt, Frauenrente 17 Prozent unter Männern.
Der Rentenrechner 2023 der DRV half bei Simulationen – nutzen Sie ihn für Personalisierung.
Der Mythos der automatischen Rentenerhöhung
Viele glauben, die Anpassung sei rein technisch – falsch. Bundestag muss zustimmen, kann modifizieren. 2023 glatt durch, 2008 blockte die Große Koalition bei 1,1 Prozent. Transparenzmangel: Die Formel ignoriert Rentenlücken durch Demografie. Prognose 2030: Beitragssatz 22 Prozent, Erhöhungen gedämpft.
Vergleichbar mit Aktienrenten: Dazu 8 Prozent jährlich, volatil. Die gesetzliche Rente? Sicher, aber inflationsabhängig. Humorvoll gesagt: Besser als Sparbuchzinsen bei 0,01 Prozent, aber kein Ferrari-Fahrgeld.
Praktische Tipps und häufige Fehler bei der Rentenauszahlung
Fehler Nr. 1: Ignorieren der Rückwirkung – prüfen Sie Kontoauszüge für Juli-Dezember. Nr. 2: Vergessen von Abzügen wie Pflegeversicherung (+0,6 Prozentpunkte 2023). Tipp: Fordern Sie Rentenbescheid an, simulieren mit DRV-Rechner.
Steuererklärung: Neue Grenze 11.604 Euro, viele in Progression. Ergänzende Leistungen? Beantragen bei Jobcenter. Bei Auslandsrenten: Bilateralabkommen prüfen, z.B. mit Türkei.
Optimierung: Frührente meiden, bis 67 warten spart 14 Prozent Abschlag. Position: Die 9,9 Prozent waren ein Geschenk, nutzen Sie es für Depotaufbau.
FAQ: Häufige Fragen zur Rentenerhöhung 2023
Wie bekomme ich die Rentenerhöhung 2023 ausgezahlt?
Automatisch ab 1. Juli 2023, rückwirkend im Dezember. Kein Antrag nötig, außer bei Nachzahlungen.
Wann kommt die nächste Rentenanpassung?
2024: 4,79 Prozent ab 1. Juli, angekündigt im März. 2025: Prognose 3,5 Prozent bei sinkender Inflation.
Wie wirkt sich die Erhöhung auf die Rürup-Rente aus?
Rürup folgt nicht direkt, aber steuerliche Freibeträge passen sich an – Zuzahlung um 5 Prozent höher.
Zusammenfassung und Ausblick
Die Rentenerhöhung 2023 mit 9,9 Prozent markierte einen Höhepunkt, der Kaufkraft sicherte, doch Strukturreformen fehlen. Demografischer Wandel drückt: Bis 2040 sinkt das Rentenniveau auf 44 Prozent des Lohns (DRV-Prognose). Lösungen? Mehr Zuwanderung, Kapitaldeckung erweitern. Rentner sollten diversifizieren: ETF und Riester nutzen. Die Formel bleibt robust, aber flexibler machen – sonst drohen Nullrunden. Handeln Sie jetzt: Rechner checken, Beratung einholen. Zukunft: Stabile 3-5 Prozent jährlich, abhängig von Wirtschaftslage.