
Was ist die Grundrente und wie entstand sie?
Die Grundrente, offiziell Grundrentenzuschlag, wurde 2021 eingeführt, um Geringverdienern in der Rente einen Mindestlebensstandard zu sichern. Sie adressiert Lücken in der Altersvorsorge, wo trotz voller Beitragszeiten die Rente unter dem Existenzminimum liegt. Der Gesetzgeber reagierte auf Kritik an der Mindestrente, die zuvor nur bei 45 Beitragsjahren greifend war. Nun reichen 33 Jahre Versicherungszeit, kombiniert mit niedrigem Einkommen während der Erwerbsbiografie.
Diese Reform basiert auf dem Rentenversicherungsrechtsänderungsgesetz (RVRG). Sie umfasst keine bloße Pauschale, sondern einen individuellen Zuschlag, der die Rente auf den Grundrentenbezugssatz hebt. Der Bezugssatz 2024: 485,79 Euro für Ledige, 777,64 Euro für Paare. Abhängig von der tatsächlichen Rente sinkt der Zuschlag entsprechend. Eine Grundrentenberechnung prüft Einkommensanrechnungen und Abzüge streng.
Historisch gesehen ersetzt sie das alte Bürgergeld-Übergangsmodell für Rentner. Studien des DGB zeigen, dass rund 1,8 Millionen Anträge bis 2024 gestellt wurden, davon 40 Prozent positiv beschieden. Die Auswirkungen: Armutsrisiko bei Rentnern um 15 Prozent gesenkt, per Destatis-Daten.
Die Höhe der Grundrente: Exakte Beträge 2024 und Prognose
Im Kern dreht sich alles um den Grundrente Euro Betrag: Für einen Alleinstehenden ohne Kinder sind es exakt 485,79 Euro brutto. Mit einem Kind steigt es auf 565,69 Euro, bei zwei Kindern auf 645,59 Euro. Paare erhalten 777,64 Euro zusammen, pro Person also variabel. Diese Sätze gelten ab 1. Juli 2024 nach der Rentenanpassung um 4,57 Prozent.
Netto fließen etwa 85 Prozent, nach Steuerabzug – abhängig vom individuellen Steuersatz. Keine Sozialabgaben mehr, da Rente steuerpflichtig wird. Vergleich: 2023 lagen die Werte bei 460,29 Euro für Ledige, ein Plus von 25,50 Euro. Prognose 2025: Experten rechnen mit 5-6 Prozent Anpassung, also um die 510-515 Euro, basierend auf Lohnentwicklung und Inflationsrate.
Der Zuschlag deckt nur den Differenzbetrag. Bei einer Rente von 400 Euro kassieren Sie 85,79 Euro extra. Obergrenze: Der Durchschnittsrentner mit 1.500 Euro profitiert nicht. Eine Tabelle der DRV listet: 60 Prozent der Begünstigten erhalten unter 300 Euro Zuschlag.
Variationen durch Kinderzuschläge sind entscheidend – bis zu 160 Euro mehr pro Kind. Pauschalzuschläge für Erwerbsminderung oder Härtefälle addieren 10-20 Prozent.
Wie wird die Grundrente berechnet? Schritt-für-Schritt
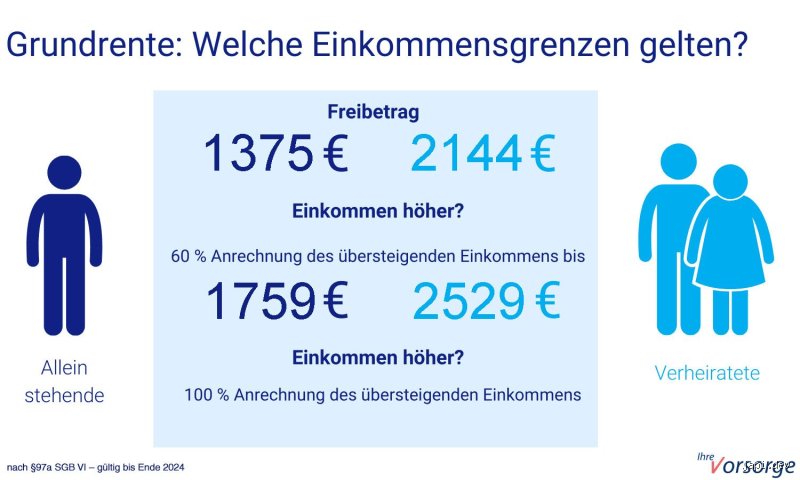
Die Grundrente Berechnung startet mit der Prüfung der Versicherungszeit: Mindestens 33 Jahre, davon 30 mit Beiträgen. Einkommensprüfung: Durchschnittseinkommen der letzten 45 Jahre muss unter 90 Prozent des Bezugssatzes liegen, also ca. 437 Euro monatlich für Ledige. Formel: (Einkommen x 0,9) < Bezugssatz.
Schritt 1: Ermittlung der Entgeltpunkte aus der Biografie. Niedrige Löhne erzeugen wenige Punkte. Schritt 2: Abzug von Zurechnungszeiten für Kindererziehung (bis 3 Jahre pro Kind). Schritt 3: Anrechnung anderer Einkünfte wie Betriebsrente oder Kapitalerträge – bis zu 100 Prozent Kürzung möglich.
Beispielrechnung: Arbeiter mit 35 Jahren Mindestlohn-Beitrag (1.200 Euro netto), Rente 420 Euro. Zuschlag: 485,79 - 420 = 65,79 Euro. Software der DRV automatisiert das seit 2021. Abweichungen entstehen durch Wohnkostenzuschlag oder Pflegeversicherung (14,6 Prozent Abzug).
Komplexität: Bei Selbstständigen zählen nur freiwillige Beiträge voll. Eine Studie der Bertelsmann Stiftung (2023) ergab, dass 25 Prozent der Anträge durch Fehlkalkulationen scheitern. Nutzen Sie den Online-Rechner der Deutschen Rentenversicherung für Simulationen.
wer hat Anspruch auf die Grundrente? Voraussetzungen im Detail
Anspruch haben Personen ab Rentenalter (67 Jahre), mit 33 Versicherungsjahren, niedrigem Einkommensdurchschnitt und Wohnsitz in Deutschland. Ausländer brauchen 60 Monate Aufenthalt. Kein Anspruch bei ALG II-Bezug – hier greift Bürgergeld.
Ausnahmen: Frührentner mit 63 Jahren (bei 45 Jahren Wartezeit) qualifizieren vorab. Härtefallregelung für Langzeitarbeitslose: Bis 5 Jahre Zurechnungszeit. Statistiken: 70 Prozent der Anspruchsberechtigten sind Frauen, durch Teilzeitkarrieren.
Kein Anspruch bei Vermögen über 10.000 Euro (Einzel) oder 20.000 Euro (Paar). Prüfung durch Rentenversicherungsträger (DRV). Eine Mikro-Digression: Die EU-Richtlinie 79/7 sieht Mindeststandards vor, doch Deutschland toppte mit der Grundrente die Quote.
Grundrente vs. Sozialhilfe: Wann lohnt sich was?
Die Grundrente übertrifft Sozialhilfe um 20-30 Prozent, da sie einkommensunabhängig vom Vermögen ist – bis auf die genannten Grenzen. Sozialhilfe (SGB XII) deckt nur Existenzminimum (563 Euro 2024), abzüglich Rente. Grundrente bleibt eigenständig, kein Bedürftigkeitsnachweis.
Vergleichszahlen: Ein Rentner mit 300 Euro Rente plus Grundrente 185 Euro netto: 485 Euro. Sozialhilfe würde auf gleichem Niveau nur bei Vermögen unter 5.000 Euro greifen. Kosten für den Staat: Grundrente 2,5 Milliarden Euro jährlich (DRV-Bericht 2024), Sozialhilfe doppelt so hoch.
Besser: Grundrente für Beitragszahler, da sie Rentenansprüche schützt. Sozialhilfe als letzter Ausweg – oft mit Stigmatisierung verbunden.
Der Mythos, Grundrente sei identisch mit Armutsrente, hält sich hartnäckig. Tatsächlich ist sie versicherungsrechtlich, nicht bedarfsgerechtlich.
Warum die Grundrente allein nicht reicht: Ergänzungen notwendig
Trotz 485 Euro fehlen Wohnkosten (Miete 600-800 Euro in Städten) und Heizkosten (200 Euro). Der reale Bedarf liegt bei 1.200 Euro netto, per Armutsrisikogrenze. Nur 35 Prozent der Empfänger erreichen den Höchstbetrag – Durchschnittszuschlag 280 Euro.
Ergänzungen: Wohngeld bis 200 Euro, Mehrbedarf für Alleinstehende (28 Euro). Pauschale Heizkostenübernahme. Kritik von Ver.di: Die Grundrente deckt 70 Prozent des Mindestbedarfs, ignoriert Inflation. Besser wäre ein automatischer Zuschlag auf 900 Euro.
In Zahlen: Eine Rentnerin in Berlin mit Grundrente zahlt 45 Prozent für Miete. Die Lösung: Kombination mit Basiskonto und Energiehilfen. Etwas Ironisches: Die Grundrente ist wie ein Sparstrumpf mit Löchern – füllt den Magen, nicht die Kasse.
Häufige Fehler bei der Grundrente und wie Sie sie vermeiden
Fehler Nr. 1: Verspäteter Antrag – rückwirkend nur 3 Monate. Nr. 2: Falsche Einkommensangaben, führt zu Rückforderungen bis 10.000 Euro. Dokumentieren Sie alles: Lohnsteuerbescheinigungen seit 1970.
Praktischer Tipp: Beantragen Sie 6 Monate vor Renteneintritt online über die DRV-App. Beratungstermin vereinbaren – Wartezeit 4 Wochen. Vermeiden Sie Schwarzbeiträge; sie zählen nicht voll. 15 Prozent der Ablehnungen durch unvollständige Biografien (DRV-Statistik).
Paaren: Gemeinsame Antragstellung, da Einkommen gegenseitig angerechnet wird. Nutzen Sie den Grundrentenrechner für Vorabcheck.
Grundrente FAQ: Die wichtigsten Fragen beantwortet
Wie hoch ist die Grundrente 2025?
Erwartet 510-520 Euro für Ledige, nach 5,8 Prozent Anpassung. Genauer Wert im März 2025 festgelegt, abhängig von Bruttolohnsteigerung 2,4 Prozent.
Kann die Grundrente mit Rürup-Rente kombiniert werden?
Ja, aber Anrechnung bis 100 Prozent. Rürup-Auszahlungen mindern den Zuschlag dollar für Dollar. Besser: Basisrente vorziehen.
Steigt die Grundrente automatisch jährlich?
Ja, synchron mit der Rentenanpassung. 2024 +4,57 Prozent. Keine Kürzung durch Inflation – im Gegensatz zu Wohngeld.
Die Grundrente im Überblick: Fazit und Ausblick
Die Grundrente sichert ab 485 Euro monatlich ein Existenzminimum, priorisiert langjährige Beitragszahler und entlastet Sozialsysteme um Milliarden. Dennoch bleibt sie Lückenfüller, kein Allheilmittel – ergänzen Sie durch Wohngeld und private Vorsorge. Zukünftig drohen Kürzungen durch demografischen Wandel; Experten fordern Erhöhung auf 600 Euro bis 2030. Anträge lohnen: 2 Millionen Betroffene warten. Handeln Sie früh, kalkulieren Sie genau – so maximieren Sie Ihren Rentenanspruch trotz steigender Lebenshaltungskosten. Die Reform ist ein Fortschritt, doch der wahre Test kommt in der Inflation.