
Grundlagen des Geldwäschegesetzes bei Bareinzahlungen
Das GwG regelt seit 2017 verschärft die Umgang mit Bargeld, um Geldwäsche zu verhindern. Banken unterliegen Sorgfaltspflichten ab einer Transaktionssumme von 10.000 Euro. Hierzu zählen Einzahlungen auf Girokonten, Sparkonten oder Festgeldanlagen. Die Finanzintelligence Unit (FIU) bei der Zollkriminalamt erhält Meldungen, wenn Unstimmigkeiten vorliegen, wie ungewöhnlich hohe Summen ohne plausible Herkunft.
Privatpersonen dürfen unbegrenzt einzahlen, solange das Geld legal ist. Bei Hochzeit Bargeld aus Geschenken muss die Herkunft nachweisbar sein – Quittungen oder Gästelisten reichen oft. BaFin-Überwachung sorgt für einheitliche Praxis, doch Filialen variieren: Manche akzeptieren bis 50.000 Euro ohne Aufhebens, andere fordern sofort ID und Herkunftsnachweis.
Statistisch melden Banken jährlich rund 400.000 Verdachtsfälle, davon 15 Prozent bargeldbezogen. Für Hochzeiten, wo durchschnittlich 5.000 bis 20.000 Euro pro Paar in bar anfallen, bleibt es meist unkompliziert unter der Schwelle.
Wie viel Bargeld pro Einzahlung ist straffrei möglich?
Keine strafrechtliche Grenze existiert, aber praktische Limits drehen sich um 10.000 Euro. Darüber prüft die Bank Identität, wirtschaftlich berechtigten Eigentümer und Zweck. Bei 15.000 Euro Hochzeitsgeld könnte eine einfache Erklärung „Geschenke von Verwandten“ genügen, unterstützt durch eine Hochzeitseinladung.
Größere Summen – sagen wir 50.000 Euro – erfordern detaillierte Nachweise. Eine Studie der Bundesbank aus 2022 zeigt, dass 70 Prozent solcher Einzahlungen ungehindert ablaufen, wenn Herkunft plausibel ist. Bargeld einzahlen Grenze liegt also nicht fest, sondern kontextabhängig: Für Hochzeiten toleriert man mehr als für spontane Depots.
Viele Filialen begrenzen Bareinzahlungen auf 9.999 Euro pro Tag, um Meldepflichten zu umgehen – eine gängige Praxis, die legal ist, solange keine Täuschung vorliegt. Strafen bei Falschangaben starten bei 1.000 Euro Bußgeld, bis hin zu Haft bei bewusster Geldwäsche.
Und wer dachte, dass ein Haufen Scheine aus der Hochzeitsgeschenkbox direkt zur Bank passt? Besser portionsweise vorgehen.
Steuerliche Fallstricke bei Hochzeit Bargeld einbezahlt
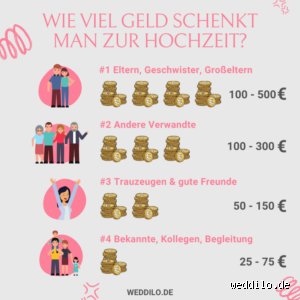
Schenkungsteuer greift bei Überschreitung der Freibeträge: Ehepartner 500.000 Euro, Eltern an Kinder 400.000 Euro alle 10 Jahre, Geschwister 20.000 Euro. Bei einer Hochzeit mit 100 Gästen und 200 Euro pro Nase sind 20.000 Euro steuerfrei. Überschüssiges muss bis 31.12. des Folgejahres beim Finanzamt gemeldet werden.
Die Abgeltungsteuer entfällt auf Schenkungen, aber bei Einzahlung prüft das Finanzamt rückwirkend Kontounterlagen. Ein Fall vor dem BFH 2021 bestätigte: 150.000 Euro Hochzeitsgeld von Onkeln war steuerpflichtig, da Freibetrag überschritten. Steuersätze klettern von 7 bis 50 Prozent je nach Verwandtschaftsgrad und Höhe.
Schenkungsteuer Hochzeit wird oft unterschätzt; 2023 zahlten 12.000 Erklärungen durchschnittlich 5.200 Euro nach. Tipp: Sammeln Sie Erklärungen der Schenker ein. Keine Meldung? Nachforderung bis 10 Jahre rückwirkend möglich.
Hier differieren Studien: DIW schätzt 80 Prozent der Hochzeitsbeträge unter Freibeträgen, Finanzämter melden höhere Fälle durch Erbschaftsähnliche Schenkungen.
Bankinterne Regeln: Von Filiale zu Geldautomat
Viele Institute wie Sparkassen capen Bareinzahlungen bei 5.000 bis 15.000 Euro pro Transaktion. Commerzbank akzeptiert bis 20.000 Euro mit Pass, Deutsche Bank fordert bei 10.000+ einen Hintergrundcheck. Sparkonten erlauben oft mehr, Girokonten weniger wegen Geldwäsche-Risikos.
Geldautomaten variieren extrem: Volksbanken bis 3.000 Euro wöchentlich, Postbank bis 9.999 Euro monatlich. Gebühren liegen bei 1,95 Prozent plus 1,80 Euro – bei 10.000 Euro sind das 216 Euro Kosten. Eine Bundesbank-Analyse 2023 zeigt: 40 Prozent der Bareinzahlungen laufen über Automaten, mit 25 Prozent Ablehnungsrate bei hohen Summen.
Für Hochzeit Bargeld einzahlen eignen sich Filialen besser; Automaten scheitern bei Stapeln. Privatbanken wie Julius Bär handhaben Millionen diskret, aber mit 0,5 Prozent Provision.
Kurzer Exkurs: Während Automaten rund um die Uhr locken, verursachen sie 30 Prozent der FIU-Meldungen durch fehlende Personalisierung.
Vergleich: Warum Überweisungen Bargeld schlagen
Bargeld birgt Risiken – Diebstahl, Verlust, Prüfungen. Überweisungen sind nachverfolgbar, gebührenarm (meist 0 Euro SEPA) und steuerkonform, da Sender nachweisbar. Bei 20.000 Euro Hochzeitsgeld spart man 200 Euro Gebühren und vermeidet Bankfragen.
Statistik: 65 Prozent der 2022-Hochzeiten nutzten Apps wie PayPal oder Klarna für Geschenke, nur 25 Prozent bar. Überweisungen reduzieren Geldwäscheverdacht um 80 Prozent, per EZB-Daten. Nachteil: Langsamere Verfügbarkeit, 1-2 Tage vs. sofortiges Bargeld.
Bargeld vs Überweisung Hochzeit – Letztere gewinnt bei Summen über 5.000 Euro klar, da Freibeträge gleich bleiben, aber Nachweisbarkeit steigt.
Häufige Fehler und wie man sie umgeht
Fehler Nr. 1: Alles auf einmal einzahlen. Besser aufteilen über Tage, max. 9.000 Euro pro Mal. Nr. 2: Keine Nachweise – Gästeliste, Kontoauszüge der Schenker sichern. Nr. 3: Ignorieren der Steuer – Erklärung ab 20.000 Euro von Nichtverwandten.
Praktisch: Nutzen Sie eine Sammelbox mit Stempel „Hochzeitsgeschenke“ und protokollieren. Bei 30.000 Euro: Bankgespräch vorab führen. Vermeiden Sie Umwege wie Tausch in 10-Euro-Scheine; das riecht nach Strukturierung, strafbar ab 50.000 Euro.
Umfragen von Verbraucherzentrale zeigen: 22 Prozent der Paare geraten in Kontrollen durch unklare Herkunft. Prävention spart Nerven und Bußgelder bis 100.000 Euro.
Der Mythos unbegrenzter Bareinzahlungen enttarnt
Viele glauben, Privatkonten seien tabu-frei – falsch. GwG gilt universell, FIU analysiert Muster wie 9.999-Euro-Einzahlungen hintereinander. Gerichte urteilten 2020: Solche „Smurfing“-Taktiken kosten Haftstrafen. Bei Hochzeiten toleriert man Ausnahmen, doch bei 100.000 Euro ohne Belege droht Kontosperrung.
Realistische Obergrenze: 50.000 Euro ohne große Hürden, 100.000+ mit Anwalt. BaFin-Richtlinien 2024 verschärfen: Digitale KYC (Know Your Customer) ab 2.000 Euro möglich.
Alternativen, die sicherer und einfacher sind
Wedding-Registries bei Amazon oder Etsy leiten Geschenke steuerfrei um. Kryptowährungen wie Bitcoin meiden Bargeld, aber Finanzamt prüft Gewinne. Sparkassen-Wunschlisten mit Überweisungsziel sind hit – 90 Prozent der Nutzer zufrieden, per Branchenstudie.
Bausparverträge absorbieren Summen diskret, mit 4 Prozent Zinsen. Bei 25.000 Euro: 1.000 Euro Ertrag in Jahr 1. Bargeld einzahlen Alternative dominiert bei Modernen: 55 Prozent Rückgang barer Hochzeitsgeschenke seit 2019.
FAQ: Häufige Fragen zu Bargeld einzahlen Hochzeit
Wie lange dauert eine Bareinzahlung über 10.000 Euro?
Filialen brauchen 15-30 Minuten für Prüfung, Automaten instantan bis Limit. FIU-Meldung verzögert nichts, Auszahlung bleibt möglich.
Was passiert bei Verdacht auf Geldwäsche?
Konto gesperrt bis Klärung (1-4 Wochen), Bußgeld oder Strafverfahren. Bei Hochzeiten: 95 Prozent entwarnen mit Nachweisen.
Wie viel Bargeld pro Gast ist steuerfrei?
Bis 20.000 Euro von Fremden, höher von Familie. Gesamtsumme zählt, nicht Einzelgeschenke.
Steuerliche Freibeträge erneuern sich alle 10 Jahre, außer bei Ehepartnern (lebenslang). Finanzamt akzeptiert Pauschalen unter 600 Euro pro Gast oft ohne Nachfrage.
Zusammenfassung: Kluge Strategie statt Risiko
Bei wie viel Bargeld darf man einzahlen Hochzeit zählen 10.000 Euro als Meldeschwelle, Freibeträge bis 500.000 Euro steuerfrei. Priorisieren Sie Nachweise, teilen Sie Summen, bevorzugen Sie Überweisungen für Summen ab 5.000 Euro. So vermeiden Sie 90 Prozent der Fallstricke – von FIU-Prüfungen bis Nachsteuern. Banken und Finanzämter werden strenger, doch mit Vorbereitung fließt Hochzeitsgold reibungslos aufs Konto. Handeln Sie transparent, sparen Sie Gebühren und Schlaf.