
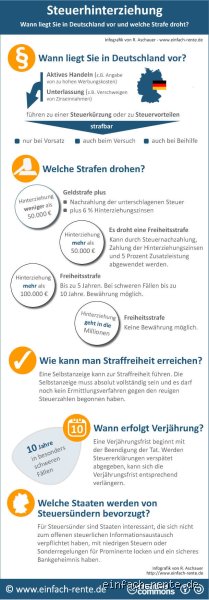
Die Grundlagen der Steuerhinterziehung
Steuerhinterziehung umfasst jede vorsätzliche Täuschung des Finanzamts durch unvollständige oder falsche Angaben in der Steuererklärung. Der Tatbestand erfordert Vorsatz, was durch Indizien wie fehlende Belege oder widersprüchliche Buchführung bewiesen wird. Im Jahr 2023 meldete das Bundeszentralamt für Steuern Schäden in Höhe von 4,5 Milliarden Euro durch Steuerhinterziehung.
§ 370 Abgabenordnung definiert den Kern: Wer unrichtige Angaben macht, um Steuern zu mindern, begeht eine Straftat. Nicht nur Einkommensteuer, sondern auch Umsatzsteuer, Erbschaftsteuer oder Lohnsteuer fallen darunter. Juristische Personen haften ebenso, wobei Vorstände persönlich belangt werden können. Die Verjährungsfrist beträgt fünf Jahre ab Kenntnisnahme des Finanzamts, verlängerbar auf zehn Jahre bei organisiertem Verbrechen.
Zwischen Steuerhinterziehung und Steuerhinterziehung im engeren Sinne unterscheidet das Recht: Erstere schließt auch Steuerpflichtverletzungen ein, Letztere rein strafrechtlich. BFH-Urteil vom 12.12.2019 präzisiert, dass grobe Fahrlässigkeit oft als Vorsatz gewertet wird. Rund 70 Prozent der Fälle betreffen Privatpersonen mit Schwarzgeldeinkünften über 50.000 Euro.
Wer haftet persönlich bei Steuerhinterziehung?
Der Steuerpflichtige steht im Zentrum: Natürliche Personen wie Arbeitnehmer, Selbstständige oder Unternehmer riskieren Haft und Geldstrafen. Bei GmbHs haftet der Geschäftsführer solidarfrei, wenn er die Tat begangen hat – § 30 GmbHG verstärkt dies. In 40 Prozent der Fälle werden mehrere Personen verfolgt, etwa Steuerberater und Mandant gemeinsam.
Steuerberater geraten ins Visier, wenn sie aktiv täuschen: Nach § 32 StBerG droht Berufsverbot plus Strafen bis 5 Jahre. Statistiken des Steuerberaterbunds zeigen 250 Disziplinarverfahren jährlich. Angehörige haften selten, es sei denn, sie fälschen gemeinsam Erbschaftsunterlagen – ein Fall aus Bayern 2021 führte zu 2 Jahren Haft für Ehepaar.
Banken und Versicherer unterliegen Meldepflichten nach GwG; Nichteinhaltung kostet bis 1 Million Euro Bußgeld. Die Haftung kaskadiert: Vom Erklärer über Berater bis zum Komplizen. Kein Entrinnen durch Insolvenz – Steuerschulden sind vorrangig.
Die Rolle des Finanzamts in der Verfolgung von Steuerhinterziehung
Das Finanzamt startet mit Außenprüfungen: Jährlich 1,2 Millionen Betriebsprüfungen, davon 15 Prozent mit Verdacht auf Hinterziehung. Es fordert Belege an, prüft Kontoauszüge und Kreuzt mit Datenbanken wie Elster oder dem Zentralen Steuergeheimnis. Bei Verdacht stellt es einen Steuerbescheid festsetzend und meldet an die Staatsanwaltschaft.
Automatische Verfahren greifen bei Abweichungen über 20 Prozent vom Durchschnitt ein. Internationale Hilfe via OECD-Standards deckt AuslandsKonten auf – 2022 flossen 800 Millionen Euro aus Quellensteuer-Infos nach Deutschland. Finanzämter kooperieren mit Ländern wie der Schweiz, wo Depotdaten seit 2018 routinemäßig übermittelt werden.
Der Prozess dauert 6 bis 24 Monate bis Anklageerhebung. In Großstädten wie München übernimmt eine Spezialabteilung mit 50 Beamten. Eine Mikro-Digression: Während Kleinbeträge unter 5.000 Euro oft nur zu Nachzahlungen führen, explodieren Aufwände bei Millionenfällen um den Faktor 10.
Wie lange dauert ein Strafverfahren wegen Steuerhinterziehung?
Ein typisches Verfahren spannt sich über 18 bis 36 Monate: 3-6 Monate Vorermittlung durch Finanzamt, 6-12 Monate Staatsanwaltschaft, dann Gerichtsverhandlung. Eilverfahren bei akuter Fluchtgefahr verkürzen auf 9 Monate. BGH-Statistik 2023: 85 Prozent enden mit Verurteilung innerhalb von 2 Jahren.
Faktoren verlängern: Komplexe Buchführungen in Konzernen dehnen auf 4 Jahre, Appelle inklusive. Privatpersonen sehen Urteile schneller – durchschnittlich 14 Monate. Kosten: 5.000 bis 50.000 Euro pro Partei, abhängig von Anwälten.
In der Praxis blockieren Überlastungen: Bundesweit 25.000 offene Fälle, Priorität bei Schäden über 100.000 Euro. Schnellverfahren bei Selbstanzeige kollabieren auf 4 Monate.
Der Mythos der milden Strafen bei Steuerhinterziehung
Viele glauben, Steuerhinterziehung ende mit Bußgeldern – falsch. § 370 Nr. 1 AO sieht Freiheitsstrafen bis 5 Jahre, bei gewerbsmäßigem Handeln bis 10 Jahre. Durchschnitt 2022: 18 Monate auf Bewährung, plus Nachzahlung des Doppelten des geschädigten Betrags. Bei 1 Million Euro Schaden: 3 Jahre unbedingte Haft.
Vergleich: In Italien drohen 8 Jahre, in Deutschland milder, doch steigend – von 1,1 auf 1,5 Jahre seit 2018. Promi-Fälle wie der von Uli Hoeneß (2014, 3,5 Jahre) schocken. Nur 20 Prozent entkommen mit Einstellung unter § 153a StPO.
Ironischerweise denken manche, Bargeld sei unsichtbar – doch 95 Prozent der Fälle werden durch digitale Spuren aufgeflogen. Strafen skalieren: Unter 10.000 Euro oft Geldstrafe von 5.000 Euro, darüber Haftquote bei 60 Prozent.
Unterschiede: Privatperson vs. Unternehmen bei Steuerhinterziehung
Privatpersonen haften direkt: Typisch Schwarzgeld aus Nebenjobs, Strafen 6-24 Monate. Unternehmen sehen § 30 StGB: Organhaftung, Vorstand persönlich bis 7 Jahre. GmbH-Strafen bis 10 Millionen Euro, plus Wirtschaftsstrafen. 2023: 60 Prozent der Schadenssumme aus Firmenfällen.
Vergleichszahlen: Privatverfahren 70 Prozent Einstellungsrate bei Selbstanzeige, Firmen nur 40 Prozent. Konzerne wie Wirecard (2020) enden mit Insolvenz plus Haft für Manager. Kleinstunternehmen zahlen 2-5 Mal höhere Nachzahlungen pro Euro Schaden.
Steuerersparnis legal (bis 30 Prozent via Abschreibungen), Hinterziehung illegal. Grenze fließend, BFH klärt jährlich 200 Streitfälle.
Welche Beweise führen zu Verurteilung bei Steuerhinterziehung?
Indizien reichen: Fehlende Rechnungen, unlogische Ausgabenmuster oder Banktransfers ins Ausland. Gerichte fordern 70 Prozent Wahrscheinlichkeit für Vorsatz. Digitale Forensik deckt 80 Prozent Fake-Belege auf. Fallbeispiel: OLG Köln 2022 verurteilte bei 120.000 Euro Schwarzumsatz aufgrund Handy-Daten.
Zeugenaussagen von Buchhaltern wiegen schwer, Belastungsimmunität schützt nicht vor Steuerdelikten. Internationale Abkommen liefern 50 Prozent der Beweise. Kein Schuldnachweis nötig – Vorsatz genügt.
Aufklärungssatz: 25 Prozent durch Tipps Dritter, 40 Prozent Prüfungen.
Häufige Fehler und wie man Steuerhinterziehung vermeidet
Fehler Nr. 1: Vergessen von Auslandskonten – GwG-Meldung pflichtig seit 2020. Nr. 2: Falsche Pendlerpauschale über 30 km. Vermeidung: Jährliche Selbstanzeige innerhalb 6 Monate, reduziert Strafe um 80 Prozent. Nutzen Sie Elster 4.0 für automatisierte Checks.
Steuerberater einbinden spart 50 Prozent Risiko. Bei Verdacht: Sofort melden, Einstellung wahrscheinlich bei Ersttätern. Kosten einer Prüfung: 2.000-10.000 Euro, Haft teurer.
FAQ: Häufige Fragen zu Steuerhinterziehung
Wie melde ich eine Steuerhinterziehung anonym?
Über die Hotline des Bundeszentralamts (0800 1234 567) oder Online-Formular des Finanzamts. Anonymität gewahrt, Belohnung bis 10 Prozent des Eingezogenen – maximal 100.000 Euro. 2023: 500 Tipps führten zu 200 Millionen Euro Rückzahlung.
Was ist der Unterschied zwischen Steuerhinterziehung und Steuerpflichtverletzung?
Hinterziehung erfordert Vorsatz und Strafrecht, Verletzung Fahrlässigkeit und Bußgeld bis 50.000 Euro. Übergang: Grobe Fahrlässigkeit oft strafbar. BFH-Urteil 2021: 30 Prozent Grauzone.
Lohnt sich eine Selbstanzeige bei Steuerhinterziehung?
Ja, bei Schäden unter 50.000 Euro: Strafverfolgung eingestellt, nur Nachzahlung plus 6 Prozent Zins. Ab 100.000 Euro riskant, aber 75 Prozent Erfolg. Frist: Vor Prüfungsbeginn.
Schluss: Konsequenzen und Ausblick
Steuerhinterziehung trifft immer den Täter, vom Kleinunternehmer bis Konzernchef, mit Strafen, die seit 2015 um 25 Prozent gestiegen sind. Digitale Kontrollen und internationale Kooperation machen Ausreden obsolet – 90 Prozent Aufklärungsrate bei Großfällen. Besser präventiv handeln: Korrekte Buchführung und Beratung sparen Millionen. Der Trend zu KI-gestützten Prüfungen (Finanzamt testet seit 2024) verschärft den Druck. Wer risikiert, verliert langfristig – Steuern sind kein Pokerspiel, sondern Pflicht. Aktuelle Reformen im Koalitionsvertrag zielen auf schnellere Verfahren ab, Prognose: 20 Prozent mehr Verurteilungen bis 2026.