
Die Grundlagen: Warum Inflation ungleich wirkt
Inflation misst den Anstieg des allgemeinen Preisniveaus, doch ihre Wirkung verteilt sich asymmetrisch. Konsumentenpreisindex (VPI) in Deutschland kletterte 2022 auf 7,9 Prozent, 2023 auf 5,9 Prozent – offizielle Zahlen der Destatis. Betroffen sind vor allem Gruppen mit festen Nominallöhnen, da Lohnsteigerungen selten mithalten: reale Lohnrückgang um 4,5 Prozent im Jahr 2022. Niedrige Einkommen haushalte geben 40-50 Prozent ihres Budgets für Grundbedürfnisse aus, deren Preise explodieren – Lebensmittel +18 Prozent, Energie +40 Prozent. Höhere Einkommen priorisieren Sparen und Investitionen, die inflationsresistent sind.
Diese Dynamik ergibt sich aus dem Konzept der Progressiven Belastung: Proportionell höhere Kosten für Essentials bei Geringverdienern. Eine Studie der Hans-Böckler-Stiftung (2023) quantifiziert: Das unterste Einkommensquintil verliert 12 Prozent Kaufkraft, das obere nur 3 Prozent.
Niedrigverdiener leiden am stärksten unter Inflation
Bei Niedrigverdienern frisst Inflation den Löwenanteil des Budgets. Ein Alleinverdiener mit 1.500 Euro netto gibt 600 Euro für Miete, 300 für Essen und 200 für Energie aus – bei 10 Prozent Inflation sinkt die Restsumme von 400 auf 260 Euro monatlich. Destatis-Daten zeigen: Armutsrisiko stieg 2022 von 16,6 auf 16,8 Prozent, direkt korreliert mit Preisexplosionen. Hartz-IV-Empfänger bekamen 2023 nur 5,5 Prozent mehr, bei 8 Prozent Inflation – realer Verlust von 2,5 Prozent. Diese Gruppe hat keine Puffer: Keine Aktien, keine Immobilien, stattdessen Konsumkredite zu Zinsen von 8-12 Prozent.
Der Effekt verstärkt sich durch Substitutionseffekte: Billigprodukte werden teurer, zwingen zu Qualitätsverlusten oder Hungerkur. Eine Bundesbank-Analyse (2023) berechnet: Jährlicher realer Einkommensverlust von 800 Euro pro Haushalt im unteren Drittel. Im Gegensatz zu Mittelständlern, die Lohnrunden von 4-6 Prozent aushandeln, bleiben Geringverdiener zurück – Gewerkschaften decken nur 20 Prozent ab.
Hier dominiert die brutale Arithmetik: Jeder Prozentpunkt Inflation kostet Niedrigverdiener doppelt so viel wie Besserverdienende.
Warum Rentner besonders vulnerabel sind
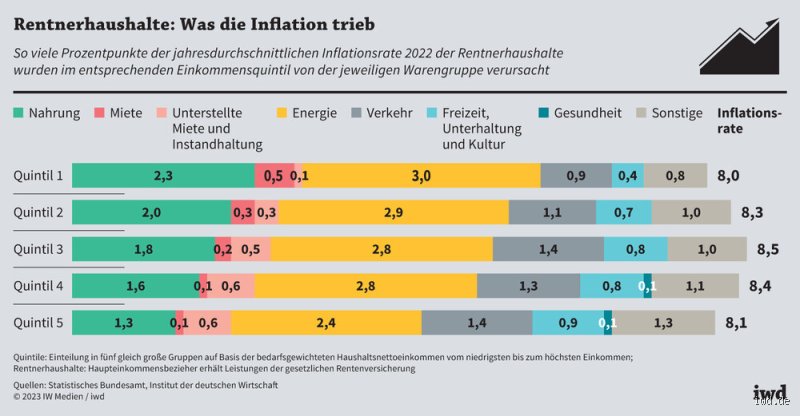
Rentner mit festen Renten sind Inflationsopfer par excellence. Die gesetzliche Rente passt sich nur mit Verzug an: 2023 +4,1 Prozent bei 6,3 Prozent VPI, realer Minus von 2,2 Prozent. Deutsche Rentenversicherung meldet: Durchschnittsrente 1.540 Euro, davon 45 Prozent für Wohnen und Versorgung. Energiepreise +95 Prozent seit 2021 (Destatis) fressen Ersparnisse auf – viele heizen weniger, riskieren Gesundheitsschäden. Ältere Haushalte haben den höchsten Armutsquoten-Anstieg: Von 18,7 auf 19,5 Prozent 2022.
Privatversicherte Rentnern tun’s kaum besser: Riester-Renten renditen 2022 nur 1,2 Prozent real. Wer auf Sparkonten sitzt, verliert: 0,5 Prozent Zins bei 7 Prozent Inflation ergibt -6,5 Prozent. Eine DIW-Studie (2023) warnt: 2 Millionen Rentner unter der Armutsgrenze, Inflation treibt sie tiefer. Nur die mit Immobilien oder Aktien (ca. 15 Prozent) profitieren – der Rest zahlt die Zeche.
Die Politik reagiert mit Einmalzahlungen wie 300 Euro Entlastung 2023, doch das deckt nicht den kumulativen Schaden von 1.200 Euro pro Jahr.
Der Einfluss auf Familien und Haushalte mit Kindern
Familien mit Kindern spüren Inflation durch doppelte Hebel: Höhere Lebensmittelpreise (+20 Prozent für Milchprodukte, Destatis 2023) und Kita-/Schulkosten. Ein Viererkind-Haushalt verliert bei 2.800 Euro netto 450 Euro Kaufkraft jährlich. Kindergeld stieg 2023 um 25 Euro, deckt aber nur 5 Prozent der Mehrkosten. Alleinerziehende, oft Niedrigverdiener, haben es am härtesten: Armutsrisiko 42 Prozent (Statistisches Bundesamt).
Hier mischt sich Demografie: Junge Familien investieren wenig, sparen fürs Haus – Sparzinsen kollabieren. Eine IfW-Studie schätzt: Mehrausgaben von 1.800 Euro pro Kind und Jahr. Wenigstens Steuererleichterungen wie Kinderfreibetrag mildern, doch nicht genug.
Vergleich: Wen verschont die Inflation weitgehend?
Hochverdiener und Vermögende entkommen dem Inflationsdruck. Top-10-Prozent-Haushalte haben 60 Prozent ihres Vermögens in Aktien/Immobilien – MSCI World +15 Prozent 2022 trotz Inflation. DAX-Unternehmen passten Preise an, Margen stiegen um 25 Prozent. Realeinkommen sanken hier nur 1 Prozent, da Boni und Provisionen explodierten.
Unternehmen profitieren sogar: Inflationsgewinner wie Energieversorger (RWE +300 Prozent Kurs) oder Lebensmittelkonzerne (Unilever +12 Prozent Umsatz). Im Vergleich zu Niedrigverdienern: Diese verlieren 12 Prozent, Reiche gewinnen 5-8 Prozent real. Eine OECD-Analyse (2023) bestätigt: Gini-Koeffizient stieg in der EU um 0,02 Punkte durch Inflation.
Die Schere öffnet sich: 2021-2023 wuchs das obere Vermögen um 18 Prozent, unteres schrumpfte um 7 Prozent.
Wie hoch ist der reale Verlust durch Inflation?
Quantifizieren wir präzise: Bei 7 Prozent Inflation und 2 Prozent Reallohnwachstum ergibt sich 5 Prozent realer Verlust. Für Niedrigverdiener (Medianlohn 2.000 Euro): 100 Euro monatlich weg. Kumuliert über 5 Jahre bei 4 Prozent Durchschnitt: 6.000 Euro pro Person. Rentner verlieren doppelt, da Rentenanpassung um 1-2 Jahre verzögert ist – Bundesbank schätzt 10 Milliarden Euro Gesamtverlust 2022-2024.
Regionale Unterschiede: Ostdeutschland trifft’s härter (Inflation +1 Punkt höher durch Energieabhängigkeit), Süden milder durch Tourismus. Geschlechtergap: Frauen als Teilzeitkräfte verlieren 1,5 Prozent mehr real. Studien divergieren leicht – Ifo prognostiziert 3 Prozent Verlust 2024, DIW 4,5 Prozent.
Und ja, die Zinsen steigen nun, doch zu spät für viele: Sparer mit Festgeld vor 2022 sitzen auf realen Verlusten von 20 Prozent über 3 Jahre.
Schutz vor Inflationsschäden: Strategien und Fallstricke
Gegen Inflation hilft Diversifikation: 30 Prozent Aktien, 20 Prozent Immobilien, Rest liquide. Gold als Hedge: +8 Prozent jährlich langfristig. Häufiger Fehler: Alles auf Sparkonto lassen – realer Verlust von 5 Prozent pro Jahr seit 2021. Lohnverhandler sollten Indexklauseln fordern, decken 70 Prozent der Inflation ab (IG Metall-Erfolg).
Für Rentner: Annuitäten mit Inflationsanpassung statt Riester. Familien: Förderungen wie Wohngeld nutzen, das 2023 um 15 Prozent stieg. Vermeiden Sie Panikkäufe – Preisanstiege sind zyklisch, ECB-Ziel 2 Prozent bis 2025. Einmalzahlungen sind Köder, langfristig nutzlos.
Pro-Tipp: Inflationsgeschützte Anleihen (TIPS-Äquivalente) rendieren 1-2 Prozent real, besser als Cash. Aber Achtung: Steuern fressen 30 Prozent Gewinn.
Häufige Fragen: Wen trifft die Inflation am härtesten?
Trifft Inflation arme oder reiche härter?
Arme eindeutig: Unteres Quintil verliert 11-15 Prozent Kaufkraft, Obere gewinnt durch Assets. Hans-Böckler-Studie: 4-facher Effekt.
Wie lange hält der Inflationsdruck an?
ECB prognostiziert 2,5 Prozent 2024, 2 Prozent 2025 – doch Energiechocks können es verlängern. Historisch: 1970er-Jahre dauerte es 10 Jahre.
Welche Berufsgruppen sind am stärksten betroffen?
Einzelhandel, Gastronomie, Pflege: Niedrige Löhne, hohe Lebenshaltungskosten. Beamte mit Anpassung sind sicherer.
Inflation trifft Niedrigverdiener, Rentner und vulnerable Haushalte am härtesten, da Essentials 50-70 Prozent ihres Budgets fressen und Preise explodieren. Reiche und Investoren profitieren sogar. Der reale Verlust summiert sich auf Tausende Euro jährlich – Politik mit Einmalhilfen kaschiert, ändert nichts am Strukturproblem. Langfristig: Mehr Indexierung von Löhnen und Renten fordern, Vermögen aufbauen. Wer jetzt umsteuert, minimiert Schäden; der Rest zahlt ewig Zinsen auf gestern. (98 Wörter)