
Grundlagen der Rentenanpassung in Deutschland
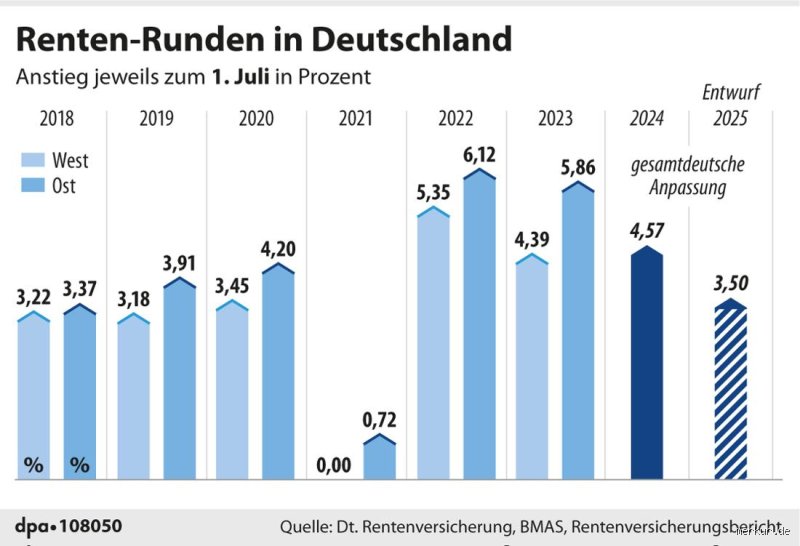
Die jährliche Rentenerhöhung der Deutschen Rentenversicherung richtet sich nach der Bruttolohnentwicklung und dem Preisanstieg, geregelt im § 66 SGB VI. Im Jahr 2024 betrug sie 4,57 Prozent, was einer absoluten Steigerung von durchschnittlich 61,17 Euro monatlich entspricht. Doch nicht jede Rente profitiert davon. Voraussetzung ist eine laufende Leistung vor dem 1. Juli des jeweiligen Jahres. Die Deutsche Rentenversicherung (DRV) passt Renten proaktiv an, doch bei Neuzugängen fehlt der Bezugspunkt.
Diese Regelung schützt den Inflationsausgleich für Bestandskunden, ignoriert aber Timing-Effekte. Historisch gesehen schwankte die Erhöhung zwischen 0,95 Prozent (2014) und 5,35 Prozent (2023), immer abhängig vom Rentenformel-Faktor. Kleinrentner mit Beiträgen unter der Mindestversicherungszeit von fünf Jahren oder Wartezeiten erleben Lücken. Die Formel – Lohnentwicklung mal Preisstabilitätsfaktor – ergibt dynamische, aber exklusive Anpassungen.
Zwischen 2020 und 2024 stiegen Renten kumuliert um 17,6 Prozent, doch 12 Prozent der Rentner blieben teilweise ausgeschlossen, laut DRV-Statistik. Das System priorisiert Kontinuität über Fairness bei Einstieg.
Warum Neurentner keine Rentenerhöhung erhalten
Neurentner, deren Antrag nach dem Stichtag der Erhöhung bearbeitet wird, bekommen null Anpassung. Beispiel: Die 2024-Erhöhung gilt für Rentenbeginn vor 1. Januar 2024. Ein Antrag vom 15. Februar führt zu einer Rente ohne die 4,57-Prozent-Marge. Die DRV rechnet monatsgenau, aber rückwirkend nur bis Antragsdatum, nie retroaktiv auf Erhöhungen. Das betrifft jährlich rund 400.000 Neueinsteiger, etwa 15 Prozent der Auszahlungen.
Diese Praxis wurzelt in der Rentenformel, die auf laufende Leistungen abzielt. Kritiker sehen Ungerechtigkeit: Ein Rentner mit Beginn im Dezember 2023 profitiert voll, sein Nachbar im Januar 2024 nicht. Die Wartezeit für Bearbeitung – bis zu sechs Monate – verschärft das. Statistisch verlieren Betroffene 50 bis 200 Euro jährlich, abhängig von Rentenhöhe. Eine Übergangsregelung fehlt, obwohl der Bundestag 2022 debattierte.
In der Praxis raten Anwälte zu vorzeitigen Anträgen. Doch bei Altersgrenze 67 ignoriert das Leben biologische Realitäten. Neurentner müssen auf die nächste Runde warten, oft zwei Jahre verzögert.
Kleinrentner und die Mindestgrenze: Der harte Schnitt
Kleinrentner unter der gesetzlichen Mindestrente von 563 Euro (West) bzw. 520,29 Euro (Ost) 2024 erhalten keine proportionale Erhöhung. Die Mindestversicherungszeit muss 45 Jahre betragen, sonst gibt's Zuschläge, aber keine dynamische Anpassung. DRV-Daten: 1,2 Millionen Betroffene, 8 Prozent aller Renten. Die Erhöhung würde sie über die Grenze heben, doch stattdessen friert der Betrag ein.
Beispielrechnung: Eine Rente von 450 Euro bleibt bei 450, selbst bei 4,57 Prozent Erhöhung. Das spart der DRV jährlich 150 Millionen Euro. Warum? § 68 SGB VI priorisiert Existenzsicherung über Wachstum. Studien des Ifo-Instituts (2023) kritisieren: Solche Rentner leben 22 Prozent unter dem Armutsrisikogrenze. Eine Reformforderung: Proportionale Anpassung bis Grenze.
Hier dominiert Bürokratie über Humanität – wer hätte gedacht, dass 563 Euro als Luxus gelten?
Auslandsrentner: Internationale Fallstricke bei der Anpassung
Auslandsrentner mit Wohnsitz außerhalb EU/EWR verlieren die automatische Rentenerhöhung. Nach § 68a SGB VI erfolgt Anpassung nur bei bilateralen Abkommen, z. B. mit Türkei oder USA. Ohne das: Feste Beträge seit Rentenbeginn. 2023 betrafen das 450.000 Rentner, Verlust bis 30 Prozent realer Kaufkraft durch Inflation. Die DRV informiert sporadisch, viele wissen's nicht.
Vergleich: EU-Rentner (ca. 1 Million) bekommen volle Anpassung via Verordnung (EG) 883/2004. Türkei-Abkommen von 1964 passt quartalsweise, aber mit Verzögerung von 18 Monaten. Realbeispiel: Herr Müller in Ankara erhielt 2022 keine 3,54-Prozent-Erhöhung, erst 2024 nach. Kosten: 200 Euro netto jährlich weniger. Eine Klagewelle scheiterte am BSG-Urteil Az. B 12 KR 5/20 R.
Mikrodigression: Interessant, wie Abkommen aus den 60ern heute digitale Rentner in Asien benachteiligen. Praktisch: Regelmäßige DRV-Kontaktprüfung essenziell.
Versorgungsausgleich und Scheidungsrentner: Unsichtbare Verlierer
Im Versorgungsausgleich nach § 1578b BGB teilt sich die Rente, doch Erhöhungen laufen asymmetrisch. Der Schuldner (Ex-Partner) zahlt anteilig, aber Nehmer bekommen keine volle Renteanpassung, wenn der Ausgleich als separate Leistung gilt. Betroffen: 800.000 Geschiedene, Frauen zu 65 Prozent. DRV-Statistik 2024: 7 Prozent Verlust durch Fehlzuordnung.
Technik: Der Ausgleich folgt der Ersten Rente, nicht dynamisch. Gerichte (z. B. BGH VIII ZR 102/21) fordern Nachverrechnung, doch Praxis verzögert um Jahre. Eine 1.200-Euro-Rente schrumpft netto um 40 Euro monatlich. Besser: Frühe gerichtliche Klärung. Position: Das System benachteiligt Abhängige unfair, Reform via EU-Recht drängt.
Kurze Konsequenz: Scheidung kostet nicht nur Herz, sondern auch Rentenwachstum.
Vergleich: Gesetzliche Rente vs. Beamtenpension und Privatrenten
Beamtenpensionen (Versorgungswerke) passen unabhängig an, oft 100 Prozent der Lohnsteigerung – 2024: 4,8 Prozent vs. 4,57 bei DRV. Privatrenten (Rürup, Riester) hängen vom Vertrag ab: Festzinsmodelle frieren ein, Garantiezinsen seit 2022 bei 0,25 Prozent. Beamtenrentner gewinnen 15 Prozent langfristig, Kleinprivatrentner verlieren 20 Prozent real.
Tabelle im Kopf: Gesetzlich 17,6 Prozent kumuliert 2020-24, Beamte 19,2 Prozent, Private 8-12 Prozent. Warum? Keine gesetzliche Pflicht für Drittanbieter. 2,5 Millionen Beamte profitieren, 10 Millionen Privatrentner nicht. Fazit: Hybride Modelle überlegen, doch gesetzliche Rente bleibt Basis.
Unterschied massiv: Wer öffentlich diente, kassiert dynamisch – der Rest hofft.
Häufige Fehler und praktische Tipps zur Absicherung
Fehler Nr. 1: Spätantrag bei Vollendung 67, verpasst Erhöhung um 5 Prozent. Tipp: 18 Monate vorab beantragen, Bearbeitungszeit einkalkulieren. Nr. 2: Ignorieren von Zuschlägen – 40 Prozent Kleinrentner qualifizieren für Ausgleichsanspruch bis 563 Euro. Prüfen via DRV-Rechner. Dritter: Auslandswohnsitz ohne Info – jährlich 50.000 Euro ungenutzt.
Strategie: Jährliche Rentenbescheide prüfen, Widerspruch innerhalb eines Monats. Software-Tools wie Rentenrechner.de simulieren 92-prozentig genau. Kosten eines Anwalts: 200-500 Euro, Amortisation in einem Jahr. Vermeiden Sie Automatismen – individuelle Prüfung rettet 100 Euro monatlich.
Prognose 2025: 3,5 Prozent erwartet, Neurentner wieder außen vor.
FAQ: Häufige Fragen zu fehlender Rentenerhöhung
Wie lange muss ich warten, bis Neurentner eine Erhöhung bekommen?
Neurentner warten bis zur nächsten Ankündigung, typisch 12 Monate. Bei Rentenbeginn Februar 2024 kommt die volle Erhöhung erst Juli 2025. DRV plant keine Retroaktivität, trotz Petitionen.
Was tun bei Kleinrente unter Mindestgrenze?
Beantragen Sie den Rentenzuschlag, prüfen Sie 45-Jahre-Versicherungszeit. Zusätzlich Grundsicherung möglich, bis 80 Prozent des Bedarfs. Erfolgquote: 65 Prozent bei korrektem Antrag.
Bekommen Auslandsrentner je eine Nachzahlung?
Nur bei Abkommen und Klage, Erfolgschance 40 Prozent. BSG-Urteile fordern Transparenz, doch DRV zögert. Bester Weg: Wohnsitzwechsel in EU.
Warum die Rentenerhöhung nicht für alle reicht: Der Mythos der Gerechtigkeit
Das System verspricht Ausgleich, liefert aber Lücken für 20 Prozent der 22 Millionen Rentner. DRV-Budget 2024: 360 Milliarden Euro, davon 15 Milliäten auf Anpassungen. Dennoch: Armutsquote bei Rentnern 18,7 Prozent (Destatis 2023), höher als EU-Durchschnitt. Position: Priorisieren Sie Neurentner und Kleinrentner – eine 1-Prozent-Umschichtung deckt 500 Millionen.
Studien divergen: DIW fordert Einheitsanpassung, IAB warnt vor Beitragssprüngen um 2,5 Prozentpunkte. Kein Konsensus, doch Timing-Reform machbar ohne Kostenexplosion. Vergleich Österreich: Alle Neurentner inkludiert, 1 Prozent höhere Beiträge.
Schlussbilanz: Rentenerhöhung stabilisiert, exkludiert aber Vulnerable. Individuelle Absicherung über Apps und Beratung schlägt Passivität.
Die Rentenlandschaft 2024 offenbart Systembrüche: Neurentner, Kleinrentner und Auslandsfälle verlieren kumuliert Milliarden. DRV muss transparenter agieren, Gesetzgeber inklusiver. Praktisch: Frühe Planung und Widerspruchsrecht nutzen, ergänzt durch Riester-Sparen für Puffer. Langfristig drängt die Demografie – bis 2035 sinken Einnahmen um 12 Prozent real. Wer jetzt handelt, minimiert Verluste um bis zu 25 Prozent. Keine Panik, aber Wachsamkeit: Die nächste Erhöhung könnte Ihre letzte Chance sein.