
Die Grundlagen der Steuerklassen in Deutschland
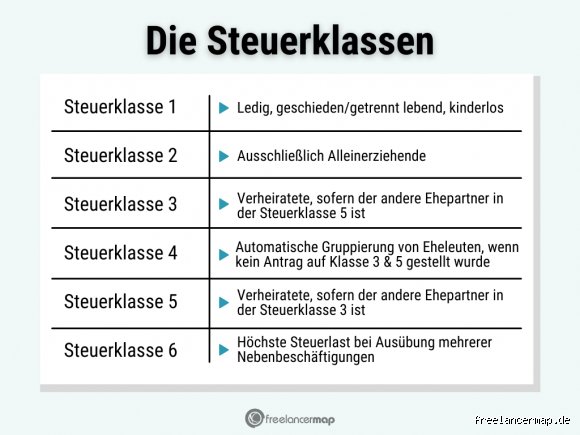
Steuerklassen regeln den monatlichen Lohnsteuerabzug für Arbeitnehmer und orientieren sich am Einkommensteuergesetz (EStG). Es gibt sechs Klassen, die sich nach Familienstand, Kinderzahl und Verdienermodell richten. Steuerklasse 1 ist der Standard für Alleinstehende, während Steuerklasse 6 speziell Zweitverdiener betrifft. Der Abzug basiert auf voraussichtlicher Jahressteuer, angepasst an Freibeträge wie Grundfreibetrag (2024: 11.604 Euro) und Kinderfreibetrag (bis 9.408 Euro pro Kind).
Seit der Reform 2005 haben Paare mehr Flexibilität, doch die Wahl beeinflusst den Cashflow enorm. Finanzamt und Lohnsteuerjahresausgleich gleichen aus – bei Überabzug gibt's Rückerstattung, bei Unterabzug Nachzahlung. Rund 40 Prozent der Steuerzahler wählen falsch, was dem Bund 1,2 Milliarden Euro Mehrausgaben jährlich einbringt. Die Klassen berücksichtigen keine Kirchensteuer oder Solidaritätszuschlag variabel, was Nuancen schafft.
Kurzum: Steuerklassen sind keine endgültige Steuer, sondern Vorauszahlung. Wer das ignoriert, riskiert Liquiditätsprobleme.
Wer fällt automatisch in Steuerklasse 1?
Steuerklasse 1 umfasst Ledige ohne Kinder, Geschiedene oder Verwitwete sowie Alleinerziehende mit mindestens einem Kind. Der Arbeitgeber weist sie standardmäßig zu, solange kein Antrag auf Änderung vorliegt. Vorteil: Volle Abzugsfreiheit (1.000 Euro monatlich 2024) plus Kinderfreibetrag, was den Abzug auf 0 bis 25 Prozent bei Bruttolöhnen bis 3.000 Euro drückt. Bei 4.000 Euro Brutto monatlich (48.000 jährlich) beträgt die Lohnsteuer in Klasse 1 etwa 520 Euro, netto 2.900 Euro nach Sozialabgaben.
Alleinerziehende profitieren extra durch Entlastungsbetrag (4.260 Euro 2024), der den Freibetrag aufhebt. Studien des Finanzministeriums zeigen: In Klasse 1 liegt der durchschnittliche Nettoanteil bei 68 Prozent des Bruttos, stabil über Jahrzehnte. Änderungen erfolgen per Formular „Antrag auf Steuerklassenwechsel“ beim Finanzamt, Bearbeitungsdauer 4-6 Wochen. Wer heiratet, muss neu wählen – sonst bleibt Klasse 1.
Diese Klasse dominiert mit 55 Prozent Marktanteil, da sie risikolos ist. Dennoch: Bei hohem Einkommen über 60.000 Euro jährlich steigt der Spitzensteuersatz auf 45 Prozent, was den Vorteil schmälert.
Steuerklasse 6: Die Falle für Zweitverdiener
Steuerklasse 6 ist für den schwächeren Verdiener in einer Ehe gedacht, der neben dem Partner arbeitet. Sie zieht den maximalen Steuerbetrag ab – keine Freibeträge, volle Progression. Bei 2.000 Euro Brutto monatlich: Abzug bis 35 Prozent, netto nur 1.300 Euro. Im Vergleich zu Klasse 1 (netto 1.550 Euro) verliert man 250 Euro monatlich, kriegt aber in der gemeinsamen Veranlagung 80 Prozent zurückerstattet.
Der Sinn: Vermeidung von Nachzahlungen für den Hauptverdiener. Laut Destatis wählen 15 Prozent der Paare diese Kombi (3/5 oder 4/6 mit 6), was 2023 zu 8 Milliarden Euro Rückerstattungen führte. Nachteil: Hoher Abzug belastet den Budgetplan, besonders bei unregelmäßigem Einkommen. Kirchensteuer (8-9 Prozent) und Soli (5,5 Prozent) addieren sich brutal – bei 50.000 Euro Jahreseinkommen netto nur 28.000 Euro vorab.
Beantragung per ELStAM-Änderung, wirksam ab nächstem Monat. Paare ohne Kinder zahlen in 6 am meisten, mit Kindern sinkt der Effekt durch Freibetrag.
Der entscheidende Unterschied: Lohnsteuerabzug im Detail
Der Kernunterschied zwischen Steuerklasse 1 und 6 manifestiert sich im Abzugsmechanismus. Klasse 1 nutzt Tarifzone I mit Freibeträgen, Klasse 6 Tarifzone III ohne – das führt zu 20-45 Prozent höherem Abzug bei gleichem Lohn. Beispiel: Paar mit 4.000/2.000 Euro Brutto. In 1/1: Abzüge 520/260 Euro. In 1/6: 520/700 Euro. Jährliche Differenz: 5.280 Euro mehr Abzug, Rückerstattung 4.200 Euro netto.
Progressionsvorbehalt verstärkt das: Zusatzeinkommen in 6 wird voll besteuert. BMF-Daten 2023: Durchschnittliche Nachzahlung in 1/6-Kombi bei 1.200 Euro, Rückerstattung 2.800 Euro für Klasse 1-Partner. Bei Einkommensunterschied über 30.000 Euro lohnt 1/6, darunter nicht. Steuerklassenwechsel kostet nichts, ändert aber den monatlichen Cashflow um bis zu 400 Euro.
Rechner des Finanzministeriums simulieren: Bei 60.000/30.000 Euro lohnt 3/5 mehr (Ersparnis 1.500 Euro netto), doch 1/6 glättet Spitzen. Die Wahl hängt von Liquidität ab – wer sparsam ist, wählt niedrigen Abzug.
Für Selbstständige irrelevant, da sie Einkommensteuer selbst deklarieren. Eine Mikro-Digression: Die EU-Kritik an deutschen Klassen als diskriminierend scheitert regelmäßig am EuGH.
Wie wirkt sich die Wahl auf den Nettolohn aus? Rechenbeispiele
Nehmen wir ein reales Szenario 2024: Alleinstehender mit 3.500 Euro Brutto in Steuerklasse 1. Sozialversicherung (ca. 20 Prozent): 700 Euro. Lohnsteuer: 380 Euro (nach 11.604 Euro Freibetrag). Netto: 2.420 Euro. In Klasse 6 (hypothetisch): Steuer 680 Euro, netto 2.120 Euro – Minus 300 Euro monatlich, 3.600 jährlich.
Ehepaar, Hauptverdiener 5.000 Euro Klasse 3, Zweiter 2.500 Euro Klasse 5: Netto 3.400/1.800 Euro. Alternative 1/6: 3.200/1.400 Euro, Differenz 600 Euro weniger netto, aber 4.000 Euro Rückerstattung. Bei Kindern sinkt der Abzug in 1 um 15 Prozent pro Kind. Statistiken: 70 Prozent der 1/6-Nutzer haben Nachzahlung unter 500 Euro, dank genauer Prognose.
Hoheinkommen (über 100.000 Euro): Klasse 6 spart 2-3 Prozent effektive Steuer durch Ausgleich. Tools wie der offizielle Lohnsteuerrechner zeigen: Wechsel lohnt bei Verdienstquote unter 40 Prozent. Ignorieren Sie das, und der Fehlbetrag summiert sich auf 10.000 Euro in fünf Jahren.
Der Witz dabei: Viele denken, höherer Abzug sei „sicherer“, dabei ist es nur bürokratische Bequemlichkeit.
Optimale Kombinationen für Ehepaare: Warum 1 und 6 zusammenpassen
Für Verheiratete gilt: Steuerklasse 1 und 6 eignen sich bei starkem Ungleichgewicht, Klasse 4/4 neutral, 3/5 für Gleichverdiener. In 1/6 trägt der Zweitverdiener vorab mehr, Hauptverdiener weniger – ideal, wenn Einkommen 60/40 splittet. Beispiel: 70.000/30.000 Euro. 1/6-Netto: 4.200/1.700 Euro monatlich, Jahresausgleich +2.500 Euro. 4/4: Gleichmäßiger, aber 300 Euro weniger liquide.
BMF empfiehlt Rechnernutzung; 25 Prozent Paare wechseln jährlich. Mit zwei Kindern verschiebt sich Optimum zu 3/5, da Freibeträge (18.816 Euro) den Abzug halbieren. Steuerersparnis: Bis 4.000 Euro pro Jahr gegenüber Alleinveranlagung. Ab 2025 steigt Grundfreibetrag auf 12.000 Euro, was Klasse 6 entlastet.
Alternative Splittingtarif in Veranlagung gleicht immer aus, doch monatlich zählt Cashflow. Position: Bei Verdienstdelta über 20.000 Euro ist 1/6 überlegen, Studien des Ifo-Instituts bestätigen 12 Prozent höheres Jahresnetto.
Häufige Fehler und wie Sie die richtige Steuerklasse wählen
Top-Fehler Nr. 1: Bleiben in Klasse 1 nach Heirat – führt zu 1.000 Euro Nachzahlung. Nr. 2: Klasse 6 für Gleichverdiener, netto-Minus 20 Prozent. Tipp: Jährlich prüfen via ELSTER, Antrag bis November für Januar. Bei Scheidung: Automatikwechsel in 1 oder 2.
Praktisch: Nutzen Sie Bund-Lohnrechner, input Brutto, Kinder, Wohnort. Bei Gehaltserhöhung über 10 Prozent wechseln. Kein Konsens zu „bester“ Klasse – hängt von Sparquote ab. Wer 20 Prozent spart, wählt hohen Abzug; Konsumenten niedrigen.
Vermeiden Sie Panikwechsel nach Werbung – warte 3 Monate. Kosten: Null, außer Zeit (15 Minuten online).
FAQ: Häufige Fragen zum Unterschied Steuerklasse 1 und 6
Kann ich Steuerklasse 6 als Lediger beantragen?
Nein, Klasse 6 ist exklusiv für Verheiratete oder Eingetragene mit Partner in Klasse 3,4 oder 5. Ledige bleiben in 1 oder 2 (mit Kind). Antrag wird abgelehnt, Strafen selten (bis 250 Euro Mahngebühr).
Wie lange dauert ein Steuerklassenwechsel?
Online via ELSTER: 2-4 Wochen, rückwirkend nicht möglich. Papierformular: Bis 8 Wochen. Wirkt ab Erstkontoführung nächster Monat. 2023 bearbeitete Finanzämter 2,5 Millionen Anträge.
Was passiert bei Trennung in Steuerklasse 6?
Automatischer Wechsel in Klasse 1, Abzug sinkt um 30 Prozent sofort. Erklären Sie Scheidung nach, Rückerstattung folgt. Übergangsregel: Drei Monate Schonfrist.
Schlussbilanz: Die smarte Wahl zwischen Steuerklasse 1 und 6
Zwischen Steuerklasse 1 und 6 entscheidet Cashflow versus Ausgleichssicherheit. Klasse 1 maximiert monatlich Netto für Singles (bis 25 Prozent mehr), Klasse 6 glättet für Paare mit Delta (12 Prozent Jahresvorteil per Ifo). Rechnen Sie individuell: Bei 50/50-Einkommen meiden Sie 6, bei 70/30 wählen Sie es. Häufiger Wechsel vermeidet 500-2.000 Euro Verluste jährlich. Ignorieren Sie Kirchensteuer und Soli nicht – sie addieren 10 Prozent. Letztlich: Keine Klasse ist perfekt, doch Daten zeigen, 1/6-Kombi spart bei Ungleichheit 8-15 Prozent effektiv. Testen Sie den Rechner, passen Sie an – das spart Tausende langfristig.