
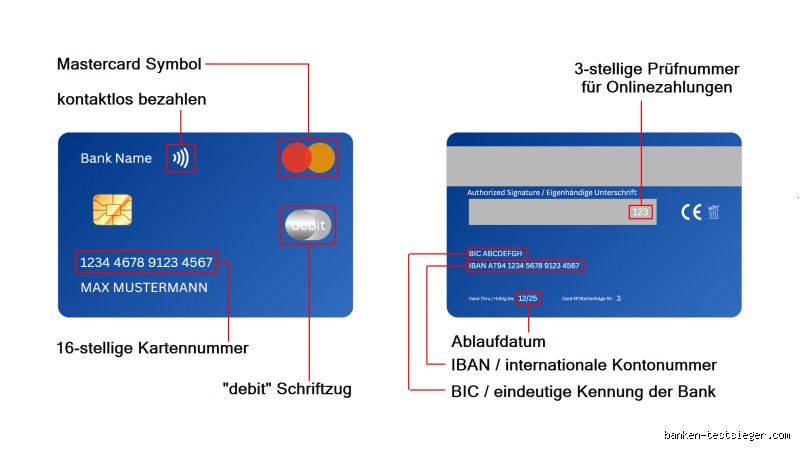
Stell dir vor, du stehst an der Kasse, und statt der Karte in den Schlitz zu schieben – was manchmal ewig dauert –, tippst du nur dein Handy auf das Terminal. Das ist nicht nur schneller, sondern auch sicherer, weil du keine PIN eingeben musst. Aber hey, das ist nicht immer überall möglich; es hängt von deinem Land ab, in Deutschland zum Beispiel funktioniert das mit NFC-Technologie fast überall in Geschäften.
Warum Alternativen zur Debitkarte immer beliebter werden
In meiner Meinung hängt das vor allem mit der Technologie zusammen. Debitkarten sind gebunden an dein Bankkonto, was bedeutet, dass jede Transaktion direkt abgebucht wird – manchmal sogar mit Gebühren, wenn du im Ausland bist. Das nervt, wenn du mal überziehst oder einfach flexibler sein willst. Kreditkarten hingegen geben dir einen Kreditrahmen, den du später ausgleichst, und oft ohne Zinsen, wenn du pünktlich zahlst. Ich habe bemerkt, dass viele Leute umsteigen, weil Apps wie PayPal oder Apple Pay es so einfach machen, ohne Plastik rumzuschleppen. Das spart Platz in der Tasche und reduziert die Gefahr von Diebstahl.
Aber es ist nicht immer rosig. Manchmal fallen Extragebühren an, etwa 1-2% bei Auslandstransaktionen, die du bei Debitkarten manchmal vermeidest. Trotzdem, die Bequemlichkeit gewinnt oft. Stell dir vor, du tankst Sprit und zahlst mit deinem Smartphone – kein Kleingeld suchen, kein Schlangestehen. Das erspart Stress, besonders wenn du in Eile bist.
Ein weiterer Grund sind die Sicherheitsfeatures. Moderne Alternativen nutzen Biometrie wie Fingerabdruck oder Gesichtserkennung, was stärker ist als eine einfache PIN. Ich erinnere mich an einen Fall, wo jemand seine Debitkarte verloren hat und alles gesperrt werden musste – mit einer App geht das per Knopfdruck.
Kontaktlose Zahlungen: Die schnelle Lösung ohne Karte
Kontaktloses Zahlen ist für mich der Hammer, weil es die Debitkarte quasi überflüssig macht. Du hältst deine Karte oder dein Handy einfach an das Terminal, und schwups, die Zahlung ist durch. In Deutschland funktioniert das mit girocard oder Kreditkarten wie Visa und Mastercard ab 25 Euro oft ohne PIN. Das ist praktisch, wenn du schnell einkaufen gehst oder am Automaten bist. Aber Vorsicht: Bei höheren Beträgen musst du manchmal doch die PIN eingeben, um Betrug zu vermeiden.
Ich habe gelesen, dass seit 2020 über 80% der Transaktionen in der EU kontaktlos sind – das zeigt, wie sehr es sich durchgesetzt hat. Warum? Weil es schneller geht, nur 1-2 Sekunden dauert, im Vergleich zu 10-20 Sekunden mit Chip und PIN. Und es funktioniert auch mit Wearables wie Smartwatches. Stell dir vor, du joggst vorbei an einem Kiosk und zahlst deine Wasserflasche mit der Uhr ums Handgelenk – kein Portemonnaie nötig.
Allerdings gibt es Limits: In Deutschland liegt es meist bei 50 Euro pro Transaktion, aber das variiert je nach Bank. Wenn du mehr ausgibst, greifst du zur üblichen Methode zurück. Das ist in meiner Erfahrung kein großes Problem, solange du planst.
Mobile Wallets: Apps, die alles vereinfachen
Jetzt zu den Apps – die ersetzen die Debitkarte auf eine Weise, die ich liebe. Dienste wie Google Pay, Apple Pay oder Samsung Pay lassen dich dein Smartphone als Wallet nutzen. Du lädst einfach deine Karteninformationen hoch, und schon zahlst du mit dem Handy. Das ist besonders toll, wenn du dein Portemonnaie vergessen hast. Ich nutze das selbst oft, weil es einfacher ist, als eine Karte zu zücken.
Warum funktionieren die so gut? Weil sie mit NFC arbeiten, genau wie Kontaktlos-Zahlen. Aber zusätzlich bieten sie Extras wie Bonuspunkte oder Rabatte in Partner-Shops. Zum Beispiel gibt's bei einigen Apps 5-10% Cashback auf bestimmte Käufe. Das habe ich bei Rewe oder Amazon ausprobiert – wirklich praktisch. Und Sicherheit? Top, mit Tokenisierung, sodass deine echte Kartennummer nie übertragen wird.
Es hängt aber von deinem Handy ab. Ältere Modelle ohne NFC? Dann klappt's nicht. Auch im Ausland musst du checken, ob die App unterstützt wird – in den USA ist Google Pay riesig, hierzulande eher Apple Pay. Ich denke, das ist die Zukunft, weil immer mehr Leute Smartphones haben.
Ein Tipp: Starte mit einer kostenlosen App, wie der von deiner Bank. Manche verlangen Gebühren, aber die meisten sind gratis. Und falls du skeptisch bist: Probiere es mal bei einem kleinen Einkauf aus.
Kreditkarten als starke Alternative
Kreditkarten sind für mich eine echte Alternative, die die Debitkarte ersetzt, besonders wenn du mehr Flexibilität brauchst. Im Gegensatz zur Debitkarte, die sofort abbucht, gibst du dir mit einer Kreditkarte einen Kredit – oft bis zu 2.000 Euro, je nach Schufa-Score. Das bedeutet, du zahlst später, und wenn du pünktlich bist, ohne Zinsen. Ich habe eine Visa-Karte, die mir schon bei größeren Anschaffungen geholfen hat, ohne mein Konto zu belasten.
Vorteile? Weltweit akzeptiert, oft mit Versicherungen wie Reise- oder Einkaufschutz. Nachteile: Gebühren können anfallen, etwa 20-30 Euro im Jahr, und bei Verspätungen hohe Zinsen, bis zu 20% effektiv. Vergleiche das mal mit Debitkarten, die meist gebührenfrei sind, aber kein Zahlungsziel bieten. Für Reisen ist eine Kreditkarte unschlagbar – du mietest ein Auto oder buchst ein Hotel, und die Kaution ist gedeckt.
Aber nicht jeder bekommt eine. Du brauchst einen guten Score, und manchmal gibt's Wartezeiten bis zur Genehmigung, die 1-2 Wochen dauern können. Ich rate, Prepaid-Kreditkarten auszuprobieren, wenn du unsicher bist – die funktionieren wie Debitkarten, aber mit Kredit-Features.
Häufige Fehler beim Umstieg und wie du sie vermeidest
Ein Fehler, den ich oft sehe, ist, dass Leute alles auf einmal wechseln und dann Probleme bekommen. Zum Beispiel denken sie, mobile Wallets ersetzen alles, aber in manchen Läden wie kleinen Bäckerläden klappt das nicht. Dann stehst du da ohne Bargeld. Also, behalte deine Debitkarte als Backup. Ich habe das mal erlebt, als meine App nicht funktionierte – peinlich, aber lehrreich.
Ein anderer Fehler: Gebühren übersehen. Kontaktlose Zahlungen sind gratis, aber Apps können 1-3% Auslandseinsatz kosten. Lies das Kleingedruckte, bevor du dich bindest. Und Sicherheit? Teile nie deine PIN oder Fingerabdruck-Daten. Ich denke, das ist Grundwissen, aber viele vergessen es.
Auch: Nicht auf Updates achten. Apps ändern sich, und wenn du nicht updatest, funktioniert's nicht. Oder teste in einem sicheren Umfeld, nicht bei einem teuren Kauf. Das spart Ärger.
Tips für den Wechsel zu neuen Zahlungsmethoden
Wenn du umsteigst, starte klein. Aktiviere kontaktloses Zahlen auf deiner bestehenden Karte – das geht meist per App deiner Bank, kostenlos. Dann probiere eine Wallet aus, wie Google Pay, die mit deiner Debitkarte verknüpft. Ich habe das so gemacht und war überrascht, wie einfach es ist.
Vergleiche Anbieter: Schaue auf Gebühren, Akzeptanz und Bonusse. Für Reisen empfehle ich eine Kreditkarte mit niedrigen Auslandseinsatz-Gebühren, unter 1%. Und nutze Apps für Budget-Tracking – das hilft, Überschüsse zu vermeiden.
Ein Tipp von mir: Informiere dich bei deiner Bank. Manche bieten Rabatte für Apps an. Und falls du unsicher bist, frage Freunde – ich kenne Leute, die seit Jahren ohne Debitkarte auskommen und glücklich sind.
Die Zukunft: Wohin geht es mit Zahlungen?
Ich denke, die Debitkarte wird weiter ersetzt, vor allem durch Biometrie wie Gesichtszahlungen. In Asien ist das schon normal, und hier kommt es langsam. Kryptowährungen könnten auch eine Rolle spielen, aber das ist noch nicht mainstream. Bis 2025 erwarten Experten, dass 90% der Zahlungen digital sind.
Das heißt, passe dich an. Es ist bequemer, sicherer und oft günstiger. Aber es hängt von dir ab – wenn du traditionell bist, behalte die Debitkarte. Für mich ist es klar: Die neuen Methoden gewinnen.
Zusammenfassend, Alternativen wie kontaktlose Zahlungen, mobile Wallets und Kreditkarten machen die Debitkarte überflüssig, weil sie schneller und flexibler sind. Probiere es aus, es lohnt sich – und lass uns wissen, wie es bei dir klappt!