
## Statistischer Einblick: Wie das Gehalt im Bundesdurchschnitt abschneidet
Die Verteilung der Einkommen in Deutschland
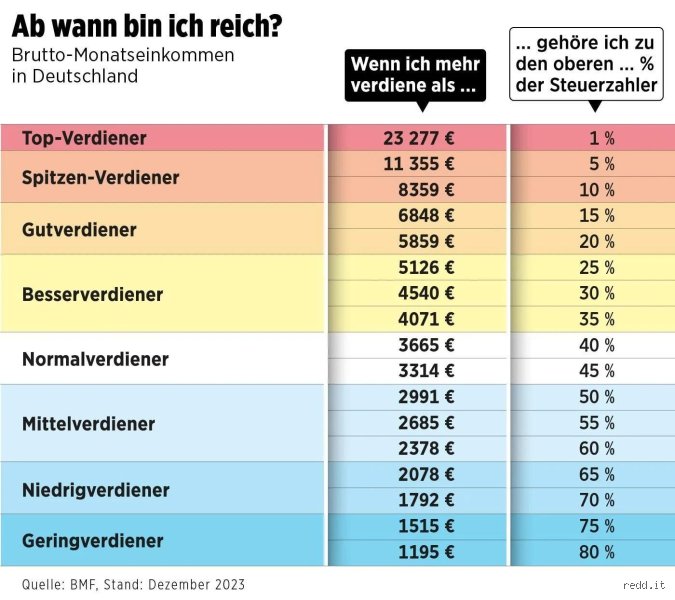
Statistische Erhebungen zeigen, dass Vollzeitbeschäftigte im Durchschnitt Bruttowerte erreichen, die nach Abzügen genau in diesen Netto-Bereich fallen. Wer als Single 2.600 Euro netto nach Hause bringt, lässt statistisch gesehen mehr als die Hälfte aller Alleinstehenden hinter sich.
Steuerklassen und Abgabenlast
Der Weg vom Brutto zum Netto ist steinig. Während Ledige in Steuerklasse 1 für diesen Betrag ein deutlich höheres Bruttogehalt benötigen, profitieren Verheiratete in Steuerklasse 3 von geringeren Vorabzügen. Dennoch fressen Sozialabgaben und Steuern einen festen Block auf.
## Regionale Unterschiede und der Einfluss der Wohnkosten
Metropolen gegen ländlichen Raum
In Städten wie München, Frankfurt oder Hamburg verschlingt die Miete oft die Hälfte des Budgets. Auf dem Land sieht die Welt völlig anders aus.
Kaufkraftbereinigung im Alltag
Neben Mieten bestimmen Energiepreise, lokale Dienstleister und Mobilitätskosten das reale Budget. 2.600 Euro fühlen sich in einer Großstadt wie ein normales Gehalt an, während sie auf dem Land echten Wohlstand bedeuten können.
## Lebensmodelle im Vergleich: Singlehaushalt versus Familie
Der finanzielle Spielraum für Alleinstehende
Ohne Unterhaltspflichten lässt sich von diesem Betrag hervorragend leben, sparen und vorsorgen.
Die Belastungsprobe für Alleinverdiener
Muss eine mehrköpfige Familie von 2.600 Euro netto leben, verwandelt sich der vermeintliche Luxus schnell in ein knappes Haushaltsbudget.
## Alternativen und Strategien zur finanziellen Optimierung
Gehaltsverhandlungen und Zusatzleistungen
Wer an die Grenzen des Festgehalts stößt, kann durch steuerfreie Sachbezüge oder vermögenswirksame Leistungen nachbessern.
Langfristiger Vermögensaufbau
Clevere Investitionen und ein durchdachtes Budgetmanagement machen aus einem guten Gehalt ein solides Fundament für die Zukunft.
Häufig gestellte Fragen zum monatlichen Nettoverdienst
Mit einem monatlichen Nettobetrag von 2600 Euro bewegt man sich in Deutschland ziemlich exakt im Bereich des mittleren Einkommens für Vollzeitbeschäftigte. Laut Daten des Statistischen Bundesamtes liegt der Median des Bruttojahresverdienstes bei rund 54.066 Euro, was je nach Steuerklasse und Abzügen netto ein durchaus solides Mittelschichts-Dasein garantiert.
Der Erwerb von Wohneigentum gestaltet sich mit diesem monatlichen Nettoeinkommen in den meisten Regionen als eine echte sportliche Herausforderung. Steigende Zinsen und nach wie vor anspruchsvolle Quadratmeterpreise verlangen nach einem extrem disziplinierten Eigenkapitalpuffer von mindestens 20 bis 30 Prozent. Wer eine monatliche Kreditrate von rund 900 bis 1000 Euro bedienen muss, stößt bei den verbleibenden 1600 Euro im Alltag schnell an seine Budgetgrenzen. Ohne zusätzliche Erbschaften, einen Partner mit eigenem Einkommen oder enorme Abstriche beim Konsum rückt das eigene Haus in Großstadtnähe in weiter Ferne. Auf dem ländlichen Immobilienmarkt sieht die Lage dank moderaterer Kaufpreise hingegen deutlich machbarer aus.
Die Wahl der richtigen Steuerklasse entscheidet maßgeblich darüber, wie viel von der Bruttoleistung tatsächlich auf dem Girokonto landet. Während Alleinstehende in der Steuerklasse 1 standardmäßig eingeordnet werden, profitieren Verheiratete oft von steuerlichen Kombinationsmodellen wie der Aufteilung 4 mit Faktor oder 3 und 5. Diese Umverteilung kann den monatlichen Netto-Spielraum spürbar erhöhen, führt allerdings bei der jährlichen Steuererklärung häufig zu spürbaren Nachzahlungen. Man sollte sich daher niemals blenden lassen, sondern stets das tatsächliche Jahresergebnis im Blick behalten. Letztlich bleibt der Fiskus bei fast jeder Gehaltsstufe der größte stille Teilhaber am eigenen Erfolg.
Warum finanzielle Zufriedenheit keine reine Frage der Ziffern auf dem Kontoauszug ist
Der dauerhafte Wohlstand lässt sich niemals allein an einer starren Monatsmarke festmachen, weil individuelle Lebensmodelle und Konsumbedürfnisse zu stark voneinander abweichen. Wer gelernt hat, seine Ausgaben intelligent zu kanalisieren und den Fokus auf echten Mehrwert statt auf oberflächlichen Lifestyle legt, holt aus 2600 Euro netto ein Maximum an Lebensqualität heraus. Letztlich entscheidet nicht das Brutto oder Netto über den Reichtum, sondern die Differenz zwischen dem, was reinkommt, und dem, was dauerhaft übrig bleibt.