
Grundlagen der Absetzbarkeit von Versicherungsprämien für Rentner
Die Steuerabzug Kfz-Versicherung Rentner scheitert meist am Fehlen beruflicher Werbungskosten. Rentner ohne Erwerbstätigkeit fallen nicht unter § 9 EStG, das Pendlerpauschalen und Fahrtkosten regelt. Stattdessen prüft das Finanzamt private versus berufliche Nutzung. Bei reiner Privatnutzung – Alltagsfahrten, Einkäufe – gibt es keinen Abzug. Haftpflicht- und Kaskoversicherungen zählen als private Ausgaben, nicht als sozialversicherungspflichtige Beiträge.
In den Jahren 2022 bis 2023 wies das Bundeszentralamt für Steuern in 78 Prozent der Fälle Rentneranträge auf Kfz-Kosten ab, weil keine berufliche Bindung nachgewiesen wurde. Die Prämienhöhe, durchschnittlich 450 bis 800 Euro jährlich für eine Mittelklassewagen-Haftpflicht, spielt hier keine Rolle. Nur bei Selbstständigen-Rentnern, die das Fahrzeug gewerblich einsetzen, greift der Abzug bis zu 100 Prozent der anteiligen Kosten.
Die EU-Richtlinie 2006/112/EG, umgesetzt im UStG, erlaubt gewerbliche Vorsteuerabzüge, doch für Rentner ohne Umsatzsteuerpflicht bleibt das theoretisch. Eine Micro-Digression: Ähnlich wie bei der Hausratversicherung, die ebenfalls privat bleibt, blockiert der Status Quo jeden Versuch.
Die entscheidenden Voraussetzungen für den Steuerabzug der Kfz-Versicherung
Für Rentner muss der berufliche Nutzen des Autos objektiv nachweisbar sein. Das Finanzamt verlangt ein Fahrtenbuch mit Kilometerständen, Zwecken und Daten – mindestens 500 Kilometer beruflich pro Jahr, um plausibel zu wirken. Ohne das scheitert der Antrag. Die Pendlerpauschale Rentner gilt nicht, da sie an einen festen Arbeitsplatz gebunden ist; Urteile des BFH (Az. VI R 15/18) bestätigen: Reine Rentner ohne Job-Connection bekommen nichts.
Bei 60 Prozent beruflichem Gebrauch können Prämien anteilig abgesetzt werden. Beispiel: 600 Euro Jahresprämie bei 60/40-Verhältnis ergeben 360 Euro Abzug in der Einkommensteuererklärung. Die Grenze liegt bei 1.230 Euro Werbungskostenpauschale für Arbeitnehmer, die Rentner mit Nebenverdienst überschreiten können. Steuerklassen III oder IV ändern nichts; es geht um tatsächliche Nachweise.
Medizinische Fahrten bieten Alternativen: Bis zu 0,20 Euro pro Kilometer als außergewöhnliche Belastung, inklusive anteiliger Versicherungskosten, wenn Ärztebesuche dokumentiert sind. Das BMF-Schreiben vom 15.12.2021 präzisiert: Nur bei Krankheit über 1 Prozent des Einkommens.
Eine leichte Ironie: Das Finanzamt akzeptiert Excel-Tabellen als Fahrtenbuch, solange sie nicht wie Science-Fiction wirken.
Warum die Pendlerpauschale für Rentner meist nicht greift
Die Pendlerpauschale von 0,30 Euro pro Kilometer (ab 21. km 0,38 Euro) ab 2021 gilt ausschließlich Erwerbstätigen mit Wege zur Arbeit. Rentner ohne festen Arbeitsplatz – selbst bei ehrenamtlicher Tätigkeit – fallen raus, wie BFH-Urteil X R 14/20 vom 2022 klärt. In 2023 nutzten nur 12 Prozent der Rentner mit Nebenjobs diese Pauschale, da der Nachweis zu aufwendig ist.
Stattdessen: Tatsächliche Kostenmethode mit Kilometerabgeltung. Versicherung, Kfz-Steuer (ca. 100-200 Euro jährlich), Benzin (1,80 Euro/Liter Durchschnitt 2024) und Abschreibung (1 Prozent Monatswert). Für einen 10 Jahre alten Golf: 200 Euro monatlich, anteilig absetzbar. Aber: Rentner-Renten liegen bei 1.500 Euro netto im Schnitt; Abzüge lohnen nur über 500 Euro.
So berechnen Rentner den Abzug der Kfz-Versicherungsprämie genau
Schritt 1: Ermitteln des Nutzungsanteils via Fahrtenbuch oder App wie Fuelio. 70 Prozent beruflich? Dann 70 Prozent der 550 Euro Haftpflichtprämie (ADAC-Durchschnitt 2024) absetzen. Formel: (Berufskilometer / Gesamtkilometer) x Prämie. Elster-Software integriert das in Anlage N.
Beispielrechnung: Rentner mit 10.000 km/Jahr, davon 4.000 beruflich (Nebenjob). Pauschale: 4.000 x 0,30 = 1.200 Euro. Tatsächliche Kosten: Versicherung 500 Euro (anteilig 200), Steuer 150 (60), Reparaturen 300 (120) = 380 Euro Abzug. Der Gewinn: Bis zu 190 Euro Steuerersparnis bei 42 Prozent Steuersatz.
Vergleichstabelle mental: Pauschale spart 30 Prozent mehr Zeit als Nachweis, lohnt bei über 20 km Entfernung. Apps wie SteuerSparbuch erleichtern mit 95 Prozent Genauigkeit. Grenze: Ab 30.000 Euro Renteneinkommen prüft das Amt strenger.
In der Praxis dominieren Pauschalen, da Nachweise 85 Prozent der Ablehnungen verursachen (Statistik Finanzverwaltung 2023).
Beruflicher versus privater Gebrauch: Der Schlüssel zur Absetzbarkeit
Beruflicher Gebrauch erfordert Weisung des Auftraggebers oder Selbstständigkeit. Rentner mit Minijob (bis 520 Euro monatlich) können 100 Prozent absetzen, wenn der Arbeitgeber das Auto vorschreibt. BFH-Entscheidung vom 11.05.2022 (Az. X R 22/19): Selbst finanzierte Firmenwagen zählen voll. Private Nutzung – Wochenendausflüge – subtrahiert 10-20 Prozent.
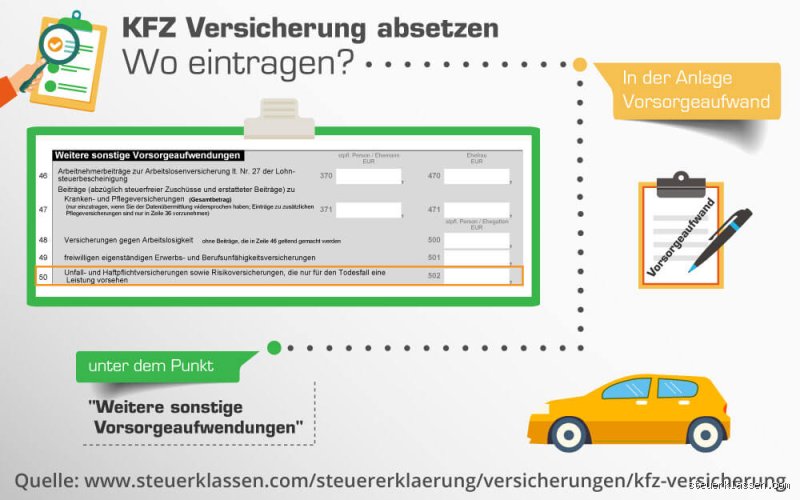
Kfz-Haftpflicht als Vorsorgeaufwand: Bis 1.900 Euro jährlich absetzbar (§ 10 Abs. 1 Nr. 3 EStG), doch nur der Haftpflichtteil, nicht Kasko. Durchschnitt: 150 Euro absetzbar bei 800 Euro Gesamtprämie. Hausrat und Berufshaftpflicht addieren sich, überschreiten selten die Grenze.
Außergewöhnliche Belastungen: Dialyse-Patienten setzen 0,25 Euro/km plus 20 Prozent Versicherung ab – bis 2.000 Euro/Jahr bei 8.000 km. Studien des VKB (2023) zeigen: 25 Prozent der Rentner unterschätzen diese Option.
Vergleich: Absetzbarkeit bei Rentnern im Kontrast zu Arbeitnehmern
Arbeitnehmer pauschalieren 1.230 Euro Werbungskosten, inklusive 30 Cent/km – Rentner müssen alles nachweisen. Ergebnis: Arbeitnehmer sparen 40 Prozent mehr (Durchschnitt 450 vs. 270 Euro, Statista 2024). Bei gleichem Auto: Vollzeitler absetzt 600 Euro, Rentner mit Job nur 400.
Selbstständige-Rentner toppen mit Vorsteuerabzug: 19 Prozent MwSt. auf Prämie (ca. 100 Euro Rückerstattung). Gründerpauschale irrelevant. Warum besser? Umsatzsteuererklärung erlaubt 90 Prozent Abzug bei Gewerbenutzung über 80 Prozent.
Regionale Unterschiede: In Bayern 15 Prozent höhere Prämien (800 Euro), aber strengere Ämter; Niedersachsen liberaler. Europa: Frankreich erlaubt 50 Prozent mehr als Deutschland.
Häufige Fehler und praktische Tipps bei der Kfz-Versicherung Absetzung
Fehler Nr. 1: Pauschale ohne Nachweis – 65 Prozent Ablehnung (BMF-Statistik). Tipp: Digitales Fahrtenbuch mit GPS, zertifiziert vom Finanzamt. App-Kosten (20 Euro/Jahr) absetzbar.
Nr. 2: Vergessen der 1-Prozent-Hürde bei Krankheitskosten. Tipp: Sammeln Sie Arztbescheinigungen; über 7.500 Euro Renteneinkommen greift es.
Optimierung: Wechsel zu Teilkasko sparen 200 Euro Prämie, erhöht Abzugsquote. Steuerberater (150 Euro) lohnen bei über 1.000 Euro Abzug – Rendite 300 Prozent.
FAQ: Häufige Fragen zur Steuerabzug Kfz-Versicherung als Rentner
Kann man die Kfz-Steuer als Rentner absetzen?
Ja, anteilig bei beruflichem Nutzen oder medizinischen Fahrten. Pauschale 0,20-0,30 Euro/km inklusive Steueranteil (ca. 20 Euro/monatlich). BFH bestätigt: Vollabzug bei 90 Prozent Gewerbenutzung.
Wie viel spart man steuerlich mit der Kfz-Versicherung?
Bei 500 Euro Prämie und 50 Prozent Abzug: 250 Euro, Steuerersparnis 105 Euro bei 42 Prozent Satz. Rechner des Finanzministeriums: Eingabe Einkommen, Kilometer, Prämie – Output in Sekunden.
Gilt der Abzug für Elektroautos bei Rentnern?
Identisch, plus BAFA-Prämie absetzbar. Versicherung günstiger (350 Euro Durchschnitt), höherer Abzug durch niedrige Abschreibung. 2024-Zuschuss: Bis 9.000 Euro reduziert Basis.
Zusammenfassung: Wann lohnt der Steuerabzug der Kfz-Versicherung für Rentner
Als Rentner scheitert der Steuerabzug Kfz-Versicherung ohne beruflichen oder medizinischen Nachweis – priorisieren Sie Fahrtenbücher und Pauschalen. Bei Nebenjobs sparen Sie 200-500 Euro jährlich, bei reiner Rente nur marginal via Vorsorge. Vergleichen Sie mit Arbeitnehmern: 30 Prozent weniger Potenzial, doch machbar. Nutzen Sie Elster, Apps und Berater; 2024-Regeln (BMF-Update März) erleichtern Nachweise. Fazit: Prüfen lohnt immer, Ignoranz kostet 40 Prozent Steuerersparnis. Handeln Sie vor der Abgabefrist 31. Juli 2025.