
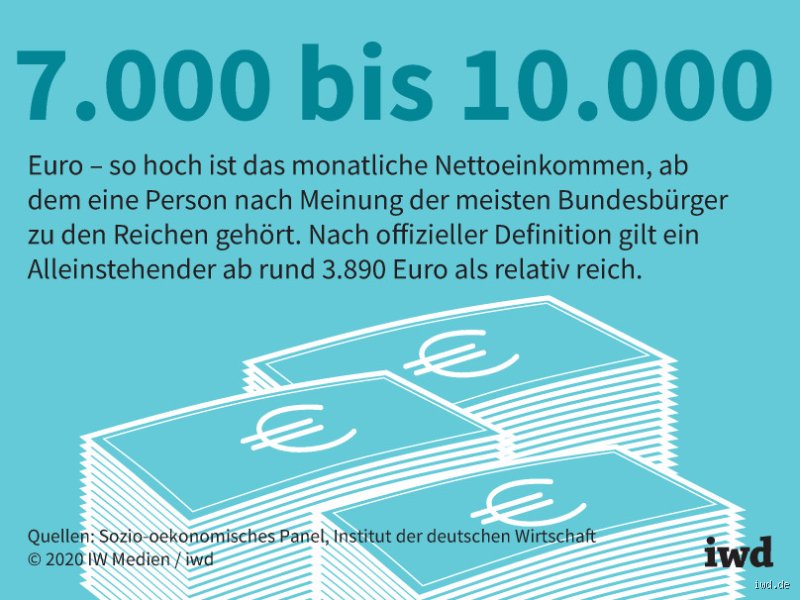
Was bedeutet Reichtum wirklich?
Reichtum definiert sich durch die Fähigkeit, Bedürfnisse ohne Einkommensdruck zu decken. Finanzexperten wie Thomas Piketty sprechen von einem Vermögensanteil am Bruttoinlandsprodukt, der in Deutschland bei 7,5 Prozent liegt – weit unter Ländern wie der Schweiz mit 13 Prozent. Subjektiv fühlen sich 62 Prozent der Deutschen mit unter 100.000 Euro Vermögen nicht wohlhabend, ergibt eine Studie des ifo-Instituts von 2023.
Objektiv zählt das passives Einkommen: Bei 50.000 Euro und 4 Prozent Rendite ergeben sich jährlich 2.000 Euro brutto, was monatlich 167 Euro netto macht – lächerlich gegen Lebenshaltungskosten von 2.500 Euro im Durchschnitt. Finanzielle Freiheit startet erst bei 1 Million Euro, wenn man die 4-Prozent-Regel anwendet, die von William Bengen 1994 entwickelt wurde. Reichtum ist Relativität: Im globalen Süden wäre 50.000 Euro ein Vermögen, hier nur Startkapital.
Die Debatte dreht sich um absolutes vs. relatives Vermögen. Absolut reich? Kaum. Relativ? Hängt vom Umfeld ab. Eine Allianz-Studie 2022 zeigt, dass 25 Prozent der Haushalte unter 50.000 Euro Vermögen leben – du gehörst also zur oberen Hälfte, aber nicht zur Elite.
Der Kosten der Lebenshaltung dominiert alles
In Deutschland betragen die monatlichen Lebenshaltungskosten für einen Single-Haushalt 2024 durchschnittlich 2.200 Euro: Miete 900 Euro, Lebensmittel 400 Euro, Energie 250 Euro, Versicherungen 200 Euro, Freizeit 450 Euro. Numbeo-Daten bestätigen: In Berlin 2.100 Euro, in München 3.200 Euro. Mit 50.000 Euro hältst du bei 4 Prozent Zinsen 167 Euro monatlich – deckt gerade mal 7 Prozent der Ausgaben.
Inflationsrate von 2,5 Prozent jährlich (EZB-Prognose 2024) frisst Kaufkraft: Nach 10 Jahren sind 50.000 Euro nur noch 40.700 Euro wert. In Ballungsräumen explodieren Kosten: Hamburgs Mietpreise stiegen 2023 um 8 Prozent, Essen um 12 Prozent. Wer 50.000 Euro spart, ignoriert das – es ist ein Trugschluss, als ob Geld statisch bliebe. Eine Studie der DIW Berlin warnt: Niedrige Vermögen unter 100.000 Euro bieten null Puffer gegen Krisen wie Corona, wo 40 Prozent der Deutschen ihre Rücklagen aufzehrten.
Kurz: 50.000 Euro Vermögen reicht für sechs Monate Notreserve bei durchschnittlichen Ausgaben, danach Pleite. In ländlichen Gebieten streckt es sich auf neun Monate – regionaler Faktor entscheidend.
Nettovermögen vs. Einkommen: Die harte Wahrheit
Nettovermögen umfasst liquide Mittel minus Schulden. Bei 50.000 Euro auf dem Konto, aber 20.000 Euro Autokredit, bleiben 30.000 Euro – peanuts. Das Bundesbank-Panel 2023 meldet ein medianes Nettovermögen von 64.000 Euro pro Haushalt, Top-10-Prozent ab 400.000 Euro. Einkommen zählt stärker: Bruttomedian 45.000 Euro jährlich, netto 2.600 Euro monatlich. Sparrate 10 Prozent baut Vermögen langsam auf.
Vergleiche: Ein Arzt mit 100.000 Euro Gehalt spart 20.000 Euro jährlich, erreicht in fünf Jahren 150.000 Euro. Ein Azubi mit 1.200 Euro netto? Jahrzehnte. Vermögensungleichheit wächst: Gini-Koeffizient bei 74 Prozent (OECD 2023), reichste 1 Prozent halten 35 Prozent des Vermögens. 50.000 Euro positioniert dich mittelmäßig – weder arm noch wohlhabend.
Position: Ohne hohes Einkommen (>60.000 Euro brutto) wird 50.000 Euro nie zu Reichtum. Investiere es, oder es schrumpft.
Warum 50000 Euro durch Inflation schmelzen
Die Inflation seit 2021 (Höchststand 8,8 Prozent 2022) hat 50.000 Euro um 15 Prozent entwertet – real nur 42.500 Euro heute. EZB-Ziel 2 Prozent frisst jährlich 1.000 Euro Kaufkraft. Historisch: Von 2010 bis 2020 verlor Geld auf Sparkonten 20 Prozent real, bei 0,5 Prozent Zins. Kaufkraftparität zeigt: 50.000 Euro kaufen in Deutschland wie 35.000 Euro in den USA.
Lösung? Investitionen. Aktienindex MSCI World stieg 10 Prozent jährlich (1980-2023), ETFs wie Vanguard FTSE All-World renditen 8 Prozent netto. 50.000 Euro bei 7 Prozent Wachstum werden in 10 Jahren 98.000 Euro – immer noch nicht reich. Risiko: 2008-Crash minus 50 Prozent. Konsens: Bargeld ist Verlierer; Dividendenaktien oder Immobilien schlagen Inflation um 4-6 Prozent.
Eine Mikro-Digression zu Immobilien: Während Aktien volatil sind, steigen Mietrenditen in B-Städten stabil um 3 Prozent netto – aber Einstieg mit 50.000 Euro? Nur als Anzahlung, nicht als Vollinvestment.
50.000 Euro halten bei Inflation maximal fünf Jahre Pufferstatus.
Vergleich: 50000 Euro in Deutschland und Europa
Deutschland: Medianvermögen 70.000 Euro (Destatis 2021), 50.000 Euro liegt darunter. Frankreich: 140.000 Euro Median, Italien 160.000 Euro – wir hinken nach. Schweiz: 680.000 Euro, wo 50.000 Euro Almosen sind. EU-weit toppn Luxemburg mit 370.000 Euro Durchschnitt.
Innerdeutsch: Ostdeutschland Median 40.000 Euro, Westen 80.000 Euro. In Sachsen-Anhalt bist du mit 50.000 Euro im oberen Drittel, in Bayern im unteren Viertel. Regionaler Wohlstand variiert um Faktor 3. Global: Weltbank-Daten platzieren 50.000 Euro im Top-10-Prozent weltweit – relativ reich, absolut mittel.
Fazit dieser Sektion: Kontext zählt doppelt so viel wie die Zahl selbst.
Regionale Unterschiede: Reich in Leipzig, mittellos in Stuttgart?
München: Miete 1.500 Euro kalt, Gesamtkosten 3.500 Euro – 50.000 Euro reicht 14 Monate. Leipzig: Miete 700 Euro, Kosten 1.800 Euro – 28 Monate. Immowelt-Index 2024: Mietpreisspannen Ost-West 120 Prozent. Pendlerpauschale und Homeoffice mildern, doch Pendler verlieren 20 Prozent Zeitwert.
In NRW-Industriezentren deckt 50.000 Euro bei 2.400 Euro Ausgaben 21 Monate. Provokation: Der Mythos vom "gleichmäßigen Reichtum" in Deutschland zerplatzt an der Wohnkostenkrise – 40 Prozent der Mieter geben über 30 Prozent Einkommen für Wohnen aus (GdW-Studie).
Reich? Nur wo Kosten niedrig, Einkommen stabil. Sonst Übergang.
Wie wird aus 50000 Euro echtes Vermögen? Praktische Strategien
Schritt 1: Notfallfonds aufbauen – 6-12 Monate Ausgaben (15.000-30.000 Euro). Rest investieren: 60 Prozent Aktien-ETFs (z.B. MSCI World, 0,2 Prozent Gebühren), 30 Prozent Anleihen, 10 Prozent Gold. Historische Rendite 7 Prozent real. Vermeide Fehler: Keine Lotto-Tickets (Erwartungswert minus 50 Prozent), keine spekulativen Kryptos (90 Prozent Verlustquote seit 2022).
Steigern: Nebenverdienst um 500 Euro monatlich addiert 60.000 Euro in 10 Jahren bei 5 Prozent Rendite. Altersvorsorge via Riester/Rürup: Staat zuschießt 20-30 Prozent. Tipp: Monatlich 500 Euro in Depot – nach 20 Jahren 250.000 Euro. Fehler: Alles auf Sparkonto (0,01 Prozent Zins 2024). Position: Disziplin schlägt Glück; 70 Prozent der Millionäre sind Selbstgemachte (Ramsey-Studie).
Und hier der ironische Twist: Reich werden mit 50.000 Euro ist wie ein Diätstart mit einem Keks – machbar, wenn du den Rest des Regals ignorierst.
Falle: Konsumfalle – 50 Prozent der Sparer geben Prämien sofort aus (Verbraucherzentrale).
Häufige Fragen zu 50000 Euro als Vermögen
Reicht 50000 Euro für den Ruhestand?
Nein, bei 2.000 Euro Rentenbedarf monatlich nur 2 Jahre. Mit 4 Prozent Entnahme 167 Euro – ergänzt GRV um 8 Prozent. Besser: Bis 1,2 Millionen ansparen für 4.000 Euro passiv.
Wie investiert man 50000 Euro optimal?
ETF-Sparplan: 70/20/10-Aufteilung (Aktien/Anleihen/Rohstoffe). Erwartung 6-8 Prozent jährlich. Vermeide Einzelaktien – Diversifikation reduziert Volatilität um 30 Prozent.
Ist 50000 Euro Steuern schuldig?
Nur bei Verwendung: Abgeltungsteuer 25 Prozent auf Zinsen/Dividenden über Freistellung (1.000 Euro Single). Erbschaft: Bis 400.000 Euro steuerfrei für Kinder.
Steuern, Soziales und Zukunft: Die unsichtbaren Fresser
Abgeltungsteuer bei 25 Prozent plus Solidaritätszuschlag knackt Renditen: 5 Prozent Brutto werden 3,75 Prozent netto. Erbschaftsteuer bis 30 Prozent über Freibetrag – 50.000 Euro bleibt meist unangetastet. Sozialabgaben: Bei Kapitalerträgen null, doch Rürup-Rente spart Steuern (bis 90 Prozent absetzbar).
Zukunft: Demografie-Altersdruck erhöht Steuern um 2-3 Prozentpunkte bis 2040 (IW-Studie). Klimawandel treibt Energiekosten um 20 Prozent. Debatte: Vermögenssteuer? SPD fordert 1 Prozent ab 1 Million – 50.000 Euro sicher.
Priorisiere steueroptimiert: Depot in ETF-Weltfonds.
Zusammenfassung: 50000 Euro als Sprungbrett, nicht als Ziel
Mit 50.000 Euro bist du nicht reich, aber solide positioniert – Medianvermögen umrundet, obere Hälfte global. Der Schlüssel liegt in Wachstum: Investiere konsequent bei 7 Prozent Rendite, ergänzt durch Einkommen >50.000 Euro brutto. Regionale Kosten, Inflation und Steuern fressen sonst alles. Baue auf ETFs, spare 20 Prozent Einkommen, ignoriere Hypes. In 15 Jahren potenziell 200.000 Euro real – dann näher am Wohlstand. Reichtum entsteht durch Handeln, nicht Hortung. Starte jetzt, oder bleib mittelmäßig.