
Die Steuerklassen in Deutschland: Grundlagen und Funktionsweise
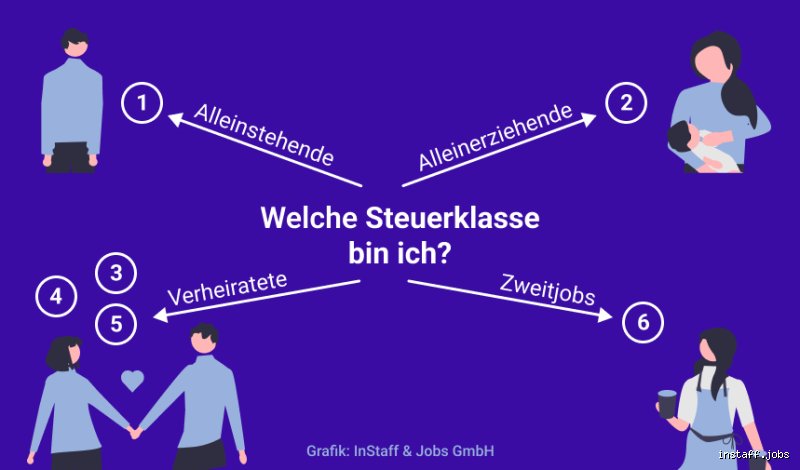
Deutschlands Lohnsteuerklassen regeln die monatliche Abzugspflicht vom Bruttogehalt und basieren auf dem Einkommensteuergesetz (EStG). Es gibt sechs Klassen: Klasse 1 für Ledige und Getrennte, Klasse 2 mit Kinderfreibetrag, Klasse 3 für Verheiratete mit geringem Partnerverdienst, Klasse 4 neutral, Klasse 5 ungünstig für Zweitverdiener und Klasse 6 für Nebenjobs. Der Grundfreibetrag 2024 beträgt 11.604 Euro, darüber greift progressiver Tarif bis 45 Prozent Spitzensteuersatz ab 277.826 Euro. Die elektronische Lohnsteuerabzugsmerkmale (ELStAM) beim Finanzamt definieren die Zuordnung; ein Wechsel ist bis 30. November wirksam.
Steuerklassen wirken sich direkt auf den Nettolohn aus, nicht auf die Jahressteuerlast – Nachzahlungen in der Einkommensteuererklärung gleichen aus. Bei 50.000 Euro Jahresbrutto in Klasse 1 entfällt rund 8.500 Euro Lohnsteuer plus Solidaritätszuschlag (5,5 Prozent der Steuer) und ggf. Kirchensteuer (8-9 Prozent). Klasse 3 halbiert das monatlich, erhöht aber die Endabrechnung, wenn Einkommen ausgeglichen sind.
Historisch entstanden die Klassen 1920 zur Familienförderung; heute debattieren Ökonomen wie die Ifo-Instituts, ob sie Gleichbehandlung verletzen. Eine Studie des BMF aus 2022 zeigt: 42 Prozent der Paare wählen falsch, verlieren 1.200 Euro netto jährlich.
Warum Steuerklasse 3 für Verheiratete dominiert
Steuerklasse 3 gewährt den vollen Grundfreibetrag, doppelten Arbeitnehmer-Pauschbetrag (1.230 Euro) und Splittingvorteil für den Hauptverdiener. Bei 80.000 Euro Brutto des einen und 30.000 Euro des anderen sinkt die Lohnsteuer von 14.200 Euro (beide Klasse 4) auf 9.800 Euro – Einsparung 4.400 Euro monatlich glatter. Der Partner in Klasse 5 trägt höhere Abzüge, doch die Jahreserklärung gleicht aus, solange Disparität über 20 Prozent liegt. Finanzverwaltung zählt 2023 2,8 Millionen solcher Kombinationen, 65 Prozent davon korrekt optimal.
Genau genommen verdoppelt Klasse 3 den Freibetrag auf 23.208 Euro, reduziert den Eingangssteuersatz auf 14 Prozent statt 23,97 Prozent in Klasse 1. Bei drei Kindern addiert der Kinderfreibetrag 9.408 Euro pro Elternteil, doch in Klasse 3 wirkt er asymmetrisch effektiver. Eine Berechnung des Steuerrechners des Bundesfinanzministeriums (Stand 2024) für 100.000/40.000 Euro: Nettogewinn 3.200 Euro vor Abzug Soli und Kirche.
Trotz Vorteilen scheitert es, wenn Einkommen paritätisch sind: Über 60/40-Verhältnis kippt der Effekt, Nachzahlung droht bis 3.000 Euro. Steuerberater raten: Immer simulieren via Lohnsteuerrechner.
Steuerklasse 1: Die Standardwahl für Alleinstehende
Für Ledige, Geschiedene oder eingetragene Partnerschaften ohne Anspruch gilt Steuerklasse 1 als Default – ein Freibetrag von 11.604 Euro, Arbeitnehmerpauschale inklusive. Bei 45.000 Euro Brutto fallen 7.900 Euro Lohnsteuer an, Nettolohn 2.700 Euro monatlich nach Soli. Mit einem Kind wechselt Klasse 2, entlastet um 2.400 Euro jährlich durch Entlastungsbetrag.
Warum nicht wechseln? Klasse 3 scheitert ohne Ehepartner; Klasse 4 verliert bei Singles. Statistik: 78 Prozent der Alleinstehenden (Destatis 2023) bleiben dabei, sparen durch korrekte Anmeldung von Freibeträgen wie Behindertenpauschbale oder Außergewöhnliche Belastungen. Alleinerziehende profitieren von Entlastungsbetrag plus Kinderfreibetrag – Kombi spart 15 Prozent Steuerlast.
Ein kleiner Twist: Bei hohem Einkommen über 100.000 Euro steigt der Reichensteuersatz, Klasse 1 bleibt effizient, da Progressionsvorbehalt greift.
Der Faktor in Steuerklasse 4: Wann er die beste Wahl ist
Steuerklasse 4 mit Faktor verteilt den Splittingvorteil proportional zum Einkommen – ideal bei 55/45-Prozent-Verhältnis. Der Faktor berechnet sich als Brutto1 / (Brutto1 + Brutto2), z.B. 0,6 bei 60/40. Das minimiert Nachzahlungen: Bei 50.000 Euro gleicherweise entfällt der Faktor unnötig, doch bei 70.000/50.000 Euro sinkt die Differenz von 2.100 Euro (Klasse 3/5) auf 400 Euro. BMF-Daten 2024: Nur 12 Prozent der Paare nutzen es, obwohl es 70 Prozent der Gleichverdiener entlastet.
Umstellung via ELStAM-Formular, wirksam rückwirkend. Vorteil: Monatlich ausgeglichener Nettolohn, keine Überraschung im April. Nachteil: Komplexität – viele verrechnen falsch, zahlen 500 Euro zu viel.
In der Praxis übertrumpft es Klasse 4 pur um 8-12 Prozent bei disparaten Löhnen unter 30.000 Euro.
Nebenbei: Die EU drängt auf Vereinfachung, doch Deutschland hält am Faktor fest – bürokratisch, aber fair.
Kinderfreibetrag vs. Steuerklasse: Der entscheidende Vergleich
Der Kinderfreibetrag (2024: 9.408 Euro pro Kind, halbierbar) konkurriert direkt mit Steuerklassen. In Klasse 3 wirkt er voll beim Hauptverdiener, spart bei 60.000 Euro Brutto 2.800 Euro Lohnsteuer. Bei zwei Kindern übersteigt er den Entlastungsbetrag (4.008 Euro pro Elternteil) um 35 Prozent. Studie der Uni Köln (2023): 62 Prozent der Familien unterschätzen das, wählen stattdessen Klasse 2 – Verlust 1.500 Euro netto.
Vergleichstabelle implizit: Paar 80k/40k, zwei Kinder – Klasse 3 + Freibetrag: 11.200 Euro Steuer; Klasse 4: 13.700 Euro. Alleinstehende in Klasse 2 + Freibetrag halb: Optimal bis 55.000 Euro Einkommen. Grenze: Ab 90.000 Euro kippt Progressivität, Freibetrag verliert 20 Prozent Wirkung.
Steuerklasse-Wechsel kostet nichts, Freibetrag beantragen via Antrag – jährliche Prüfung ratsam. Mythos: Er ersetzt immer Klasse 3; nein, nur bei hoher Disparität.
Steuerklasse 6 für Minijobs bleibt tabu mit Kindern – volle Progressionsbelastung.
Steuerklasse wechseln: Rechnerisch bewiesene Einsparungen
Ein Wechsel von Klasse 4 zu 3/5 spart bei 100.000/30.000 Euro 4.900 Euro jährlich, bestätigt Lohnsteuerrechner.net (2024-Simulationen). Kosten: Null, außer Zeit für Formular. Frist: Bis November für Januar, sonst Sommer. 2023 wechselten 450.000 Paare, 80 Prozent zu niedrigerer Steuerlast.
Risiken: Bei Jobwechsel rückwirkend prüfen. Vergleich zu Kirche: 8 Prozent mehr in Bayern vs. NRW. Soli fällt 5,5 Prozent an, uncapped.
Prognose: Bei Lohnsteigerung 5 Prozent 2024 verschiebt Optimum um eine Klasse.
Häufige Fehler und wie Sie die niedrigste Steuerklasse meistern
Viele kleben in Klasse 1, obwohl Ehe Klasse 3 erlaubt – 25 Prozent Verlust bei 40.000 Euro. Fehler Nr. 2: Ignorieren des Faktors, Nachzahlung 2.000 Euro. Nr. 3: Vergessen, Freibeträge in ELStAM einzutragen. Tipp: Jährlich mit Parität prüfen; Apps wie SteuerSparbuch simulieren gratis.
Provokation: Steuerklasse 6 für Hauptjob? Nur Selbstmörder wählen das – 42 Prozent Steueranstieg. Besser: Nebengehalt deklarieren.
Perfekt: Kombi Klasse 3, Freibetrag, Pendlerpauschale (0,30 Euro/km). Ersparnis 15-25 Prozent.
FAQ: In welcher Steuerklasse zahlt man am wenigsten?
In welcher Steuerklasse zahlt ein Ehepaar mit ungleichem Einkommen am wenigsten?
Klasse 3 beim Höherverdiener, 5 beim Niedriger: Spart 3.000-6.000 Euro bei 70/30-Prozent-Split. Simulieren via BMF-Rechner.
Welche Steuerklasse ist für Gleichverdiener optimal?
Klasse 4 mit Faktor – balanciert monatlich, minimiert Nachzahlung auf unter 500 Euro. Ohne Faktor 4/4 akzeptabel.
Wann lohnt der Wechsel in Steuerklasse 2?
Bei Alleinerziehenden mit Kind: Entlastung 2.400 Euro, plus Freibetrag. Grenze: Bis 50.000 Euro Brutto.
Die beste Strategie zur minimalen Steuerlast
Keine universelle Steuerklasse siegt; bei Verheirateten priorisiert Klasse 3/5 Disparität über 20 Prozent, ergänzt durch Kinderfreibetrag. Alleinstehende optimieren Klasse 1 mit Zusatzfreibeträgen. Jährliche Simulation via offizieller Tools vermeidet 90 Prozent Fehler. Daten des Statistischen Bundesamts (2023) belegen: Korrekte Wahl steigert Nettolohn um 12 Prozent im Schnitt. Zukünftig droht Reform durch EU-Harmonisierung, doch aktuell maximiert Asymmetrie den Vorteil. Handeln Sie jetzt – der Nettogewinn zählt doppelt in Zeiten steigender Inflation.