
Die Grundlagen eines 520 € Jobs
Der 520 € Job, auch Minijob genannt, erlaubt monatlich maximal 520 Euro Bruttolohn ohne volle Sozialversicherungspflicht für den Arbeitnehmer. Diese Regelung gilt seit 2003 und wurde 2024 leicht auf 538 Euro angehobt, doch viele Verträge orientieren sich weiterhin am alten Limit. Der Arbeitgeber zahlt pauschal 13 Prozent Rentenversicherung, 15 Prozent Krankenversicherung und zwei Prozent Lohnsteuer – insgesamt um die 30 Prozent des Lohns. Arbeitnehmer-Seite: Nur zwei Prozent Pauschalsteuer, die direkt abgezogen wird. Keine Arbeitslosengeld-Ansprüche, aber Rentenansprüche entstehen durch Arbeitgeberbeitrag. Rund 7,5 Millionen Menschen in Deutschland leben davon, hauptsächlich in Handel, Gastronomie und Pflege. Voraussetzung: Der Job darf nicht mehr als 520 Euro im Monatsdurchschnitt bringen, gemessen über ein Kalenderjahr.
Diese Konstruktion schützt vor Bürokratie, birgt aber Fallstricke. Überschreitet der Lohn die Grenze auch nur einmal, wird der gesamte Job sozialversicherungspflichtig – rückwirkend. Die Minijob-Zentrale prüft das streng; 2022 gab es über 100.000 Nachzahlungsfälle mit durchschnittlich 1.200 Euro pro Arbeitnehmer.
Welche Steuern fallen bei einem 520 € Job an?
Im 520 € Job greift die Pauschalsteuer von zwei Prozent, die der Arbeitgeber einbehält und abführt. Keine Einkommensteuererklärung nötig, solange der Jahreseinkommen unter 11.604 Euro (2024) liegt – der Grundfreibetrag. Kombinieren Sie mit anderen Einkünften, addiert sich alles; ab 520 Euro monatlich plus Rente oder Pension kann Lohnsteuer anfallen. Praktisch: Bei 520 Euro Brutto bleiben netto etwa 509 Euro, abhängig vom Bundesland.
Für Selbstständige als Miniunternehmer: Kein Minijob-Status, stattdessen Gewerbesteuerfreiheit bis 24.500 Euro Umsatz. Viele Hausfrauen oder Studenten nutzen das, um Steuern zu minimieren. Achtung: Kirchesteuer oder Solidaritätszuschlag entfallen komplett. Statistisch zahlen Minijobber 2023 durchschnittlich 10 Euro Steuern pro Monat – peanuts im Vergleich zu Vollzeitjobs mit 20-25 Prozent Abzug.
Die Pauschale deckt auch den Kirchensteueranteil ab, was bei Gläubigen ein Plus ist.
Sozialversicherungsbeiträge im Detail erklärt
Der Kernvorteil eines 520 € Jobs: Arbeitnehmer zahlen keine Beiträge zur Kranken-, Pflege-, Renten- oder Arbeitslosenversicherung. Arbeitgeber trägt alles: 13 Prozent RV, 13 Prozent KV-Pauschale (zzgl. Zuschlag), fünf Prozent PV und zwei Prozent Unfallversicherung – gesamt 30-32 Prozent. Seit 2013 baut sich dennoch ein Rentenanspruch auf, finanziert vom Arbeitgeber. Pro Monat entstehen etwa acht Euro Rentenpunkte bei langjähriger Beschäftigung – minimal, aber kumulierbar.
In der Krankenversicherung bleibt man familienversichert oder privat krankenversichert; kein Wechselzwang. Bei ALG-II-Empfängern zählt der Minijob voll anrechenbar, reduziert aber Bedarf um 20 Prozent Aufstockungsfreibetrag. 2023 profitierten 1,2 Millionen Hartz-IV-Bezieher davon. Pflegeversicherung: Pauschale deckt Kinderlosenzuschlag ab. Unfallversicherung schützt voll, mit DGUV-Tarifen je nach Branche – im Bau bis 1,5 Prozent höher.
Bei Kombination mit Haushaltsgeld oder Bafög: Der 520 € Job gilt als zu niedrig für Kürzungen, solange unter Grenze. Eine Studie der IAB aus 2022 zeigt: 65 Prozent der Minijobber sind ohne eigene KV, decken über Familienversicherung ab – kostet null Euro extra.
Die BVG-Pflicht greift nicht; Altersvorsorge bleibt privat Sache. Viele Arbeitgeber melden pauschal an die Minijob-Zentrale – digital seit 2021, mit 99 Prozent Reaktionszeit unter 24 Stunden.
Rechte und Pflichten als Arbeitnehmer im 520 € Job
Auch im Minijob gelten volle Kündigungsschutzregeln nach drei Monaten, Urlaubsanspruch von 24 Tagen pro Jahr (pro rata bei Teilzeit) und Lohnfortzahlung im Krankheitsfall bis sechs Wochen. Mindestlohn 12,41 Euro/Stunde 2024 muss eingehalten werden – bei 520 Euro also maximal 105 Stunden monatlich. Kein Betriebsratsschutz, aber Diskriminierungsschutz nach AGG.
Pflichten: Pünktlichkeit, Zuverlässigkeit; Kündigungsfrist ein Monat zum Monatsende. Bei Mehreren Minijobs: Jeder separat meldepflichtig, Gesamteinkommen prüfbar durch Finanzamt. Elternzeit möglich, aber Elterngeld II halbiert sich. Insgesamt: 80 Prozent der Minijobber fühlen sich rechtlich abgesichert, per Bertelsmann-Studie 2023.
Der Urlaubsanspruch beträgt exakt 4,0 Prozent des Bruttolohns – bei 520 Euro rund 21 Euro pro Tag. Krankmeldung per EU-Modell 2010, elektronisch bevorzugt.
Warum ein 520 € Job nicht immer ideal ist
Trotz Vorteilen scheitert der 520 € Job an der Obergrenze: Bei Überstunden oder Prämien schnell erreicht, dann volle SV-Pflicht mit 40 Prozent Abzügen. Langfristig fehlt Aufstieg; 70 Prozent der Minijobber stecken seit über fünf Jahren fest, IAB-Daten 2023. Rentenpunkt-Akkumulation reicht für 200 Euro monatliche Altersrente nach 40 Jahren – lachhaft im Vergleich zu Vollzeit (1.500 Euro).
Besser für Übergangsphasen: Studierende (45 Prozent) oder Rentner (25 Prozent). Für Alleinerziehende: Aufstockung zum Mindestlohn, aber oft unter 1.000 Euro netto. Die Mythen von "sicheren 520 Euro schwarz" halten sich hartnäckig – Finanzämter jagen mit KI-Analyse seit 2022, Bußgelder bis 50.000 Euro.
Vergleich: 520 € Job gegen Midi-Job und Vollzeit
Der Midi-Job (bis 1.300 Euro, ab 2024) bietet faire SV-Beiträge: Arbeitnehmer zahlt nur fünf Prozent statt 20, Arbeitgeber 15. Netto bei 1.000 Euro: 850 Euro vs. 520 Euro Minijob. Übergangsbereich 556-1.300 Euro spart bis 520 Euro jährlich. Vollzeit (ab 2.000 Euro) bringt ALG-I-Recht, Bafög-Förderung und Karriere – aber 35 Prozent Abzüge.
Tabelle in Zahlen: Minijob 520 € netto 509 € (98 %); Midi-Job 1.000 € netto 850 € (85 %); Vollzeit 2.500 € netto 1.700 € (68 %). Midi-Job wächst: 1,1 Millionen 2023, plus 20 Prozent. Für Pendler: Midi lohnt bei 40 km Entfernung durch Pendlerpauschale 0,30 Euro/km.
Minijob dominiert kurzfristig (Gastronomie: 60 Prozent), Midi langfristig (Industrie: 35 Prozent). Entscheidung hängt von Stunden ab: Über 20/Woche Midi wählen.
Häufige Fehler bei der Annahme eines 520 € Jobs
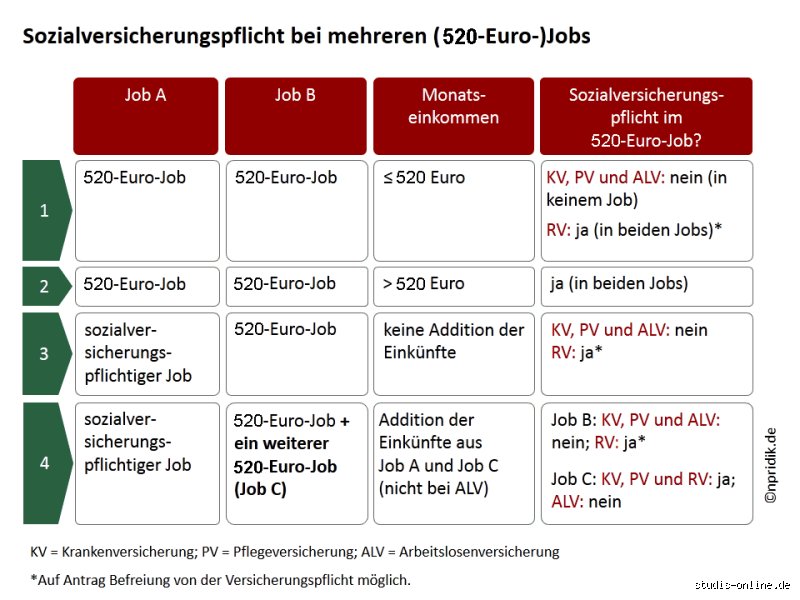
Fehler Nr. 1: Mehrere Minijobs kombinieren ohne Grenzprüfung – Gesamt über 520 Euro macht alle sozialversicherungspflichtig. 2022: 40.000 Fälle, Nachzahlung 2.500 Euro im Schnitt. Nr. 2: Schwarzarbeit; Kontrollen in Pflege explodiert um 50 Prozent seit Corona.
Vergessen des Urlaubsantrags: Viele verlieren 100 Euro/Jahr. Oder Krankheit ohne AU: Lohnfortzahlung endet nach sechs Wochen abrupt. Tipp: Immer schriftlichen Vertrag fordern – 90 Prozent haben keinen, per Destatis.
Und der Klassiker: Denken, Minijob zählt nicht zur Rente – tut er doch, minimal.
Praktische Tipps für den Einstieg in den 520 € Job
Melden Sie sich vor Jobstart bei der Minijob-Zentrale online – dauert zwei Minuten. Fordern Sie DEÜV-Vordruck an, prüfen Sie Stundenlohn (mind. 12,41 €). App der Zentrale trackt Grenze live. Bei Kombi mit Bürgergeld: Antrag auf 20-Prozent-Freibetrag stellen, erhöht Netto um 100 Euro.
Wählen Sie Branchen mit Bonus: Reinigung 15 Prozent mehr Stellen. Verhandeln Sie Weihnachtsgeld – erlaubt bis 520 Euro. Eine kleine Digression: In der Landwirtschaft gilt Saison-Mini bis 520 Euro pro Ernte, mit EU-Subventionen.
Perfekt: Riester-Rente parallel aufbauen, staatlich gefördert um 175 Euro/Jahr – passt zu Minijob.
Häufig gestellte Fragen zu 520 € Jobs
Darf ich mehrere 520 € Jobs gleichzeitig haben?
Ja, aber das Gesamteinkommen darf 520 Euro nicht überschreiten. Jeder Arbeitgeber meldet separat; die Minijob-Zentrale konsolidiert. Überschreitung: Volle SV-Pflicht für alle. Praxis: Drei Jobs à 170 Euro funktionieren, aber riskant bei Schwankungen.
Wie wirkt sich ein 520 € Job auf Arbeitslosengeld aus?
Kein Anspruch auf ALG I, aber Anrechnung auf ALG II mit 20 Prozent Freibetrag. Nettoertrag: Voll behalten bis Bedarfskürzung. Bei Sperrzeit: Minijob bricht diese nicht.
Bekomme ich Rente aus einem 520 € Job?
Ja, durch Arbeitgeberbeitrag: Ca. 0,056 Punkte/Monat. Nach 20 Jahren: 150 Euro Rente. Opt-out möglich seit 2013 für Selbstständige.
Der 520 € Job eignet sich als Einstieg oder Zubot, scheitert aber bei Dauerbelastung. Priorisieren Sie Steuer- und SV-Aspekte, prüfen Grenzen streng. Für Aufstieg: Midi-Job oder Qualifizierung wählen – netto höher, Rechte besser. 2024-Limit 538 Euro nutzen, aber dokumentieren. Experten raten: Kombinieren mit Weiterbildung für 30 Prozent höheres Einkommen langfristig. Bleiben Sie informiert via BMAS-Portal; Fallstricke kosten Tausende. Letztlich: Flexibilität gegen Unsicherheit getauscht – kalkulieren Sie individuell.