
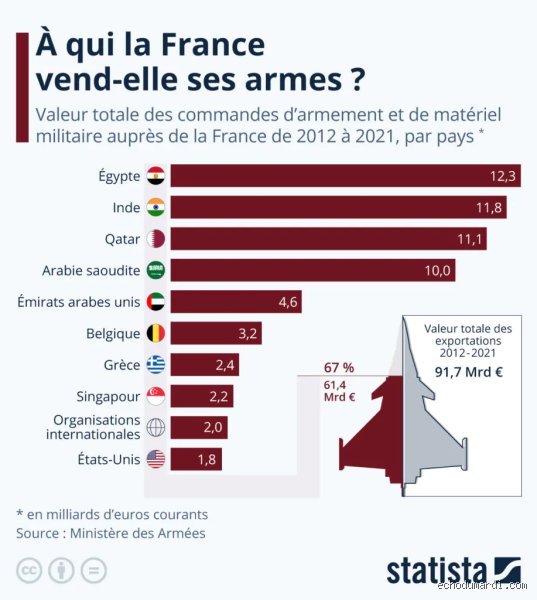
Le commerce international des armes de grande dimension constitue l'un des thermomètres les plus précis de la stabilité géopolitique mondiale. Loin de relever d'une simple logique commerciale dictée par l'offre et la demande, le marché de l'armement est un instrument géostratégique majeur, un vecteur d'influence diplomatique et le reflet direct des tensions ou des alliances qui structurent les relations internationales. À l'heure où les équilibres de la guerre froide appartiennent définitivement au passé et où de nouveaux blocs s'affrontent à travers des conflits de haute intensité, la question de la suprématie sur le marché mondial de l'armement revêt une importance capitale. Qui détient les clés de la puissance militaire planétaire ? Quelles sont les nations qui façonnent l'arsenal mondial et dictent les règles du jeu technologique et stratégique ?
Pour répondre à cette interrogation complexe, il est impératif de se tourner vers les données de référence fournies par des institutions spécialisées de premier plan, telles que le Stockholm International Peace Research Institute (SIPRI).
L’hégémonie incontestée des États-Unis : un super-fournisseur mondial
Au sommet de cette pyramide de la puissance militaire trônent, de manière écrasante et structurelle, les États-Unis. L'industrie de défense américaine dépasse de loin toutes les autres en termes de volume, de complexité technologique et de rayonnement géopolitique. Les données du SIPRI confirment que les États-Unis confortent systématiquement leur position de plus grand exportateur mondial d'armes majeures, capturant à eux seuls une part immense du marché global, qui avoisine ou dépasse régulièrement les 40 % à 43 % du total mondial selon les périodes d'analyse.
Cette domination ne s'exerce pas dans le vide ; elle irrigue l'ensemble de la planète. Les États-Unis exportent des systèmes d'armes majeurs vers près d'une centaine de pays à travers le globe, se positionnant comme le fournisseur principal ou l'un des trois principaux partenaires stratégiques de la grande majorité des nations alliées.
Une avance technologique considérable en matière de recherche et développement (R&D), notamment dans l'aviation de chasse de 5e génération, les missiles de croisière, les systèmes de commandement, de contrôle, de communications, d'informatique et de renseignement (C4ISR), ainsi que dans l'armement guidé de précision.
Un écosystème militaro-industriel unique, associant des conglomérats privés géants (tels que Lockheed Martin, Raytheon, Boeing, Northrop Grumman ou General Dynamics) soutenus par des budgets de commande publique fédérale colossaux.
Une stratégie d'alliance structurée autour de réseaux d'interopérabilité (notamment au sein de l'OTAN et avec des partenaires indo-pacifiques majeurs comme le Japon, l'Australie ou la Corée du Sud), qui rend les armées étrangères durablement dépendantes de la doctrine, des pièces détachées et de la maintenance made in USA.
Ainsi, lorsqu'une crise internationale éclate ou que les budgets de défense européens et asiatiques augmentent en réponse aux menaces géopolitiques, les États-Unis captent mécaniquement la part du lion de ces nouveaux investissements. Les ventes de chasseurs furtifs F-35, de systèmes de défense antimissile Patriots ou de lance-roquettes multiples en témoignent : l'industrie américaine ne vend pas seulement du matériel, elle vend une architecture de sécurité globale.
La recomposition du podium : la montée en puissance de la France et le recul de la Russie
Si la première place américaine demeure intouchable, le reste du classement des principaux exportateurs mondiaux a connu des soubresauts géopolitiques majeurs au cours des dernières années.
Historiquement, l'Union Soviétique, puis la Fédération de Russie, occupaient solidement la deuxième place derrière les États-Unis, irriguant une grande partie des pays en développement, de l'Asie et du Moyen-Orient avec des équipements rustiques, robustes et financièrement compétitifs. Cependant, les données du SIPRI ont mis en lumière une chute spectaculaire des exportations d'armes russes, frappées de plein fouet par plusieurs facteurs convergents :
La priorisation des besoins internes : Face à l'intensité et à la durée du conflit en Ukraine, l'industrie de défense russe doit mobiliser l'essentiel de sa capacité de production pour réapprovisionner ses propres forces armées en munitions, blindés et artillerie, réduisant d'autant sa capacité à honorer des contrats d'exportation extérieurs.
L'impact des sanctions occidentales : Les restrictions technologiques et financières sévères imposées par les États-Unis, l'Union européenne et leurs alliés ont entravé l'accès de l'industrie russe aux composants électroniques critiques (semi-conducteurs, microprocesseurs) indispensables à la fabrication de systèmes d'armes modernes.
La perte de confiance et d'attractivité opérationnelle : Les performances mitigées de certains matériels russes sur les théâtres d'opérations modernes ont écorné l'image de marque de la "technologie russe" auprès de clients traditionnels qui se tournent désormais vers d'autres fournisseurs.
Dans le même temps, la France a su capitaliser sur une stratégie d'indépendance industrielle et de diplomatie de défense offensive pour accroître de manière significative ses volumes d'exportation.
Les nouveaux dynamismes régionaux et la pression de l'Asie
Au-delà du trio de tête dominé par les États-Unis, la France et la Russie, le paysage des exportateurs mondiaux intègre des acteurs solidement ancrés comme la Chine et l'Allemagne, qui complètent régulièrement le Top 5 mondial.
L'Allemagne, quant à elle, s'appuie sur une excellence reconnue dans l'ingénierie terrestre (notamment les chars Leopard) et navale. Bien que soumise à des cadres juridiques stricts en matière d'exportation d'armes, Berlin a vu son rôle s'accroître, stimulé par la relance de la demande européenne et la nécessité d'un réarmement collectif face aux nouvelles menaces continentales.
Cette cartographie des exportations mondiales d'armes ne peut toutefois être comprise sans l'analyse symétrique des grands pôles d'importation. Car si les vendeurs dictent la technologie, ce sont les acheteurs qui orientent les flux financiers. Au cours de la période récente, la carte mondiale des importations a été profondément redessinée par deux chocs majeurs :
En premier lieu, l'Europe est redevenue l'épicentre mondial des importations d'armes, sous l'effet direct de la guerre en Ukraine et de la prise de conscience sécuritaire des pays membres de l'OTAN.
L'Ukraine est ainsi devenue, de manière ponctuelle mais massive, le plus grand importateur d'armes au monde, alimentée par une coalition de pays occidentaux. En second lieu, la région Asie-Océanie et le Moyen-Orient continuent de concentrer des volumes colossaux d'achats d'armements, portés par des tensions structurelles durables (notamment les rivalités dans la zone indo-pacifique autour de la mer de Chine, les tensions persistantes dans le Golfe persique et les programmes de modernisation militaire de pays comme l'Inde, l'Arabie saoudite, le Qatar ou le Pakistan).
Cette première partie pose ainsi le décor d'un marché mondial hautement militarisé, polarisé autour de la superpuissance américaine, en pleine mutation stratégique sous l'effet des conflits géopolitiques contemporains et des recompositions industrielles européennes et asiatiques.
III. La recomposition géopolitique et la chute de la Russie : l'ère des basculements stratégiques
Si la suprématie américaine demeure incontestée, le paysage mondial des exportations d'armements subit des mutations profondes, marquées par le déclin historique de certains acteurs traditionnels et l'émergence de nouveaux pôles régionaux dynamiques.
Le cas le plus emblématique de cette décennie est sans conteste la Russie. Longtemps fermement ancrée à la deuxième place du podium mondial derrière les États-Unis, Moscou connaît une chute vertigineuse de ses volumes d'exportation. Les données de référence du SIPRI (Institut international de recherche sur la paix de Stockholm) mettent en lumière une contraction drastique de sa part de marché, passée sous la barre des 7 % (contre plus de 20 % quelques années auparavant).
Plusieurs facteurs expliquent cette dégringolade :
La priorité nationale : L'effort de guerre intensif mené en Ukraine mobilise l'immense majorité de la production des usines d'armement russes pour alimenter ses propres forces armées, réduisant d'autant les capacités de livraison à l'exportation.
Les sanctions internationales : L'isolement technologique et financier de la Russie limite drastiquement son accès aux composants électroniques et semi-conducteurs de pointe indispensables à la fabrication de matériels sophistiqués (avions de chasse, missiles guidés, blindés lourds).
La perte d'attractivité commerciale : Les contre-performances de certains équipements sur les théâtres d'opérations modernes, combinées à la peur des sanctions secondaires pour les pays acheteurs (le mécanisme américain CAATSA), ont incité de traditionnels clients de Moscou (notamment en Asie et au Moyen-Orient) à diversifier leurs fournisseurs.
À l'inverse, l'Europe occidentale tire son épingle du jeu à travers une dynamique de réarmement sans précédent. La France consolide durablement sa position dans le trio de tête mondial (aux côtés des États-Unis et de la Russie), portée par les succès internationaux répétés de ses avions de combat (le Rafale) et de ses frégates, tout en bénéficiant de coopérations industrielles de pointe (à l'instar du missilier MBDA).
IV.
Le marché mondial de l'armement ne se résume plus au club restreint des membres permanents du Conseil de sécurité de l'ONU. De nouveaux exportateurs agressifs et technologiquement agiles redessinent la carte des flux militaires.
La Corée du Sud s'affirme comme le phénomène industriel de la décennie.
Des cadences de production exceptionnelles : Capable de livrer des matériels lourds dans des délais record, Séoul répond à l'urgence opérationnelle des nations européennes soucieuses de reconstituer leurs stocks rapidement.
Un transfert de technologie flexible : Contrairement à d'autres puissances plus protectionnistes, les industriels sud-coréens acceptent fréquemment des coproductions locales et des transferts de compétences appréciés par les acheteurs.
Un rapport qualité-prix redoutable : Proposant des équipements de norme OTAN hautement interopérables mais souvent plus économiques à l'achat et en maintenance, la Corée du Sud s'impose comme une alternative crédible aux géants occidentaux.
Dans le même temps, des pays comme la Turquie (grâce à ses innovations fulgurantes dans le domaine des drones tactiques et de combat, des systèmes navals et des munitions rôdeuses) et Israël (spécialisé dans l'électronique de défense, les radars, la cyberdéfense et les boucliers anti-missiles d'interception) confirment leur statut d'exportateurs incontournables. Leurs industries, testées et validées en conditions opérationnelles réelles, captent des parts de marché croissantes en Asie, en Afrique et au sein même de l'espace euro-atlantique.
V. Entre dépendance géopolitique et défis éthiques : les enjeux d'un marché sous haute tension
Vendre des armes ne relève pas d'un simple échange commercial régulé par les lois classiques de l'offre et de la demande. C'est l'instrument par excellence de la puissance souveraine et de la diplomatie d'État.
La concentration écrasante des flux entre les mains de quelques superpuissances – au premier rang desquelles les États-Unis et leurs conglomérats militaro-industriels (Lockheed Martin, RTX, Northrop Grumman) – génère des asymétries profondes :
Le piège de la dépendance stratégique : Acheter des armes américaines ou européennes signifie lier sa sécurité nationale sur le long terme à des impératifs logistiques, à des chaînes d'approvisionnement en pièces détachées et à des logiciels de ciblage contrôlés depuis l'étranger. Un État client peut se voir restreindre l'utilisation de son propre arsenal si sa politique étrangère diverge de celle du pays fournisseur.
La course aux armements et la stabilité internationale : L'injection massive de milliards de dollars dans les arsenaux exacerbe les rivalités régionales, notamment au Moyen-Orient et dans la zone Indo-Pacifique. Les ventes d'armes servent souvent de monnaie d'échange diplomatique pour sceller des aliances, sécuriser des approvisionnements énergétiques ou garantir des corridors maritimes.
Conclusion
Qui vend le plus d'armes au monde ? La réponse technique désigne sans appel les États-Unis, qui creusent l'écart en s'accaparant plus de 40 % du marché mondial des exportations.