Introduction : Le paradoxe de l'or au cœur de l'échiquier mondial
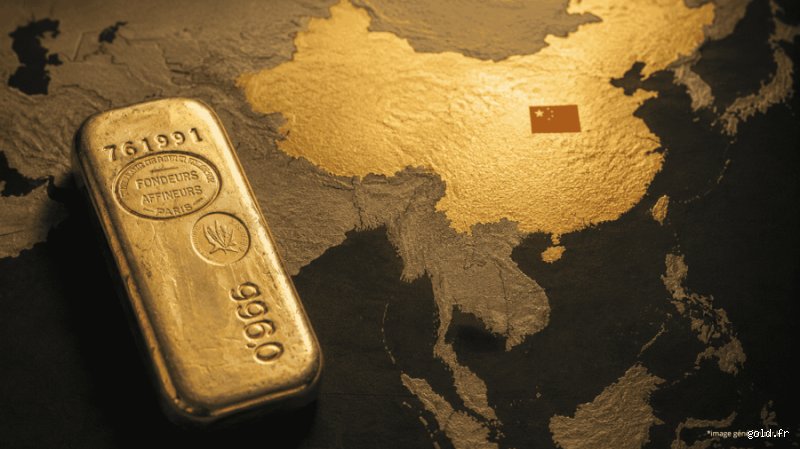
Depuis plusieurs années, les marchés financiers mondiaux observent avec une attention quasi obsessionnelle les mouvements de la Banque Populaire de Chine (BPC). Alors que l'économie internationale tangue au gré des tensions géopolitiques, des fluctuations de l'inflation et des soubresauts de la dette souveraine occidentale, une tendance lourde, presque implacable, se dessine à Pékin : l'accumulation massive et continue de lingots d'or.
Cette frénésie acheteuse ne relève pas d'une lubie conjoncturelle ou d'un simple placement de bon père de famille. Elle s'inscrit dans le cadre d'une planification stratégique à long terme, mûrement réfléchie, dont l'objectif ultime est de redessiner les équilibres de la puissance économique et monétaire mondiale.
1. La vulnérabilité historique face au dollar et le syndrome de Fort Knox inversé
Pendant des décennies, le miracle économique chinois s'est bâti sur un modèle tourné vers l'exportation, générant des excédents commerciaux colossaux.
Cependant, cette stratégie, bien qu'efficace pour alimenter la croissance, a enfermé le géant asiatique dans une dépendance structurelle redoutable. Détenir des centaines de milliards de dollars de dette américaine revient, d'un point de vue géostratégique, à confier une partie de sa souveraineté financière à Washington.
Le tournant psychologique des sanctions internationales
Les leçons de l'histoire récente, et plus particulièrement le gel brutal des réserves de change de la Banque de Russie par les pays occidentaux à la suite du déclenchement du conflit en Ukraine, ont agi comme un électrochoc absolu à Zhongnanhai (le siège du pouvoir chinois).
L'or, par opposition, offre une immunité absolue. Comme le veut l'adage des banquiers centraux conservateurs, l'or n'est la dette de personne. Il ne porte pas de risque de contrepartie, ne peut pas faire l'objet d'un défaut de paiement d'un État tiers, et surtout, lorsqu'il est stocké physiquement sur le territoire national, il échappe totalement à toute juridiction étrangère. En achetant massivement de l'or, la Chine opère donc une vaste opération de « désintoxication » face au dollar, cherchant à se prémunir contre le risque d'un blocus financier occidental.
2. La dédollarisation en marche : redéfinir l'architecture du commerce mondial
La boulimie d'or de la Chine ne se lit pas seulement à travers le prisme de la défense ; elle constitue le pilier offensif d'une stratégie plus large de dédollarisation de l'économie mondiale.
Cependant, pour qu'une monnaie devienne une monnaie de réserve mondiale, elle doit inspirer une confiance absolue. Or, le yuan souffre encore d'un manque de convertibilité totale et de contrôles stricts des capitaux imposés par Pékin. Pour contourner cet obstacle et asseoir la crédibilité de sa monnaie, la Chine utilise l'or comme un étalon de substitution et de ralliement.
L'écosystème du Shanghai Gold Exchange (SGE)
Pour centraliser et contrôler ses approvisionnements, la Chine a structuré un marché intérieur ultra-puissant autour du Shanghai Gold Exchange.
L'interdiction d'exportation minière :
Premier producteur mondial d'or, la Chine interdit purement et simplement l'exportation du métal extrait sur son sol. Tout ce qui sort des mines nationales alimente directement les coffres de l'État ou les circuits contrôlés. Les flux d'importation discrets :
En complément, la Chine importe massivement de l'or depuis des plaques tournantes comme Londres, la Suisse ou Dubaï, en mobilisant habilement ses excédents commerciaux. L'attraction des pays partenaires : En tissant un réseau mondial de nations partenaires (notamment au sein des BRICS ou à travers les routes du projet des Nouvelles Routes de la Soie), la Chine favorise le commerce libellé en yuans adossés à la perspective d'un système monétaire international moins dépendant du système de Bretton Woods hégémonique.
3. Un ratio de réserves structurellement bas : la marge de rattrapage géante de la Chine
Un autre élément fondamental qui explique l'acharnement acheteur de la Banque Populaire de Chine réside dans l'anomalie statistique de ses réserves officielles par rapport aux autres grandes puissances économiques mondiales.
Note d'analyse comparative : Pendant longtemps, malgré des achats réguliers, la part de l'or dans les réserves de change globales de la Chine est demeurée étonnamment faible (tournant autour de 3 % à 5 %), comparativement aux pays occidentaux comme les États-Unis, l'Allemagne ou la France, où l'or représente souvent entre 60 % et plus de 70 % des réserves officielles de l'État.
Pour Pékin, cette situation constitue une incohérence stratégique intenable.
Même si les chiffres officiels communiqués par l'Administration d'État des changes chinois font état d'une progression constante des réserves (franchissant allègrement les seuils historiques au fil des trimestres), de nombreux analystes et spécialistes du marché estiment que les chiffres réels — incluant les stocks non déclarés logés dans des fonds souverains ou des structures ad hoc de l'État et de l'armée — sont considérablement plus élevés.
En résumé de cette première partie...
Loin d'être un caprice spéculatif, l'appétit insatiable de la Chine pour l'or répond à une triple nécessité vitale :
Neutraliser le risque géopolitique en s'abtrisant des sanctions financières et du dollar roi;
Crédibiliser le yuan dans une optique de dédollarisation et de réorganisation du commerce mondial;
Corriger un déséquilibre historique
en alignant la part de ses actifs tangibles sur son statut de superpuissance.
La suite de cette analyse abordera dans sa Seconde Partie l'impact macroéconomique de cette stratégie sur les marchés internationaux, la psychologie des investisseurs privés en Chine face à la crise immobilière, ainsi que les répercussions géopolitiques à long terme de cette « ruée vers l'or » institutionnelle.
... Continuons notre exploration des motivations profondes qui poussent la Banque Populaire de Chine (PBoC) à accumuler massivement du métal jaune. Au-delà de la simple diversification de ses réserves de change, c’est toute l’architecture du commerce international et la structure des paiements mondiaux qui se trouvent redessinées sous nos yeux.
Le problème, c'est que le système financier international, largement dominé par le dollar américain depuis les accords de Bretton Woods de 1944, expose les puissances souveraines non alignées ou potentiellement rivales des États-Unis à des risques considérables d'extraterritorialité juridique, de sanctions unilatérales et de gel d'avoirs. Nous l'avons observé avec acuité lors des sanctions massives prises à l'encontre de la Russie en 2022 : détenir des bons du Trésor américain, des obligations souveraines occidentales ou des devises logées dans des institutions financières alignées sur Washington peut rapidement se transformer en un talon d'Achille géopolitique majeur. Autant le dire sans détour, Pékin cherche à s'immuniser totalement contre un tel scénario catastrophe afin de garantir sa pleine autonomie stratégique en cas de crise géopolitique majeure, notamment autour de la question de Taïwan ou de tensions commerciales accrues. Sauf que cette transition hors du dollar ne se fait pas du jour au lendemain, et la Chine doit composer avec la liquidité monumentale des marchés occidentaux qu'elle ne peut pas remplacer instantanément par une seule autre monnaie.
Les erreurs d'analyse courantes face à la stratégie aurifère chinoise
Lorsqu'on analyse les achats de la Chine, de nombreux observateurs occidentaux commettent des erreurs d'interprétation grossières qui faussent leur vision globale du marché des métaux précieux et de la macroéconomie.
Première erreur : Croire que les chiffres officiels reflètent la totalité des flux réels
Beaucoup d'analystes financiers se contentent de lire de manière superficielle les rapports mensuels publiés par la PBoC, estimant que si le total déclaré stagne ou augmente de quelques dizaines de tonnes, c'est là l'unique réalité des flux d'or chinois. Le problème réside dans le fait que la Chine utilise une multitude de véhicules d'investissement étatiques, des fonds souverains discrets, des entreprises publiques du secteur minier et des achats directs transitant par le marché intérieur — notamment par le biais de la Bourse de l'or de Shanghai (Shanghai Gold Exchange) — qui ne sont pas immédiatement ou intégralement comptabilisés dans les déclarations officielles adressées au Fonds Monétaire International (FMI). Autant le dire clairement : les chiffres officiels de la banque centrale ne représentent que la partie émergée de l'iceberg. Sauf que certains commentateurs en déduisent à tort que la Chine marque des pauses stratégiques dans son accumulation, alors qu'elle continue d'absorber en coulisses une part colossale de la production minière mondiale directement à la source.
Seconde erreur : Penser que l'or chinois vise à remplacer immédiatement le yuan sur les marchés
Une autre idée reçue, très répandue dans les colonnes des médias économiques, consiste à croire que Pékin accumule des tonnes d'or dans l'unique but de gagter instantanément sa monnaie nationale, le yuan (RMB), pour en faire du jour au lendemain la monnaie de facturation universelle du commerce mondial. Autant le dire de suite, cette vision est totalement prématurée et naïve. Le yuan souffre encore structurellement de contrôles stricts sur les capitaux instaurés par Pékin et d'une convertibilité internationale limitée. Sauf que l'objectif immédiat n'est pas de concurrencer le dollar sur son propre terrain de liquidité pure, mais de bâtir progressivement un étalon de confiance alternatif, adossé à des actifs tangibles et réels, destiné à sécuriser le commerce bilatéral avec ses partenaires stratégiques, notamment les pays membres des BRICS et les grands exportateurs de hydrocarbures du Moyen-Orient.
Aspect méconnu et conseil expert : Le rôle pivot du marché domestique et de la souveraineté physique
La dualité des marchés mondiaux : Londres et New York face à Shanghai
Pour saisir pleinement la portée de la stratégie chinoise, il est indispensable de se pencher sur un aspect technique trop souvent ignoré du grand public : la segmentation géographique et institutionnelle des flux d'or physique. Historiquement, le prix mondial de l'or est fixé dans les grands hubs occidentaux, principalement à Londres via la London Bullion Market Association (LBMA) et à New York sur le Comex, sur des marchés dits « papier » où les contrats à terme dépassent largement la quantité de métal réellement disponible dans les coffres.
Le problème structurel pour une superpuissance comme la Chine est que ces places financières historiques sont hautement financiarisées, exposées à la régulation occidentale et sujettes à une volatilité artificielle orchestrée par des produits dérivés. C'est précisément pour s'extraire de cette dépendance que la Chine a développé avec méthode et persévérance le Shanghai Gold Exchange (SGE). Sur cette plateforme, une règle fondamentale s'applique : tout contrat négocié doit correspondre à de l'or physique réel, certifié, et immédiatement livrable. En rapatriant et en centralisant une part croissante des transactions physiques en Asie, Pékin participe activement à un basculement du centre de gravité du marché mondial de l'or de l'Occident vers l'Orient.
Conseil expert pour l'investisseur particulier
Dans ce paysage macroéconomique et géopolitique hautement instable, l'or physique demeure un actif incontournable pour tout investisseur ou épargnant soucieux de protéger son patrimoine contre l'inflation importée, la dépréciation des monnaies fiat et les chocs systémiques. Il est primordial de comprendre que l'accumulation souveraine à grande échelle menée par la Chine apporte un soutien structurel de long fond aux cours du métal jaune, agissant comme un plancher de sécurité infranchissable sous lequel le prix de l'or aura le plus grand mal à chuter durablement. Pour un investisseur avisé, détenir une fraction de son patrimoine en or physique constitue donc non seulement une couverture patrimoniale classique, mais aussi un positionnement en phase avec les grands rééquilibres monétaires mondiaux du XXIe siècle.
Conclusion
En guise de synthèse, la stratégie de la Chine en matière d'achats massifs d'or ne relève en aucun cas d'une lubie spéculative passagère ou d'une simple coïncidence statistique, mais bien d'un pilier fondamental dans la refonte de sa souveraineté financière à l'échelle globale. En diversifiant méthodiquement ses réserves de change hors du système dollar et en structurant un marché asiatique centré sur le métal physique, Pékin se dote des outils nécessaires pour naviguer dans le nouvel ordre économique multipolaire en train de s'imposer. En définitive, suivre de près la trajectoire des réserves aurifères de la PBoC et l'évolution des flux physiques vers l'Asie est devenu la boussole la plus fiable et la plus éclairante pour anticiper les grandes mutations monétaires à venir.