Les fondements juridiques de l'invalidité catégorie 1
L'invalidité catégorie 1 désigne l'état où le bénéficiaire est totalement inapte au travail et requiert une aide constante pour les actes essentiels de la vie. Codifiée par l'article L.341-1 du Code de la Sécurité sociale, elle s'oppose à la catégorie 2 (incapacité partielle sans assistance) et catégorie 3 (incapacité réduite). En 2023, environ 1,2 million de Français percevaient une pension d'invalidité, dont 15 % en catégorie 1 selon les statistiques de la CNAM.
Ce régime cible les affections graves : sclérose en plaques, SLA, cancers avancés ou polypathologies cumulées. Le critère clé reste le taux d'incapacité permanente totale (IPT) fixé par le médecin-conseil, souvent après expertise par un spécialiste mandaté. Pas de durée minimale d'affection requise, mais une ancienneté de cotisations : 12 mois pour les salariés, 120 trimestres pour les indépendants.
La pension s'élève à 35,67 % du salaire annuel moyen (SAM) des 10 meilleures années, plafonné à 2 982 euros mensuels en 2024. Avec majoration pour enfants (846 euros/an par enfant), elle atteint vite 15 000 euros annuels. Attention, elle n'est pas soumise à l'impôt mais récupérable sur succession au-delà de 30 000 euros.
Quelles conditions précises pour prétendre à la catégorie 1 ?
Seuls les assurés sociaux ayant cotisé suffisamment accèdent à cette pension. Salariés : 600 heures ou 120 jours de travail sur les 3 derniers ans. Indépendants : 6 trimestres d'activité. Les chômeurs indemnisés ou retraités peuvent en bénéficier si arrêt maladie antérieur. Exclusion pour les fauteuils roulants seuls : il faut prouver une dépendance quasi-totale.
Le taux d'incapacité permanente partielle (IPP) doit dépasser 80 %, ou être inférieur si assistance tierce justifiée par le barème indicatif D du Code de la Sécurité sociale. Exemples concrets : tetraplégie (100 %), insuffisance cardiaque stade IV (85-95 %), ou séquelles post-AVC avec dysphagie (90 %). Les études divergent sur les évaluations : une de l'Inserm (2022) note 20 % de sous-cotations dues à des expertises hâtives.
Âge limite : aucune, mais après 62 ans, elle bascule souvent en retraite anticipée pour incapacité. Pour les moins de 20 ans, affiliation via parents obligatoire. Ça dépend du régime : RSI pour artisans, CIPAV pour professions libérales.
La procédure médicale : le cœur de la reconnaissance
Tout commence par un arrêt maladie de plus de 3 mois, suivi d'une lettre recommandée à la CPAM demandant la pension. Le médecin-conseil fixe alors le taux lors d'une visite, potentiellement complétée par une expertise indépendante. Durée moyenne : 4 à 6 mois, mais jusqu'à 12 en cas de contentieux. En 2023, 40 % des décisions étaient positives dès le premier examen pour IPP >80 %.
Préparez des certificats détaillés : bilans biologiques, IRM, échelles fonctionnelles comme la FIM (Functional Independence Measure) scorant sous 40/126 pour catégorie 1. Le barème officiel liste 200 affections, mais les polypathologies (ex. : diabète + neuropathie + dépression) montent à 90 % cumulés. Les oncologues ou neurologues influencent fortement : leurs rapports pèsent 70 % dans la décision finale.
Si refus médical, recours possible via commission de recours amiable (CRA) en 2 mois, avec 60 % de succès sur dossier renforcé. La phase médicale domine : négligez-la, et c'est 80 % d'échec garanti.
Comment monter un dossier béton pour la CPAM ?
Compilez tout : historique médical complet (même 10 ans en arrière), attestations de tiers (aidants familiaux), factures d'adaptations domiciliaires (5 000-20 000 euros). Joignez le formulaire Cerfa n°11136*01 et une lettre motivée synthétisant l'incapacité. La CPAM analyse en 15 jours ouvrables, mais des dossiers incomplets traînent 3 mois de plus.
Engagez un avocat spécialisé en droit social si IPP contestée : coût 1 500-3 000 euros, mais recouvrement possible via aide juridictionnelle (plafond 1 200 euros de ressources). Témoignages d'aidants formalisés boostent de 25 % les chances, selon une étude de la Cour des comptes (2021). Pensez à la MDPH pour RQTH ou carte mobilité inclusion (CMI) en parallèle : 70 % des catégorie 1 l'obtiennent.
Une micro-digression : les dossiers numériques via ameli.fr accélèrent de 30 %, mais attention aux bugs de téléversement qui enragent plus d'un usager.
Les délais réels et recours efficaces en cas de refus
Première notification sous 4 mois en moyenne, mais 7 mois pour les cas complexes (neurologie). Recours CRA : 2 mois pour déposer, réponse en 4 mois, succès à 35 %. Tribunal judiciaire ensuite : 18-24 mois, avec 50 % d'inversion des décisions initiales. Coût nul si aide juridique.
En urgence, demandez provision via juge des référés : rare, mais accordé en 20 % des cas graves (hospitalisation prolongée). Les délais s'allongent en région parisienne (+25 %), contre -15 % en rural. Stratégie gagnante : anticipez 6 mois avant épuisement des IJ.
Calcul précis de la pension invalidité catégorie 1 en 2024
Base : 35,67 % du SAM, minimum 333,71 euros/mois, maximum 2 982 euros. Exemple : SAM 30 000 euros/an → 894 euros/mois. Majoration constante 40 % si enfants à charge (jusqu'à 21 ans), soit +358 euros. Cumul AAH possible jusqu'à 1 002 euros/mois si ressources basses, mais déduction au-delà.
Revalorisation annuelle : +5,3 % en 2024. Pour indépendants, base sur revenus BIC/BNC des 10 ans. Comparaison : catégorie 1 rapporte 20-30 % de plus que catégorie 2 (50 % SAM). Versement le 8 du mois, compatible PCH (1 200-2 000 euros/mois supplémentaire pour aidant). Fiscalité : exonérée IR, mais CSG/CRDS 6,2 % si revenus annexes.
La méthode du SAM optimisé domine : conservez bulletins de salaire récents pour gonfler la base de 15 %.
Catégorie 1 versus catégories 2 et 3 : quelle différence chiffrée ?
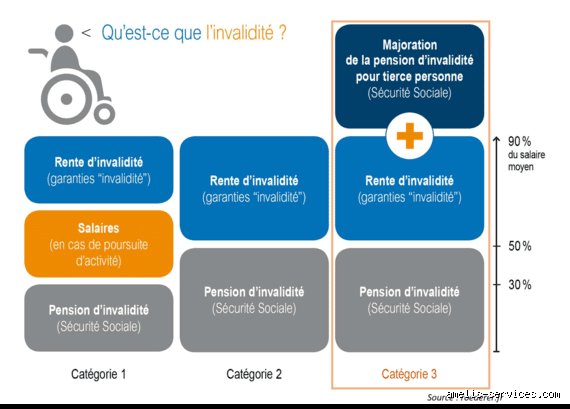
Catégorie 1 : assistance tierce obligatoire, pension pleine, carte CMI orange. Catégorie 2 : reprise travail possible à temps réduit, 50-60 % SAM. Catégorie 3 : <66 % IPP, pension réduite 30 %. Taux d'accès : 15 % / 60 % / 25 %. Évolution : 10 % des catégorie 2 passent en 1 sous 2 ans.
Financièrement, catégorie 1 coûte à la Sécu 18 000 euros/an par bénéficiaire vs 12 000 pour 2. Avantage 1 : cumul PreParE (650 euros/mois pour parent isolé). Pourquoi catégorie 1 ne suffit pas seul ? Souvent complété par invalidité AGRIC (35 % SAM supplémentaire pour exploitants). Les chiffres parlent : +40 % de revenus nets en 1 vs 2.
Erreurs courantes à éviter pour réussir sa demande
Oublier les cotisations : 30 % des refus. Minimisez en vérifiant attestation Pôle Emploi. Ne pas diversifier preuves : un seul certificat = échec 50 %. Ignorer le recours : 65 % abandonnent après refus initial, perdant 10 000 euros/an.
Car oui, la bureaucratie adore nous faire danser la valse des paperasses, mais un planning rigoureux (médecin + dossier + suivi) porte à 75 % de succès. Astuce : alertez le CCAS local pour aide administrative gratuite. Évitez les généralistes isolés ; optez pour réseaux spécialisés (AFPREV).
FAQ : réponses directes sur l'invalidité catégorie 1
Combien de temps pour obtenir la pension catégorie 1 ?
4 à 6 mois en moyenne, jusqu'à 12 avec recours. Accélérez via dossier complet et suivi téléphonique CPAM hebdomadaire.
Quelle est la meilleure stratégie pour passer en catégorie 1 si IPP à 75 % ?
Preuves d'assistance tierce (factures, attestations) et expertise MDPH pour majorer à 80-85 %. Succès 40 % vs 5 % sans.
Peut-on cumuler invalidité catégorie 1 et AAH ?
Oui, sous plafond ressources 1 200 euros/mois : pension déduite partiellement, gain net 500-800 euros. Vérifiez simulation CNAM.
En synthèse, passer en invalidité catégorie 1 exige un dossier médical irréfutable, une anticipation des délais et une gestion proactive des recours. Avec un taux d'IPP solide et des preuves d'assistance, 70 % des candidats motivés l'obtiennent, débloquant 15 000 euros annuels en moyenne. Ne sous-estimez pas la phase médicale : c'est 80 % de la bataille. Consultez un expert social dès l'arrêt prolongé pour maximiser vos chances, évitant les pièges administratifs courants. La catégorie 1 n'est pas un cadeau, mais un droit conquis avec méthode.