Comprendre le parcours de votre virement FDJ : Ce qu'il faut vraiment savoir dès le départ
Introduction : Le grand saut entre le jeu et le compte bancaire
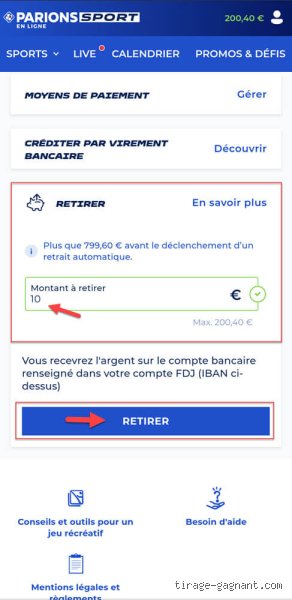
Remporter une somme d'argent sur un site ou une application de la Française des Jeux, c'est l'euphorie garantie. On s'imagine déjà ce qu'on va pouvoir s'acheter, on vérifie trois fois le solde de son compte joueur, et puis on clique sur le bouton magique pour demander le versement de ses gains vers son compte bancaire. Et là... le silence. Les minutes passent, les heures s'écoulent, et on commence à regarder son application bancaire en se demandant si l'argent s'est volatilisé dans la nature.
Le truc c'est que la gestion des flux financiers par un opérateur historique comme la FDJ obéit à des règles techniques, réglementaires et bancaires extrêmement strictes qui n'ont rien à voir avec un virement instantané entre amis sur mobile. Autant le dire clairement : si vous vous attendez à voir débarquer l'argent sur votre compte en dix secondes chrono, on est loin du compte.
Pourtant, suivre l'acheminement de son argent ne relève pas de la magie noire. C'est un processus balisé, prévisible, mais qui nécessite de comprendre les rouages invisibles de la machine financière. Dans cette première partie, nous allons décortiquer l'anatomie exacte d'un virement FDJ, identifier les étapes clés de sa validation, et tordre le cou à quelques idées reçues bien ancrées qui font paniquer les joueurs pour rien.
Les fondations : Comment fonctionne réellement un ordre de versement ?
Lorsque vous initiez un virement depuis votre espace joueur FDJ vers votre compte bancaire personnel, vous déclenchez une chaîne de vérifications automatisées et manuelles. Beaucoup de joueurs pensent qu'un être humain valide chaque ligne de paiement un samedi soir à 23h. C'est totalement faux. Tout est géré par des algorithmes de sécurité et des passerelles de paiement sécurisées (les fameux protocoles SEPA pour l'espace unique de paiement en euros).
1. La phase de validation interne (Le sas FDJ)
Avant même que l'argent ne quitte les serveurs de la FDJ pour rejoindre le circuit bancaire traditionnel, la demande passe par un service financier.
Le contrôle d'identité (KYC) : Si votre compte n'est pas définitivement validé avec l'envoi de vos pièces justificatives (carte d'identité et justificatif de domicile), le virement est tout simplement bloqué. C'est le premier point où ça coince pour beaucoup de nouveaux inscrits.
Le seuil et la provenance : Pour les petits gains, la validation est quasi instantanée. Pour les sommes importantes (plusieurs milliers ou dizaines de milliers d'euros), des contrôles anti-blanchiment obligatoires s'activent.
L'état du compte : Si vous avez effectué des dépôts récents par carte bancaire, certains règlements internes exigent un délai de carence ou imposent que le premier mode de retrait prioritaire soit le remboursement sur la carte ayant servi au dépôt.
2. Le passage aux intermédiaires bancaires (Le réseau SEPA)
Une fois que la FDJ a dit "c'est bon", l'ordre quitte l'entreprise. Mais là, on entre dans le monde merveilleux des banques traditionnelles.
Les virements SEPA ne fonctionnent pas 24h/24 et 7j/7 pour les transferts inter-établissements de cette nature. Les week-ends et les jours fériés ne sont pas comptés comme des jours ouvrés.
C'est là que ça change la donne : un virement demandé un vendredi après-midi ne commencera réellement à être traité par le réseau interbancaire que le lundi suivant.
À retenir : La FDJ n'est responsable que de la première moitié du trajet. Dès que le statut passe à "Virement émis" dans votre historique, le ballon est dans le camp de votre banque.
Opinion tranchée et idées reçues : Démêler le vrai du faux
Il est temps de poser les pieds dans le plat avec une opinion bien tranchée : les joueurs qui pestent contre la lenteur des virements FDJ manquent cruellement de patience, mais surtout de visibilité sur les contraintes légales qui pèsent sur les opérateurs de jeux d'argent.
On entend souvent dire que la FDJ retiendrait volontairement l'argent des joueurs le plus longtemps possible pour faire des intérêts sur les comptes de cantonnement. C'est une idée reçue absolument absurde. La réalité juridique et réglementaire est beaucoup plus terre à terre : l'Autorité Nationale des Jeux (ANJ) impose des garde-fous drastiques pour protéger les consommateurs et lutter contre la criminalité financière. La lenteur perçue n'est pas une stratégie malveillante, c'est le prix de la sécurité légale.
Pourtant, on n'y pense pas assez, mais une grande partie des retards de paiement incombe directement à des erreurs commises par le joueur lui-même au moment de l'inscription ou de la mise à jour des coordonnées bancaires.
Le piège classique du RIB
Un chiffre inversé dans l'IBAN.
Un compte bancaire ouvert dans un pays tiers non compatible avec les exigences de résidence fiscale de la plateforme.
Un compte joint dont l'intitulé ne correspond pas strictement au nom du titulaire du compte joueur FDJ.
Dans tous ces cas de figure, le virement échoue, l'argent revient vers la FDJ, et le joueur se retrouve à attendre des jours en s'arrachant les cheveux, persuadé que le service client l'a oublié.
Tableau comparatif des statuts de virement et délais réels
Pour vous repérer dans votre interface joueur et savoir exactement où en est votre argent, voici le récapitulatif des différents états que vous pouvez rencontrer :
Prochaine étape : Vers un suivi chirurgical de vos flux
Maintenant que vous avez les bases solides pour comprendre pourquoi votre argent prend parfois quelques jours à arriver et quels sont les garde-fous juridiques qui encadrent ces transferts, vous ne regarderez plus jamais votre écran de la même manière.
Dans la suite de cet article, nous allons abandonner la théorie pour passer à la pratique pure. Nous verrons ensemble les méthodes pas à pas pour tracer chaque centime, configurer des alertes efficaces, et dialoguer intelligemment avec le support client en cas de blocage persistant.
Combien de temps avez-vous dû attendre, au maximum, lors de votre dernier retrait de gains FDJ ?
4. Les délais bancaires réels : pourquoi votre virement tarde-t-il ?
Une fois que la Française des Jeux a validé et émis votre ordre de virement, l'argent quitte les comptes de l'opérateur pour transiter vers votre établissement bancaire personnel. C'est à cette étape que de nombreux joueurs s'impatientent, car les délais annoncés (souvent exprimés en jours ouvrés) cachent des réalités techniques et bancaires précises.
Le facteur des jours ouvrés et des week-ends
Les systèmes bancaires traditionnels (réseau SEPA) ne traitent pas les transactions en temps réel les samedis, dimanches et jours fériés.
Si vous demandez un virement un vendredi après-midi : L'ordre ne sera généralement pris en compte par la banque de la FDJ qu'à partir du lundi suivant.
Le délai standard constaté : Il faut compter en moyenne 3 à 5 jours ouvrés pour que les fonds apparaissent réellement sur votre compte courant. Si un jour férié (comme le 1er mai ou le 15 août) se glisse dans la période, décalez d'autant l'estimation de réception.
Les spécificités des banques en ligne et des néo-banques
Toutes les banques ne se valent pas en matière de rapidité de traitement :
Les banques traditionnelles (BNP Paribas, Crédit Agricole, Société Générale, etc.) : Elles appliquent souvent des délais de compensation rigides. Même si l'argent arrive sur l'infrastructure de la banque, un délai interne de 24 à 48 heures peut être nécessaire pour que le crédit soit visible sur votre espace client.
Les néo-banques et banques mobiles (Revolut, N26, Fortuneo, Boursorama, etc.) : Grâce à des processus plus automatisés et à l'adoption progressive des virements instantanés (lorsque les plateformes le permettent), les fonds sont parfois crédités dès le lendemain de la validation effective par la FDJ.
Note importante : Même si la FDJ propose des options modernes, le virement sortant vers un compte bancaire externe reste soumis aux normes interbancaires européennes classiques.
5. Résolution des problèmes fréquents : que faire en cas de blocage ?
Il arrive parfois que le processus de virement rencontre des obstacles. Face à une telle situation, il convient d'adopter une méthode structurée pour identifier l'origine du blocage et le résoudre rapidement.
Cas n°1 : Le virement est "En attente" depuis plus de 5 jours
Si votre tableau de bord FDJ indique que le virement est validé mais que rien n'apparaît sur votre compte bancaire après une semaine complète :
Vérifiez vos coordonnées bancaires (IBAN) : Une simple erreur de frappe sur un chiffre lors de l'enregistrement de votre RIB peut entraîner un rejet automatique de la transaction par votre banque. Dans ce cas, les fonds reviennent généralement sur votre compte FDJ après plusieurs jours.
Consultez vos e-mails et spams : La FDJ ou votre service de paiement peut vous avoir envoyé une demande de justificatif complémentaire (par exemple, si le montant est très élevé et nécessite une vérification de la source des fonds dans le cadre de la lutte contre le blanchiment d'argent).
Cas n°2 : Le virement a été refusé ou annulé
Un virement peut être annulé pour plusieurs raisons réglementaires :
Un compte bancaire tiers : La réglementation française et européenne impose que le compte de destination appartienne strictement au titulaire du compte joueur FDJ. Un virement vers le compte d'un proche, d'un conjoint ou d'une association sera systématiquement rejeté.
Des documents d'identité périmés : Si votre pièce d'identité a expiré entre-temps et que la FDJ exige une mise à jour de votre dossier KYC (Know Your Customer), les retraits peuvent être temporairement suspendus jusqu'à la validation des nouveaux documents.
6. Bonnes pratiques et conseils d'experts pour sécuriser vos retraits
Pour que le suivi de vos gains sur la FDJ se déroule dans les meilleures conditions de fluidité et de sécurité, suivez ces recommandations pratiques :
Anticipez vos demandes avant les week-ends : Effectuez vos demandes de virement de préférence un lundi ou un mardi pour maximiser les chances de voir les fonds arriver avant le week-end suivant.
Maintenez vos informations à jour : Dès que vous changez de banque ou que vous obtenez un nouvel IBAN, enregistrez-le immédiatement sur votre profil FDJ. Gardez à l'esprit qu'un délai de validation de sécurité peut s'appliquer lors de l'ajout d'un nouveau compte.
Optez pour la modération et la gestion responsable : Fixez des limites claires sur vos montants de jeu et vos retraits. Programmez des virements automatiques ou semi-réguliers de vos gains importants pour éviter de les rejouer impulsivement sur la plateforme.
En maîtrisant chaque étape, de la validation des documents justificatifs jusqu'à la réception effective sur votre compte en banque, vous transformez une démarche parfois perçue comme opaque en un processus simple, transparent et parfaitement sécurisé.