Traverser une tempête financière est une épreuve que beaucoup d'entre nous redoutent, mais c'est aussi une réalité à laquelle des millions de personnes font face chaque année. Qu'elle soit causée par une perte d'emploi imprévue, une urgence médicale, l'accumulation progressive de dettes ou un changement radical de situation personnelle, l'instabilité financière engendre un stress psychologique considérable.
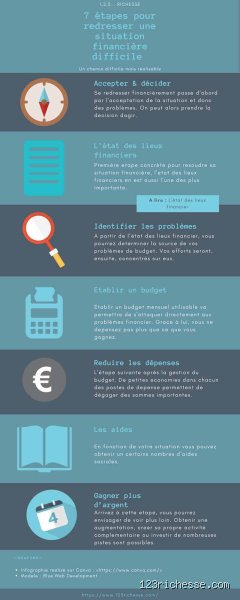
La bonne nouvelle, c'est qu'aucune situation n'est définitivement figée. Avec de la méthode, de la rigueur et une volonté ferme de reprendre le contrôle, il est possible de redresser la barre. Pour y parvenir efficacement, il est impératif d'adopter une approche structurée, étape par étape.
Cette première partie pose les fondations indispensables : elle vous guide dans la réalisation d'un diagnostic sans concession de votre situation actuelle, la mise en place de mesures d'urgence pour stopper l'hémorragie, et l'adoption d'un état d'esprit orienté vers la solution.
1. Faire face à la réalité : Le diagnostic financier sans filtre
La première erreur, et paradoxalement la plus fréquente, consiste à fuir le problème. Ne plus ouvrir ses courriers, éviter de consulter ses comptes bancaires en ligne ou faire l'autruche face aux rappels de paiement ne fait qu'aggraver la situation. Pour sortir du brouillard, vous devez allumer les phares.
Répertorier l'ensemble de vos actifs et liquidités
Commencez par identifier précisément ce sur quoi vous pouvez compter immédiatement.
Comptes courants et livrets d'épargne : Notez le solde exact de chaque compte.
Actifs convertibles : Avez-vous des investissements, des actions, ou des biens de valeur que vous pourriez revendre rapidement si la situation l'exigeait ?
Recenser toutes vos dettes et engagements
C'est souvent l'étape la plus anxiogène, mais elle est vitale. Vous devez dresser la liste exhaustive de vos créances :
Crédits à la consommation et prêts personnels : Capital restant dû, taux d'intérêt, mensualités.
Crédits immobiliers : Si vous êtes propriétaire.
Dettes courantes : Loyers impayés, factures d'énergie en retard (électricité, gaz, eau), impôts, amendes, ou même l'argent emprunté à des proches.
Calculer votre solde net réel
Soustrayez le montant total de vos dettes et de vos charges fixes de vos revenus et liquidités disponibles. Ce calcul brutal vous donne votre point de départ exact. C'est à partir de cette vérité chiffrée que nous allons bâtir la stratégie de redressement.
2. Déclencher le plan d'urgence : Stopper l'hémorragie immédiate
Lorsque vous êtes dans une situation financière critique, l'objectif des premières semaines n'est pas de faire fructifier votre argent, mais de protéger votre trésorerie et de stabiliser votre quotidien.
Identifier et geler les dépenses superflues
Il est temps de passer en mode "gestion de crise". Examinez vos relevés bancaires des trois derniers mois et traquez chaque centime dépensé.
Abonnements en tout genre : Streaming, salles de sport, applications mobiles, abonnements presse. Résiliez tout ce qui n'est pas strictement indispensable à votre survie ou à votre activité professionnelle.
Alimentation et loisirs : Réduisez drastiquement les sorties, la restauration rapide et privilégiez des courses alimentaires basiques, planifiées et sans gaspillage.
Achats impulsifs : Instaurez une règle stricte de délai de réflexion de 48 heures pour tout achat non vital.
Contacter immédiatement vos créanciers et partenaires
La pire des attitudes face à des factures impayées est le silence. Les banques, les propriétaires, les fournisseurs d'énergie et l'administration fiscale disposent souvent de mécanismes d'aide ou de flexibilité, mais ils ne les proposeront que si vous les contactez de manière proactive.
Votre banque : Si vous risquez d'être à découvert ou de ne pas pouvoir honorer un crédit, appelez votre conseiller. Il est parfois possible de négocier un report de mensualité ou une restructuration temporaire du prêt.
Vos créanciers (loyer, énergie) : Expliquez votre situation avec honnêteté. Demandez un échelonnement de vos dettes. Souvent, un accord amiable évitera des frais de contentieux exorbitants ou des procédures juridiques.
3. Maîtriser le stress et cultiver l'état d'esprit du rebond
L'argent est un sujet éminemment tabou et émotionnel. Une situation financière précaire s'accompagne fréquemment de culpabilité, de honte, d'insomnies et d'une baisse de l'estime de soi. Pourtant, votre santé mentale est votre ressource la plus précieuse dans cette période.
Déculpabiliser et dédramatiser
Rappelez-vous qu'une difficulté financière est un état, pas une identité. Ce n'est pas le reflet de votre valeur en tant qu'être humain. Des imprévus de la vie touchent des individus de tous horizons. Acceptez la situation telle qu'elle est, sans perdre d'énergie à regretter le passé ou à ressasser les choix qui vous ont mené ici.
Établir une routine de suivi simple
Pour reprendre le contrôle, transformez la gestion de votre budget en une routine hebdomadaire plutôt qu'en une source d'angoisse quotidienne :
Fixez un créneau d'une heure par semaine (par exemple, le samedi matin) pour faire le point sur vos comptes.
Célébrez chaque petite victoire : une facture payée, un abonnement résilié, une semaine respectée sans dépense superflue.
Conclusion de la première partie
En réalisant cet état des lieux, en activant les leviers d'urgence pour préserver votre trésorerie et en adoptant un état d'esprit constructif, vous avez posé les bases indispensables pour vous sortir d'affaire. Vous n'êtes plus dans la réaction subie, mais dans l'action maîtrisée.
Dans la deuxième partie de cet article, nous aborderons des stratégies plus offensives et structurantes : l'optimisation en profondeur de votre budget quotidien, la priorisation intelligente du remboursement de vos dettes, ainsi que les méthodes pour générer des revenus complémentaires et rebondir durablement sur le plan financier.
Quelle est la principale difficulté à laquelle vous faites face aujourd'hui dans la gestion de votre budget ?
Introduction
Retrouver une stabilité financière après une période de turbulences demande de la méthode, de la discipline et de la persévérance. Dans la première partie de cet article, nous avons exploré les étapes cruciales de l'évaluation de la situation d'urgence, de la stabilisation immédiate du budget et de la négociation avec les créanciers.
Dans cette suite et fin, nous allons aborder la reconstruction à long terme : comment consolider ses finances, éviter les rechutes, se constituer une épargne de précaution robuste et réorienter sa relation à l'argent pour bâtir un avenir serein.
1. Consolider et restructurer : La phase de stabilisation active
Une fois l'hémorragie financière stoppée et les accords de paiement conclus, il est temps de passer à une gestion proactive pour ne plus dépendre du mois le mois.
Le passage au budget zéro (Zero-Based Budgeting)
Le budget zéro est un outil redoutable d'efficacité. Le principe est simple : chaque euro gagné doit se voir assigner une mission précise avant le début du mois, de sorte que le total des revenus moins le total des dépenses (y compris l'épargne) soit égal à zéro.
Priorité absolue : Les charges fixes (loyer, factures d'énergie, abonnements indispensables).
Variables maîtrisables : L'alimentation, les transports et les loisirs.
La règle des 50/30/20 : Pour ceux qui préfèrent plus de souplesse, allouez 50% de vos revenus aux besoins essentiels, 30% aux envies et 25-20% à l'épargne et au remboursement des dettes restantes.
Automatiser pour éviter la tentation
La volonté humaine a ses limites. Pour réussir sur le long terme, l'automatisation est votre meilleure alliée. Programmez des virements automatiques dès le lendemain de votre jour de paie :
Versement direct vers votre compte d'épargne.
Paiement automatisé des factures récurrentes pour éviter les pénalités de retard.
Alimentation d'un compte dédié aux dépenses imprévues du quotidien.
2. Se constituer une épargne de précaution robuste
L'une des principales causes de rechute dans le piège de la dette est l'apparition d'un imprévu (panne de voiture, frais de santé, perte d'emploi) sans aucun matelas de sécurité.
Combien mettre de côté ?
L'objectif initial, lorsque l'on sort d'une crise, est de se constituer un fonds d'urgence de base d'environ 1 000 euros le plus rapidement possible. Une fois cet objectif atteint, visez l'équivalent de 3 à 6 mois de dépenses courantes.
Où placer cet argent ? Sur un livret d'épargne disponible immédiatement et sans risque (type Livret A ou équivalent selon votre pays), et non sur des placements risqués ou bloqués. L'objectif ici n'est pas de faire du rendement, mais d'assurer une sécurité absolue.
3. Guérir sa relation psychologique avec l'argent
Les difficultés financières laissent souvent des traces psychologiques profondes : anxiété chronique, sentiment de honte, ou à l'inverse, comportements d'évitement. Pour pérenniser votre réussite, il faut travailler sur votre rapport mental à l'argent.
Identifier les déclencheurs émotionnels (Achats compulsifs)
Beaucoup de personnes dépensent pour compenser un stress, une fatigue ou une baisse de moral.
La règle des 48 heures : Face à un achat non essentiel qui dépasse un certain montant, imposez-vous un délai de réflexion de deux jours. Dans la grande majorité des cas, l'impulsion initiale s'estompe.
Faire le tri numérique : Désabonnez-vous des newsletters commerciales et supprimez vos applications de shopping enregistrées avec un paiement en un clic pour éliminer les tentations faciles.
4. Retrouver du pouvoir d'agir : Augmenter ses revenus
Réduire ses dépenses a des limites mathématiques : on ne peut couper qu'jusqu'à un certain point. En revanche, le potentiel d'augmentation des revenus est, quant à lui, infini.
Les pistes à explorer
La revente d'objets inutilisés : Faites le tri chez vous. Vendre des vêtements, de l'électroménager ou des meubles dont vous ne vous servez plus procure une rentrée d'argent immédiate et un sentiment de désencombrement salvateur.
La monétisation des compétences (Side Hustle) : Du soutien scolaire, de la rédaction, du graphisme ou de la garde d'enfants peuvent constituer un complément de revenu précieux pour accélérer le remboursement des dettes ou alimenter l'épargne.
L'évolution professionnelle : Préparez un bilan de compétences, négociez une augmentation si vos résultats le justifient, ou explorez le marché du travail pour trouver un poste mieux rémunéré.
5. Maintenir le cap sur le long terme
Sortir d'une situation financière difficile s'apparente à un marathon, pas à un sprint. La discipline quotidienne finit toujours par payer, mais il est normal de traverser des moments de doute.
"La liberté financière ne s'achète pas avec de l'argent, elle s'acquiert par de nouvelles habitudes, de la patience et une vision claire de ses priorités."
Faites le point sur vos progrès tous les trimestres. Célébrez les petites victoires (le solde d'un crédit, le premier mois sans découvert, l'atteinte du premier millier d'euros d'épargne) pour maintenir votre motivation au plus haut.
Conclusion
Se sortir d'une situation financière difficile transforme profondément. Au-delà des chiffres sur un compte bancaire, c'est une véritable reconquête de votre autonomie et de votre sérénité. En appliquant ces principes de gestion rigoureuse, en vous constituant un filet de sécurité et en cultivant de nouvelles habitudes, vous posez les bases d'un avenir financier solide, résilient et totalement sous contrôle.
Quelles sont les prochaines étapes que vous prévoyez de mettre en place dès cette semaine pour consolider vos finances ?