La préapprobation bancaire : un mirage contractuel qui n'engage que ceux qui y croient
On s'emballe souvent quand le conseiller nous sort un papier tamponné affirmant que l'on peut emprunter 300 000 euros. Mais restons lucides : ce document, souvent appelé accord de principe, possède une valeur juridique proche du néant pour l'emprunteur. Ce n'est pas un contrat. C'est une photographie à l'instant T de votre santé financière, une sorte de feu vert qui peut passer au rouge à la moindre micro-fissure dans votre dossier. Tant que vous n'avez pas paraphé le contrat définitif, vous êtes libre comme l'air.
Le distinguo vital entre accord de principe et offre de prêt définitive
Là où ça coince, c'est dans la confusion sémantique entretenue par certains organismes de crédit. Un certificat de préapprobation n'est pas une offre de prêt régie par la loi Scrivener ou le Code de la consommation. On n'y pense pas assez, mais la banque se réserve systématiquement une porte de sortie (vérification des pièces justificatives, expertise du bien immobilier, analyse des derniers relevés de compte). Or, si la banque peut se dédire, vous le pouvez aussi. À ce stade, aucun frais de dossier ne peut vous être réclamé, c'est la règle d'or du secteur bancaire en 2026. Bref, annuler revient simplement à ne pas donner suite.
Pourquoi votre banquier ne vous en voudra pas (vraiment)
Certes, le conseiller a passé deux heures à mouliner vos chiffres dans son logiciel de scoring. Mais il sait que 25% des dossiers préapprouvés n'aboutissent jamais à un déblocage de fonds réel. C'est le jeu de la concurrence. Est-ce que cela va griller votre profil pour les dix prochaines années ? Absolument pas. Honnêtement, c'est flou pour beaucoup de clients, mais la fidélité bancaire est une notion qui s'efface devant la réalité des taux. Si vous trouvez mieux à 0,15 point de moins ailleurs, le désistement est une décision de gestion saine, pas une trahison sentimentale.
Le processus technique pour annuler un prêt préapprouvé déjà signé électroniquement
Entrons dans le dur. Vous avez cliqué sur "valider" dans votre espace client ou signé via un code SMS. Là, on change de dimension. Le prêt est considéré comme accepté, mais il reste sous le régime de la protection du consommateur. Le délai de rétractation est votre bouclier. Pour un crédit à la consommation, vous disposez de 14 jours calendaires pour faire machine arrière sans avoir à justifier votre choix. Pour un prêt immobilier, le délai est de 10 jours de réflexion avant signature, mais une fois signé, le mécanisme d'annulation devient plus complexe et dépend souvent des conditions suspensives liées à l'achat du bien.
Le formulaire de rétractation, cette pièce jointe qu'on ne lit jamais
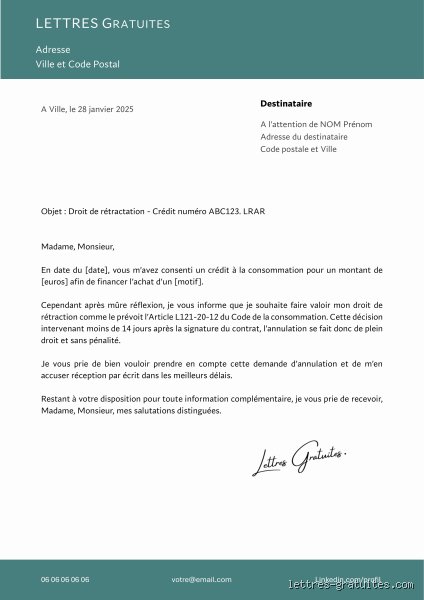
Regardez bien votre contrat de 45 pages envoyé en PDF. Tout en bas, ou parfois dans les annexes cachées, se trouve un bordereau détachable de rétractation. C'est votre sésame. Pour annuler un prêt préapprouvé après signature, l'envoi d'un recommandé avec accusé de réception est l'unique méthode qui fait foi juridiquement. Résultat : le contrat est réputé n'avoir jamais existé. Les banques en ligne comme BoursoBank ou Revolut facilitent parfois la chose avec un bouton d'annulation dans l'interface, à ceci près que la trace écrite reste votre seule assurance vie en cas de litige ultérieur sur des prélèvements indus.
La gestion des fonds si le virement a déjà été déclenché
C'est ici que l'exercice devient périlleux. Si vous annulez alors que les fonds sont déjà arrivés sur votre compte courant (ce qui arrive souvent avec les crédits express en 48 heures), vous devez rembourser le capital intégralement. Et attention, car la banque peut vous réclamer les intérêts journaliers courus entre la mise à disposition des fonds et leur restitution effective. Ce n'est pas gratuit, mais c'est le prix de la liberté. Mais n'imaginez pas que vous allez garder l'argent pour le placer à 3% sur un livret en attendant de rendre le capital. Les services de recouvrement sont plus rapides que vous ne le pensez pour identifier ce genre de petits malins.
Les implications stratégiques du désistement après une offre de financement
Annuler n'est pas un acte neutre si vous avez un projet immobilier en cours. Si vous avez présenté cette préapprobation à un notaire ou à un agent immobilier pour prouver votre solvabilité, leur dire que vous laissez tomber le prêt peut fragiliser votre transaction. On est loin du compte si vous pensez que c'est une simple formalité administrative sans écho sur le reste de la vente. Le vendeur pourrait s'inquiéter de votre capacité réelle à financer le bien. D'où l'importance de coordonner l'annulation d'un côté avec la souscription d'un nouveau prêt de l'autre.
L'impact sur votre score de crédit et le fichage interne
Je vais être direct : une annulation ne vous envoie pas au FICP (Fichier des incidents de remboursement des crédits aux particuliers). C'est une légende urbaine qui a la peau dure. Par contre, chaque demande de prêt laisse une trace dans l'historique interne de l'établissement financier. Si vous demandez trois préapprobations en deux mois pour les annuler systématiquement, l'algorithme va finir par vous classer dans la catégorie des clients "volatils" ou "à risque". Ça change la donne pour vos futures négociations de taux. Un client qui fait perdre son temps à la machine finit par payer une prime de risque invisible sur ses prochains contrats.
Le coût réel d'une marche arrière : frais cachés et surprises
Autant le dire clairement, annuler une offre de prêt immobilier après l'expiration du délai de réflexion mais avant l'édition de l'acte authentique peut coûter cher. Les banques prévoient souvent des frais d'étude ou des indemnités de rupture de contrat. On parle de montants pouvant osciller entre 250 et 500 euros pour les dossiers les plus lourds. Sauf que ces frais ne sont pas toujours légaux si les conditions suspensives de l'achat ne sont pas remplies. C'est une zone grise où le rapport de force entre le client et le service juridique de la banque devient central. Reste que la plupart des emprunteurs préfèrent payer une petite somme plutôt que de s'engager sur 20 ans avec un taux qu'ils regrettent déjà.
Alternatives à l'annulation pure et dure pour sauver son dossier
Avant de tout envoyer valser, avez-vous pensé à la renégociation de l'offre existante ? Parfois, brandir une offre concurrente permet d'obtenir un alignement de la part de votre banque actuelle sans passer par la case annulation et nouvelle constitution de dossier. C'est un gain de temps phénoménal. La paperasse pour un nouveau prêt immobilier en France prend en moyenne 45 jours. Si vous annulez pour recommencer ailleurs, vous repartez de zéro : nouvelles fiches de paie, nouvelle assurance emprunteur, nouvelle visite médicale. Est-ce que le jeu en vaut vraiment la chandelle pour une différence de 5 euros sur votre mensualité ? Ça divise les spécialistes, mais la simplicité a aussi un prix.
Le transfert de prêt, une option méconnue mais efficace
Si vous annulez parce que le bien immobilier vous passe sous le nez, vérifiez si votre contrat comporte une clause de transférabilité. Au lieu d'annuler et de perdre les conditions avantageuses que vous aviez négociées, vous pourriez peut-être transférer ce financement sur un autre achat dans un délai de 6 mois. C'est rare, c'est technique, mais ça sauve des dossiers quand les taux remontent brusquement comme on l'a vu en 2023 et 2024. Malheureusement, les conseillers bancaires n'en font pas la publicité car cela bloque du capital à un taux souvent trop bas pour leurs marges actuelles.
Ces bévues qui transforment une annulation de prêt préapprouvé en casse-tête administratif
Le problème avec les offres pré-remplies tient souvent à la confusion entre une simple simulation et un engagement contractuel. Beaucoup d'emprunteurs imaginent qu'un silence radio suffit à enterrer le dossier. Sauf que les banques détestent le vide. Dans le cas d'un crédit à la consommation, si vous avez renvoyé le contrat signé mais que vous ne manifestez pas votre rétractation, le virement des fonds peut se déclencher automatiquement après le délai légal de quatorze jours. Résultat : vous vous retrouvez avec un capital sur votre compte et des intérêts qui commencent à courir. Autant le dire, ne rien faire est la pire stratégie de défense face à un algorithme bancaire programmé pour conclure la vente.
La confusion entre la durée de validité et le droit de rétractation
Certains pensent que si l'offre affiche une date de péremption à trente jours, elle s'annule d'elle-même. C'est une erreur de lecture majeure. Cette validité concerne uniquement le maintien du taux d'intérêt proposé. Si vous avez apposé votre signature électronique, le compteur tourne. Mais est-ce vraiment irréversible avant le déblocage ? Pas du tout. Or, la confusion règne souvent entre la préapprobation publicitaire, qui n'engage à rien, et l'offre de contrat de crédit qui, une fois paraphée, nécessite un bordereau de rétractation en bonne et due forme. Ne confondez pas la fin d'une promotion commerciale avec la résiliation d'un engagement juridique.
L'oubli fatal de la lettre recommandée avec accusé de réception
L'ère du tout numérique nous fait oublier les fondamentaux du droit français. Un simple mail à votre conseiller pour dire que vous changez d'avis possède une valeur juridique proche du néant en cas de litige. Car la preuve de l'envoi et de la réception reste le pilier central du Code de la consommation (article L312-19 pour les plus curieux). Envoyer un courrier recommandé est peut-être archaïque, mais c'est la seule barrière efficace contre une banque qui affirmerait n'avoir jamais reçu votre demande d'annulation. Un scan dans un portail client peut disparaître suite à un bug, une lettre avec AR, jamais.
L'impact invisible sur votre score de solvabilité et le conseil de l'expert
On en parle rarement, mais chaque demande de prêt, même préapprouvée, laisse une trace dans les systèmes internes des banques. À ceci près que l'annulation n'est pas neutre. Si vous multipliez les demandes préapprouvées pour les annuler systématiquement, le score de scoring bancaire peut en pâtir. Pourquoi ? Parce que cela simule une instabilité financière ou une recherche désespérée de liquidités. Mon conseil est simple : ne déclenchez la phase de signature que si votre projet est finalisé à 90%. La préapprobation doit rester un outil de comparaison, pas un jouet de simulation dominicale.
Le levier de la condition suspensive pour l'immobilier
Si votre prêt préapprouvé concerne un projet immobilier, l'annulation est souvent facilitée par les clauses suspensives du compromis de vente. Si la transaction capote, le prêt tombe. Mais attention, vous devez fournir une attestation de non-réalisation de la vente. Reste que la banque peut tenter de vous facturer des frais de dossier, même minimes. Saviez-vous que ces frais sont plafonnés à 1% du capital emprunté sans pouvoir dépasser 150 euros pour certains types de crédits ? Vérifiez bien vos conditions générales avant de signer quoi que ce soit, car l'annulation gratuite est un droit, mais le temps de traitement de votre conseiller ne l'est pas toujours.
Questions fréquentes sur la résiliation d'une offre de prêt
Peut-on annuler un prêt préapprouvé après avoir reçu l'argent sur son compte ?
Oui, c'est parfaitement possible tant que vous respectez le délai de quatorze jours calendaires. Vous disposez d'un droit de rétractation légal qui s'exerce sans avoir à justifier de motif particulier. Une fois la demande envoyée, vous devrez rembourser le capital intégralement sous 30 jours, accompagné des intérêts courus au prorata du temps écoulé, soit environ 2,45 euros par jour pour un capital de 15 000 euros à un taux de 6%. La banque ne peut pas vous réclamer d'indemnités de résiliation supplémentaires. C'est une protection forte, à condition d'avoir les fonds disponibles pour le remboursement immédiat.
L'annulation d'un prêt auto préapprouvé entraîne-t-elle l'annulation de la vente du véhicule ?
Tout dépend si vous avez précisé que l'achat était lié à l'obtention du financement lors de la commande. Dans le cadre d'un crédit affecté, si vous annulez le prêt dans les délais, le contrat de vente du véhicule est résolu de plein droit. Cependant, si vous avez coché la case paiement au comptant sur le bon de commande, vous restez redevable du prix de la voiture. Environ 65% des litiges en concession proviennent de cette distinction mal comprise par les acheteurs. Assurez-vous toujours que la mention crédit figure explicitement sur votre facture proforma ou votre bon de commande.
Y a-t-il des frais cachés lorsqu'on renonce à une offre de financement ?
La loi encadre strictement les pratiques pour éviter les abus des organismes de crédit. Normalement, l'exercice du droit de rétractation est totalement gratuit. Mais méfiez-vous des services annexes comme l'assurance emprunteur qui peut parfois nécessiter une démarche de résiliation séparée si elle a été souscrite auprès d'un tiers. En 2025, les statistiques montrent que 12% des emprunteurs continuent de payer une prime d'assurance pour un prêt qu'ils ont pourtant annulé. Il faut donc être vigilant et demander une confirmation écrite de la clôture totale de tous les contrats liés au financement initial.
Le verdict : reprenez le contrôle sur vos engagements bancaires
Annuler un prêt n'est pas un aveu de faiblesse, c'est un acte de gestionnaire responsable. Les banques bombardent les clients d'offres préapprouvées car elles savent que l'impulsion est le moteur de la consommation. Or, signer sous la pression d'une notification smartphone est rarement une bonne idée. Je maintiens que la maîtrise du délai de rétractation est votre arme la plus puissante face au marketing agressif des institutions financières. Ne subissez pas le flux de l'argent facile. Si le projet ne tient plus la route, tranchez vite et par écrit. Bref, restez maître de votre signature, car personne d'autre ne protégera votre compte bancaire aussi bien que vous-même.