Au-delà des colonnes de chiffres : pourquoi la vision monolithique de la comptabilité est une erreur
On imagine souvent le comptable comme un personnage austère, enfermé dans un bureau sombre, alignant des colonnes de débits et de crédits avec une rigueur monacale. Sauf que cette vision est totalement dépassée. Aujourd'hui, la donnée financière est une matière brute qu'on sculpte selon les besoins de l'utilisateur final, qu'il soit un banquier pointilleux ou un chef d'atelier cherchant à réduire ses pertes de matières premières. Le truc c'est que la plupart des entrepreneurs confondent obligation légale et outil de pilotage. Or, la comptabilité n'est pas un bloc indivisible, mais un ensemble de couches qui se superposent pour offrir une visibilité à 360 degrés sur l'activité.
L'évolution historique des méthodes de saisie
Historiquement, on se contentait d'enregistrer les flux. Mais avec l'accélération des cycles économiques, enregistrer ce qui s'est passé il y a six mois ne suffit plus à personne. À ceci près que les normes internationales (IFRS) et les spécificités du Plan Comptable Général (PCG) en France ont figé des règles du jeu très strictes. On est loin du compte si l'on croit que la saisie manuelle est encore la norme en 2026. Avec une automatisation qui touche désormais près de 75% des flux standards, le métier se déplace vers l'interprétation. D'où l'intérêt de savoir quel type de comptabilité actionner selon le moment du cycle de vie de la structure.
La frontière floue entre information interne et externe
C'est là où ça coince souvent dans l'esprit des néophytes. Faut-il tout montrer ? La réponse est un "non" catégorique. Une partie de la comptabilité est publique, tandis que l'autre doit rester jalousement gardée dans les coffres de la direction. Cette dualité crée une tension permanente. Honnêtement, c'est flou pour beaucoup, mais c'est pourtant cette étanchéité qui permet à une entreprise de rester compétitive face à des concurrents qui n'hésiteraient pas à disséquer ses marges réelles si elles étaient publiées au greffe du tribunal de commerce.
La comptabilité générale : le socle légal que personne ne peut ignorer
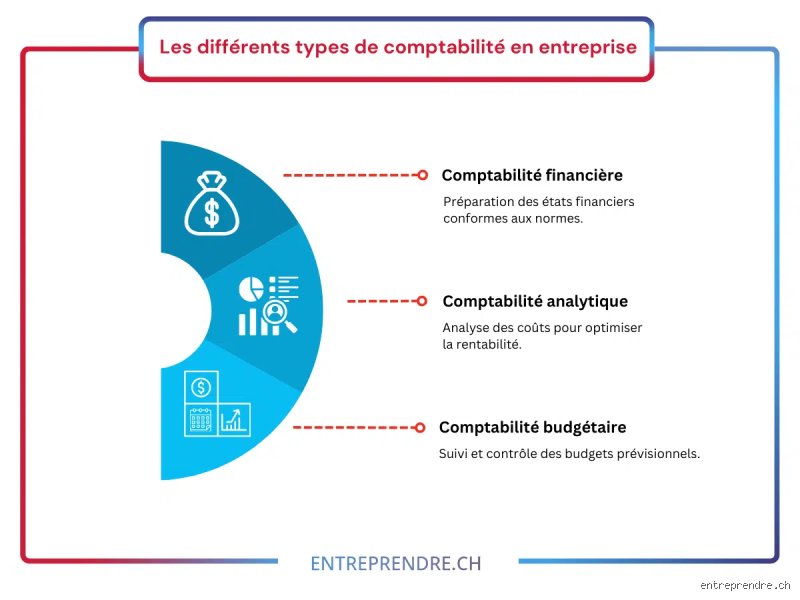
La comptabilité générale, souvent appelée comptabilité financière, constitue la base de la pyramide. C'est l'obligation légale par excellence, celle qui concerne les 4 millions d'entreprises en France, de la micro-entreprise au groupe du CAC 40. Son but ? Produire les documents de synthèse annuels : le bilan, le compte de résultat et l'annexe. Résultat : elle offre une photographie à l'instant T de ce que l'entreprise possède et de ce qu'elle doit. Mais attention, c'est une vue rétrospective. Elle regarde dans le rétroviseur pour dire si, l'année dernière, l'affaire a été rentable ou non. Est-ce suffisant pour décider d'investir 500 000 euros dans une nouvelle machine demain matin ? Pas vraiment.
Le principe de l'image fidèle et la rigueur du journal
Chaque transaction, même l'achat d'un carnet de timbres à 1,20 euro, doit trouver sa place dans un compte spécifique. Le respect de la partie double (chaque débit a son crédit) est la garantie que rien ne s'évapore dans la nature. C'est une mécanique de précision qui ne laisse aucune place à l'improvisation ou à la créativité artistique. Car, autant le dire clairement, un bilan qui ne s'équilibre pas est le premier signe d'une gestion défaillante ou, pire, d'une fraude en préparation. La comptabilité générale est le langage universel des affaires ; elle permet à un investisseur japonais de comprendre la santé financière d'une PME bretonne en quelques coups d'œil sur les ratios de solvabilité.
Les limites d'une vision purement fiscale
Mais reste que cette approche a ses détracteurs, et j'en fais partie quand elle est utilisée seule. La comptabilité générale est trop influencée par des règles fiscales qui ne reflètent pas toujours la réalité économique. Par exemple, amortir un ordinateur sur 3 ans alors qu'il est obsolète au bout de 18 mois est une convention comptable, pas une vérité de terrain. On se retrouve alors avec des actifs surévalués au bilan. C'est là que le bât blesse : en se focalisant uniquement sur le résultat fiscal pour payer moins d'impôts, certains dirigeants finissent par oublier la rentabilité intrinsèque de leurs produits. Un comble, non ?
L'importance des délais de clôture
Un autre point de friction réside dans la temporalité. Dans une économie où tout va à cent à l'heure, attendre quatre mois après la clôture de l'exercice pour savoir si on a gagné de l'argent est une aberration totale. Pourtant, c'est encore le quotidien de trop de patrons de TPE. Heureusement, la généralisation de la facturation électronique dès 2024-2026 va forcer une mise à jour quasi temps réel des journaux comptables. Ça change la donne pour la réactivité, mais ça demande une discipline de fer dans la collecte des justificatifs au fil de l'eau.
La comptabilité analytique : l'outil chirurgical pour disséquer la performance
Si la comptabilité générale traite l'entreprise comme un tout indivisible, la comptabilité analytique, elle, descend dans l'arène. Elle n'est pas obligatoire, ce qui est assez fou quand on y pense, car elle est le seul moyen de savoir quel produit rapporte de l'argent et lequel en coûte. Imaginez un restaurateur qui vend des pizzas et des pâtes. Sa comptabilité générale lui dira qu'il a fait 200 000 euros de CA. Mais seule l'analytique lui révélera que sa pizza "Regina" dégage 70% de marge alors que ses linguines à la truffe lui font perdre 2 euros par assiette à cause du prix fournisseur qui a bondi de 15% le mois dernier.
La méthode des coûts complets versus le direct costing
Dans ce domaine, les méthodes s'affrontent et ça divise les spécialistes depuis des décennies. D'un côté, on a les partisans des coûts complets, qui veulent réallouer chaque centime d'électricité et de loyer sur chaque produit vendu. C'est précis, mais c'est une usine à gaz administrative. De l'autre, le direct costing (ou coût variable) se concentre uniquement sur les charges qui varient avec la production. C'est plus simple, plus nerveux, mais ça peut occulter le poids des charges fixes qui finissent par couler une boîte si le volume n'est pas au rendez-vous. Le choix de la méthode dépend souvent de la complexité du processus industriel (une usine automobile n'utilisera pas les mêmes clés de répartition qu'une agence de marketing digital).
Identifier les centres de profit et les centres de coûts
Le but ultime est de segmenter l'activité en unités autonomes. On appelle ça le découpage analytique. On peut raisonner par projet, par zone géographique ou par canal de distribution (web vs boutique physique). En isolant ces segments, on découvre parfois des vérités dérangeantes. Par exemple, ce client historique qui génère 30% de votre chiffre d'affaires mais qui exige tellement de service après-vente et de remises qu'il est en réalité votre premier centre de perte. C'est cruel, mais c'est cette analyse froide qui permet de prendre des décisions de rupture, comme arrêter une gamme de produits ou se retirer d'un marché géographique trop coûteux logistiquement.
L'alternative de la comptabilité de trésorerie pour les petites structures
Il existe une variante simplifiée, souvent méprisée par les puristes mais salvatrice pour les indépendants : la comptabilité de trésorerie. Ici, on ne s'occupe que de ce qui entre et sort réellement du compte bancaire. Pas de notion de créances clients ou de dettes fournisseurs tant que l'argent n'a pas bougé. C'est une approche pragmatique qui évite de payer de la TVA sur des factures que vous n'avez pas encore encaissées. Pour les professionnels libéraux ou les très petites entreprises (moins de 818 000 euros de CA pour les activités de vente), c'est un gain de temps phénoménal. Mais attention au piège : la trésorerie n'est pas le bénéfice. On peut avoir un compte en banque bien rempli grâce à un prêt bancaire tout en ayant une exploitation structurellement déficitaire. Ne pas faire la différence, c'est s'exposer à un réveil brutal quand les échéances de remboursement tomberont.
Les mirages du bilan : ce que vous croyez savoir sur les 4 types de comptabilité
Le problème avec la vulgarisation financière réside dans sa tendance à lisser les aspérités techniques. On imagine souvent que la comptabilité générale suffit à piloter une barque de 50 salariés. Quelle erreur ! Autant le dire, naviguer avec le seul bilan annuel revient à conduire un bolide en ne regardant que le rétroviseur central. Or, la confusion entre les sphères fiscale et analytique mène tout droit au naufrage opérationnel.
L'illusion de la vérité fiscale unique
Beaucoup d'entrepreneurs pensent qu'un bénéfice comptable positif garantit une santé de fer. Sauf que le fisc se moque éperdument de votre besoin en fonds de roulement ou de votre capacité d'autofinancement réelle. Une entreprise peut afficher un résultat net de 150 000 euros tout en étant en cessation de paiements imminente à cause de créances clients non recouvrées. La comptabilité nationale et la fiscalité imposent des règles de prudence qui, parfois, masquent la vitalité brute d'un business model innovant. Reste que la loi est dure : ne pas distinguer le "comptable" du "disponible" est la première cause de faillite chez les PME françaises.
Le mythe de l'automatisation intégrale par l'IA
On nous vend des logiciels capables de tout classer sans intervention humaine. Mais qui va arbitrer l'affectation d'une charge complexe entre la section "R&D" et "Marketing" dans votre comptabilité analytique ? La machine exécute, elle n'analyse pas l'intention stratégique. Résultat : une donnée mal segmentée produit des indicateurs de rentabilité totalement fantaisistes. Si vous confiez 100 % de votre ventilation de coûts à un algorithme sans supervision, vous finirez par sabrer des branches d'activité pourtant prometteuses sur la base de chiffres mal interprétés. C'est l'ironie du progrès technique : il nécessite encore plus de jugeote humaine pour ne pas transformer les flux financiers en bouillie numérique illisible.
Le secret de polichinelle des experts : la comptabilité de gestion prévisionnelle
Au-delà des obligations légales, il existe un territoire que les manuels de base effleurent à peine. Il s'agit de la capacité à simuler des mondes parallèles. Pourquoi se limiter aux types de comptabilité classiques quand on peut construire des architectures de données hybrides ? Un expert ne se contente pas de cocher des cases de TVA. Il crée des ponts. (C'est d'ailleurs là que se joue la survie des marges dans un contexte d'inflation à 4,8 % par an).
L'art de la réconciliation extra-comptable
La véritable puissance émerge quand on croise la comptabilité budgétaire avec des indicateurs non financiers comme le coût d'acquisition client ou le taux de rétention. Imaginons une société de services. Sa comptabilité générale indique une hausse des charges de personnel de 12 %. Panique en surface ? Pas forcément. Si votre comptabilité de gestion montre que ces recrutements ont permis de réduire le délai de livraison de 30 %, votre valeur future explose malgré la baisse du profit immédiat. À ceci près que peu de dirigeants prennent le temps de sortir du cadre rigide du Plan Comptable Général pour observer ces corrélations. Mais est-ce vraiment une surprise dans un système qui valorise davantage la conformité que l'audace analytique ?
Questions sur les subtilités des flux financiers
Peut-on se passer de la comptabilité analytique pour une TPE ?
En théorie, la loi ne vous l'impose pas, mais c'est un suicide économique déguisé. Environ 65 % des petites structures qui déposent le bilan n'avaient aucune visibilité sur la rentabilité réelle de leurs produits isolés. Sans cette boussole, vous risquez de vendre à perte sans même le réaliser pendant des mois. Une étude de l'Insee montre que les entreprises utilisant des tableaux de bord de gestion augmentent leur probabilité de survie à cinq ans de près de 22 % par rapport aux autres. Ne pas investir quelques heures par mois dans ce suivi est une économie de bouts de chandelle qui coûte cher.
Quelle est la différence majeure entre comptabilité de trésorerie et d'engagement ?
La comptabilité de trésorerie enregistre uniquement les mouvements réels d'espèces, ce qui simplifie la vie des micro-entreprises réalisant moins de 180 000 euros de chiffre d'affaires. À l'inverse, la comptabilité d'engagement note les créances et les dettes dès qu'elles naissent, indépendamment du paiement effectif. Cela permet une vision patrimoniale beaucoup plus précise, reflétant les engagements futurs de la firme. Car un carnet de commandes plein n'est pas un compte en banque rempli. Ce décalage temporel est le nerf de la guerre pour toute structure en croissance rapide qui doit jongler avec les délais de paiement fournisseurs souvent fixés à 45 jours fin de mois.
Pourquoi la comptabilité nationale impacte-t-elle les décisions de mon entreprise ?
Bien qu'elle semble lointaine, cette comptabilité macro-économique dicte les politiques fiscales et les aides sectorielles dont vous bénéficiez. Lorsque le PIB stagne à 0,2 % de croissance, les banques resserrent les cordons du crédit sur la base de ces agrégats globaux. Elle sert de thermomètre aux institutions pour décider, par exemple, du maintien du taux de l'impôt sur les sociétés à 25 %. Votre stratégie financière doit donc intégrer ces tendances lourdes pour anticiper les variations de charges sociales ou les incitations à l'investissement vert. Ignorer la santé économique du pays, c'est comme essayer de cultiver un jardin en ignorant la météo saisonnière.
La vérité sur l'ordre des chiffres : votre verdict
Bref, maîtriser les 4 types de comptabilité n'est pas une option pour l'élite, c'est le socle de toute souveraineté entrepreneuriale. On peut déléguer la saisie, mais jamais l'interprétation. Je soutiens fermement qu'un dirigeant qui ne comprend pas la différence entre un flux et un stock est un dirigeant à la dérive. La comptabilité n'est pas une science morte destinée à satisfaire des inspecteurs du fisc en quête de redressements. C'est le langage universel de la valeur, une grammaire brute qui, une fois domptée, permet de transformer des colonnes de chiffres froides en un levier de puissance redoutable. Cessez de voir vos bilans comme des corvées administratives et commencez à les lire comme les journaux de bord de vos ambitions futures.