Imaginez que vous passiez vingt ans à économiser chaque centime, à traquer les frais bancaires et à optimiser vos investissements sur un Plan d'Épargne en Actions. Vous atteignez enfin le chiffre magique. Vous quittez votre emploi un vendredi soir, prêt à vivre de vos rentes. Sauf que le lundi suivant, la bourse mondiale plonge de 30 %. C'est précisément là où ça coince avec les dogmes financiers trop rigides.
Les origines de Trinity : pourquoi ce dogme de la liberté financière vacille
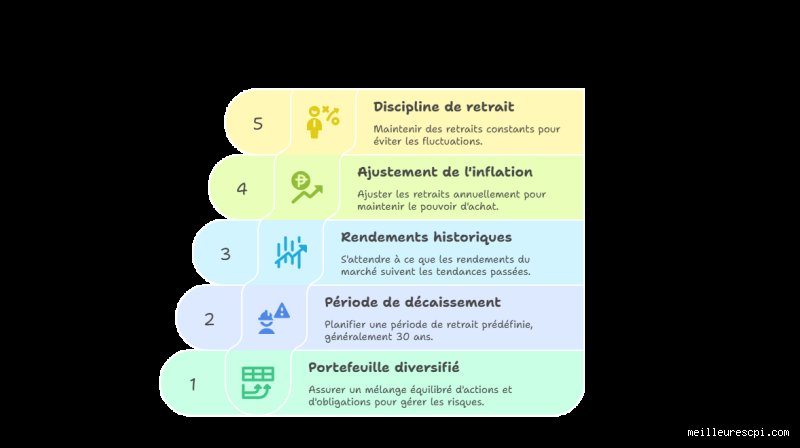
Remontons en 1994. Un planificateur financier californien nommé William Bengen publie une étude qui va secouer le monde de la gestion de patrimoine. En analysant les données historiques des marchés américains entre 1926 et 1992, Bengen cherche le taux de retrait maximal qui aurait permis à un portefeuille de survivre pendant trente ans sans être totalement siphonné. Son constat semble sans appel : en retirant 4 % la première année, puis en ajustant ce montant à l'inflation chaque année suivante, un retraité dispose d'un coussin de sécurité quasi indestructible. Quelques années plus tard, trois professeurs de l'université de Trinity confirment ces résultats. L'étude Trinity devient la bible du mouvement FIRE, cette communauté de trentenaires et quarantenaires qui aspirent à prendre leur retraite de manière anticipée.
Une simulation américaine conçue pour un monde disparu
Le truc c'est que cette simulation repose sur une allocation d'actifs très agressive, composée à 50 % ou 75 % d'actions américaines de grande capitalisation et le reste en obligations d'État. On n'y pense pas assez, mais les trente glorieuses et les années 1980 ont bénéficié de rendements obligataires initiaux exceptionnellement élevés, parfois supérieurs à 6 % en termes réels. Or, nous avons changé d'époque. Penser que les performances du siècle passé se répéteront à l'identique dans la décennie à venir relève d'un optimisme que je juge personnellement frôlant la pure inconscience financière.
L'illusion statistique face aux frais réels et à la fiscalité française
Autant le dire clairement, l'étude originale ignore superbement deux prédateurs majeurs de votre capital : les frais de gestion des courtiers et la fiscalité locale. Si vous détenez des unités de compte dans une assurance-vie en France, les frais de gestion annuels oscillent souvent entre 0,6 % et 1 %. Ajoutez à cela les prélèvements sociaux de 17,2 % ou le prélèvement forfaitaire unique de 30 % sur les plus-values lors de vos rachats. Résultat : votre taux de retrait brut réel doit en réalité frôler les 5,5 % pour que vous puissiez réellement empocher 4 % net dans votre poche. La règle des 4 % est-elle trop risquée lorsqu'on intègre les spécificités fiscales de l'Hexagone ? Absolument, le calcul initial est biaisé pour un investisseur français.
Le danger absolu du risque de séquence des rendements
C'est le concept technique le plus crucial mais aussi le plus ignoré par les néo-retraités. Le risque de séquence des rendements désigne l'ordre dans lequel les gains et les pertes de vos investissements surviennent au cours de votre vie de rentier. Si la bourse s'effondre durant les trois premières années de votre baisse d'activité, votre capital fond à vue d'œil alors même que vous continuez à retirer de l'argent pour payer vos factures. Vos lignes d'actions sont vendues au plus bas, ce qui ampute définitivement la capacité de rebond de votre portefeuille lorsque les marchés repartiront à la hausse. C'est une spirale destructrice. (Et croyez-moi, aucun tableur Excel ne vous préparera à la panique psychologique de voir votre compte s'alléger de 100 000 euros en un trimestre).
Le cas concret de Thomas en 2000 : chronique d'une faillite annoncée
Prenons un exemple historique marquant pour illustrer ce phénomène. Imaginons Thomas, un ingénieur lyonnais qui prend sa retraite en mars 2000 avec un capital rond de 1 000 000 d'euros placé sur un portefeuille diversifié. Confiant, il applique la fameuse formule et retire 40 000 euros la première année. Manque de chance, il subit de plein fouet l'éclatement de la bulle internet, suivi quelques années plus tard par la crise des subprimes de 2008. Sauf que Thomas doit indexer ses retraits sur l'inflation pour maintenir son niveau de vie. En 2010, malgré la reprise des marchés, son capital est tellement exsangue que la faillite devient inéluctable avant la vingtième année. Cet exemple prouve que la séquence des rendements initiale dicte la survie de votre projet bien plus que le rendement moyen à long terme.
La comparaison de l'alpiniste et la descente de la montagne financière
La plupart des conseillers financiers passent leur temps à vous expliquer comment grimper au sommet de la montagne, c'est-à-dire comment accumuler une épargne importante. Mais le plus dangereux dans l'alpinisme reste la descente. La phase de décumulation obéit à des lois mathématiques totalement différentes de la phase d'épargne. Quand vous versez de l'argent chaque mois sur vos fonds de placement, la baisse des marchés est une excellente nouvelle car vous achetez des parts moins chères. Mais dès que vous commencez à retirer de l'argent, la baisse devient votre pire ennemie. Reste que la confusion entre ces deux phases pousse chaque année des milliers de particuliers à commettre des erreurs irréparables.
Les nouvelles projections du marché : les experts revoient leur copie
Face à ces failles macroéconomiques, de nombreux chercheurs contemporains ont repris les calculettes. Wade Pfau, professeur de Look Ahead America et sommité de la planification des retraites, a publié des travaux démontrant que pour un départ à la retraite dans les conditions actuelles de valorisation des actions, le taux de retrait sûr devrait plutôt se situer aux alentours de 3,2 %, voire 2,8 % pour les scénarios les plus pessimistes. Nous sommes loin du compte initial.
Des valorisations boursières historiquement élevées qui pèsent sur l'avenir
Le ratio Shiller PE, qui mesure la valorisation du marché des actions américaines en ajustant les bénéfices sur dix ans, affiche régulièrement des niveaux supérieurs à 30, alors que sa moyenne historique se situe autour de 17. Des actions chères aujourd'hui signifient mathématiquement des rendements futurs plus faibles sur les deux prochaines décennies. Or, si le rendement moyen de votre portefeuille d'actions baisse à 4 % ou 5 % par an au lieu des 9 % historiques, retirer 4 % tout en subissant une inflation à 2 % ou 3 % revient à vider votre réservoir d'essence deux fois plus vite que prévu. Ça change la donne pour quiconque planifie une retraite sur quarante ans.
L'allongement de l'espérance de vie et les retraites anticipées sur 40 ans
L'étude Trinity tablait sur une durée de vie résiduelle de trente ans, ce qui correspond à une retraite classique débutant à 65 ans. Mais qu'en est-il si vous appartenez au mouvement FIRE et que vous décidez de vous arrêter à 42 ans ? Votre horizon temporel n'est plus de trois décennies, mais potentiellement de quarante ou cinquante ans. Sur une telle période, la probabilité de traverser non pas une, mais deux ou trois crises majeures augmente de façon exponentielle. La longévité du portefeuille devient alors le paramètre le plus critique, transformant ce qui était un risque mineur à 65 ans en un piège mortel pour les rentiers précoces.
Faut-il abandonner les 4 % pour la méthode du taux de retrait variable ?
Face au constat alarmant que la règle des 4 % est-elle trop risquée, des alternatives beaucoup plus agiles ont vu le jour. La plus efficace reste la méthode des retraits variables, qui consiste à ajuster votre train de vie en fonction de la météo des marchés financiers. Plutôt que de retirer aveuglément un montant fixe indexé sur l'inflation, vous acceptez de réduire la voilure lors des années de vaches maigres.
La stratégie des "guardrails" de Guyton-Klinger à la loupe
Développée par le planificateur financier Jonathan Guyton et l'informaticien William Klinger, cette approche utilise des règles de pilotage dynamiques. Vous commencez avec un taux de retrait initial plus généreux, par exemple 4,5 % ou 5 %. Sauf que si le marché baisse et que votre taux de retrait réel dépasse un certain seuil d'alerte à cause de la diminution de votre capital, vous réduisez automatiquement vos retraits de 10 %. À l'inverse, si les marchés explosent à la hausse, vous vous accordez une augmentation. Cette flexibilité permet de traverser les pires tempêtes boursières sans jamais épuiser totalement ses actifs, à ceci près qu'elle exige une discipline de fer et une capacité à réduire ses dépenses personnelles du jour au lendemain.
Le compromis difficile entre sécurité financière et flexibilité du mode de vie
Honnêtement, c'est flou pour beaucoup de gens de savoir jusqu'où ils peuvent aller dans la privation. Tout le monde n'est pas prêt à passer d'un budget annuel de 40 000 euros à 32 000 euros parce que l'indice de la bourse de New York a décidé de broyer du noir. C'est le prix à payer pour ne pas faire banqueroute. D'où l'importance de concevoir une architecture patrimoniale qui dépasse le simple cadre d'un portefeuille d'actions volatiles, un aspect que nous devons analyser en détail à travers les mécanismes de diversification et de poches de liquidités protectrices.
Les angles morts qui torpillent l'application de la règle des 4 % en retraite
Penser que cette approche théorique s'applique d'un bloc sans ajustement relève du suicide financier. Beaucoup d'épargnants commettent l'erreur de considérer les travaux de William Bengen comme des vérités immuables gravées dans le marbre, oubliant au passage les réalités fiscales françaises.
Le mirage des frais de gestion dissimulés
Le premier écueil réside dans l'illusion des rendements bruts. Quand vous lisez que les actions rapportenthistoriquement du 7 % par an, vous oubliez souvent de soustraire la couche de sangsues financières qui s'invitent à la table. Entre les frais d'arbitrage d'une assurance-vie, les commissions des fonds de placement et le coût des enveloppes fiscales, l'addition devient vite salée. Si votre portefeuille subit une friction de 1,5 % par an, votre taux de retrait réel s'effondre. Résultat : vous ne retirez pas 4 %, mais vous amputez en réalité votre capital de près de 5,5 % chaque année. Autant le dire, votre trajectoire financière vient de prendre un sérieux coup dans l'aile.
L'impasse de la rigidité comportementale
La théorie veut que vous augmentiez mécaniquement vos retraits chaque année pour contrer l'érosion monétaire. Sauf que les humains ne sont pas des algorithmes froids. Face à un krach boursier de 30 %, continuer à augmenter ses retraits relève de la folie pure et simple. La règle des 4 % est-elle trop risquée si l'on s'entête à l'appliquer aveuglément pendant un marché baissier ? Absolument. L'erreur majeure est de croire que l'on peut automatiser sa vie entière sur un quart de siècle sans jamais dévier d'un millimètre de la feuille de route initiale.
L'oubli dramatique de la fiscalité locale
Bengen a conçu son modèle pour des Américains adossés à des comptes d'infusion fiscale spécifiques. En France, le couperet de la flat tax à 30 % ou les prélèvements sociaux viennent grignoter chaque arbitrage. Retirer 40 000 euros d'un portefeuille de un million de dollars aux États-Unis ne produit pas le même net dans l'assiette qu'en débarquant sur le territoire fiscal hexagonal (surtout si vos plus-values sont lourdement taxées). Vous devez calculer vos besoins en Net-Net, sous peine de voir l'État s'approprier une part non planifiée de vos réserves de survie.
La flexibilité dynamique ou l'art de dompter la séquence des rendements
Pour survivre aux turbulences des marchés sans finir sur la paille, les retraités modernes doivent abandonner la rigidité quantitative. Le problème majeur ne réside pas dans la moyenne de vos gains sur trente ans, mais dans l'ordre exact dans lequel ces performances surviennent. C'est ce que les spécialistes appellent le risque de séquence des rendements. Si la bourse s'effondre durant les trois premières années de votre cessation d'activité, votre capital subira une amputation irréversible.
La méthode des vannes de dépenses variables
Une parade élégante consiste à installer des curseurs adaptatifs. Au lieu de vous cramponner à un montant fixe indexé sur l'indice des prix à la consommation, vous modulez vos sorties d'argent selon la météo boursière. Les années de vaches grasses, vous profitez pleinement des hausses. Mais si le CAC 40 ou le S&P 500 plongent dans le rouge, vous réduisez immédiatement la voilure de 10 % ou 15 % en coupant dans le budget des voyages ou des loisirs superflus. Cette simple agilité préserve le cœur de votre patrimoine en évitant de liquider des actifs au pire moment historique.
Éclairages techniques sur la viabilité de votre rente
Peut-on utiliser la règle des 4 % pour une retraite anticipée de 40 ans ?
Les simulations initiales de Bengen mesuraient la survie d'un patrimoine sur une période stricte de 30 ans. Si vous visez le mouvement FIRE avec un horizon de quatre décennies ou plus, le taux d'échec historique grimpe en flèche pour atteindre près de 18 % avec un portefeuille classique composé à 50 % d'actions et 50 % d'obligations. Pour sécuriser un tel projet de vie, les modélisations modernes suggèrent de descendre le curseur initial à un niveau beaucoup plus prudent situé autour de 3,25 % ou 3,5 % maximum. Réduire ce taux de départ permet d'absorber les cycles économiques prolongés sans voir la courbe de votre capital plonger vers le zéro absolu avant votre grand âge.
Quel est l'impact réel de l'inflation sur ce modèle de retrait ?
L'inflation représente le poison le plus insidieux pour la pérennité de vos rentes financières. Prenons un exemple concret : avec une poussée inflationniste moyenne de 3 % par an, un pouvoir d'achat initial de 40 000 euros se transforme en une exigence nominale de plus de 72 000 euros après seulement vingt-quatre ans de retraite. Si vos placements ne surperforment pas massivement ce rythme, la capitalisation inversée détruira vos réserves. Reste que la plupart des portefeuilles trop conservateurs, gorgés de fonds en euros ou de livrets réglementés, se font dévorer par cette hausse invisible des prix.
Comment intégrer l'immobilier locatif dans ce calcul de retrait ?
L'immobilier bouscule l'équation car il génère des flux de trésorerie déconnectés des marchés financiers liquides. Au lieu de vendre des parts d'actifs pour vivre, vous encaissez des loyers qui s'ajustent généralement sur l'indice de référence des loyers. À ceci près que l'immobilier impose des charges imprévues, des ravalements de façade ou des vacances locatives qui brisent la régularité mathématique. Intégrer la pierre implique de calculer un rendement net de charges et de taxes, puis de l'associer à vos poches boursières pour lisser les baisses de régimes de vos dividendes.
Le verdict tranché de l'expert : sortez du dogme
Arrêtez de chercher une formule magique universelle là où seul le sur-mesure peut vous sauver de la faillite. La question de savoir si la règle des 4 % est-elle trop risquée trouve sa réponse dans votre capacité à pivoter quand le vent tourne. Le modèle d'origine est une boussole conceptuelle formidable, mais un pilote n'abandonne jamais ses commandes au profit du seul pilote automatique. Vous devez injecter de l'oxygène dans vos finances en combinant une poche de liquidités à court terme (deux ans de dépenses de sécurité) avec une stratégie de retrait flexible. Prenez vos responsabilités, surveillez vos lignes de frais comme le lait sur le feu et acceptez de réduire la voilure quand la tempête économique fait rage. C'est à ce prix exclusif que vous achèterez votre liberté durable sans risquer le naufrage tardif.