
Der verklärte Blick auf das Klingelbeutel-Paradoxon
Wenn Menschen heute an die Finanzierung der beiden großen christlichen Kirchen in Deutschland denken, verfallen viele in ein vertrautes, fast schon nostalgisches Klischee: Man stellt sich den sonntäglichen Gottesdienst vor, eine handvoll frommer Gläubiger, die beim Durchgang des Klingelbeutels ein paar Münzen oder einen zerknitterten Fünf-Euro-Schein hineinwerfen. Dieser Eindruck täuscht gewaltig und führt in die Irre. Das ändert alles, wenn man sich vor Augen führt, dass die Realität der kirchlichen Haushalte rein gar nichts mehr mit freiwilligen Kollekten im Gottesdienst zu tun hat. Die Kirchen in Deutschland sind längst Wirtschaftsriesen mit milliardenschweren Etats, deren Finanzierungsstrukturen tief in den staatlichen und rechtlichen Apparat der Bundesrepublik eingewoben sind.
Die meisten Menschen denken nicht genug darüber nach, woher die gigantischen Summen eigentlich stammen, die Jahr für Jahr für soziale Einrichtungen, Kindergärten, Verwaltung, Gehälter und die Instandhaltung von Immobilien aufgewendet werden. Die Dimensionen dieses Finanzapparats übersteigen das Vorstellungsvermögen der meisten Bürger bei Weitem. Es handelt sich um ein komplexes Geflecht aus öffentlich-rechtlichen Steuern, staatlichen Dotationen, zweckgebundenen Zuschüssen und versteckten Subventionen, das historisch gewachsen und im Grundgesetz sowie in alten Verträgen verankert ist. Wer verstehen will, wie die Kirchen ihre Arbeit finanzieren, muss hinter die Kulissen der offiziellen Finanzberichte blicken und sich von dem veralteten Bild der reinen Spendenkirche verabschieden.
Das Missverständnis um den Klingelbeutel und freiwillige Spenden
Um das Ausmaß der tatsächlichen Finanzströme richtig einzuordnen, lohnt ein genauerer Blick auf die Einnahmen aus dem klassischen Gemeindeleben. Spenden, Vermächtnisse und Kollekten machen in der Realität nur einen verschwindend geringen Bruchteil des gesamten Kirchenhaushalts aus. Wer glaubt, dass eine Pfarrei oder eine Diözese durch die Spendenbereitschaft ihrer Mitglieder überlebensfähig wäre, sind wir weit davon entfernt. Die freiwilligen Zuwendungen der Gläubigen dienen heute meist nur noch sehr speziellen, lokal begrenzten Projekten oder der weltweiten Katastrophenhilfe (wie etwa durch Hilfswerke wie Brot für die Welt oder Misereor), decken jedoch keineswegs die strukturellen Kernkosten des Apparats.
Das Rückgrat der Finanzierung bildet stattdessen ein Instrument, das weltweit nahezu einmalig ist: die Kirchensteuer. Sie unterscheidet sich grundlegend von einer freiwilligen Spende, da sie als öffentlich-rechtliche Abgabe direkt über die staatlichen Finanzämter eingezogen wird. Die evangelische und die katholische Kirche in Deutschland nehmen über dieses System jährlich zweistellige Milliardenbeträge ein. Im Jahr 2023 und den darauffolgenden Jahren bewegten sich die Einnahmen aus der Kirchensteuer jeweils stabil im Bereich von rund 12 bis 13 Milliarden Euro für jede der beiden Großkirchen – trotz spürbarer Kirchenaustrittswellen. Diese enge Koppelung an das staatliche Steuersystem garantiert den Kirchen eine finanzielle Planungssicherheit, von der andere zivilgesellschaftliche Organisationen und Vereine nur träumen können.
Der historische Pakt: Warum der Staat tief in die Tasche greift
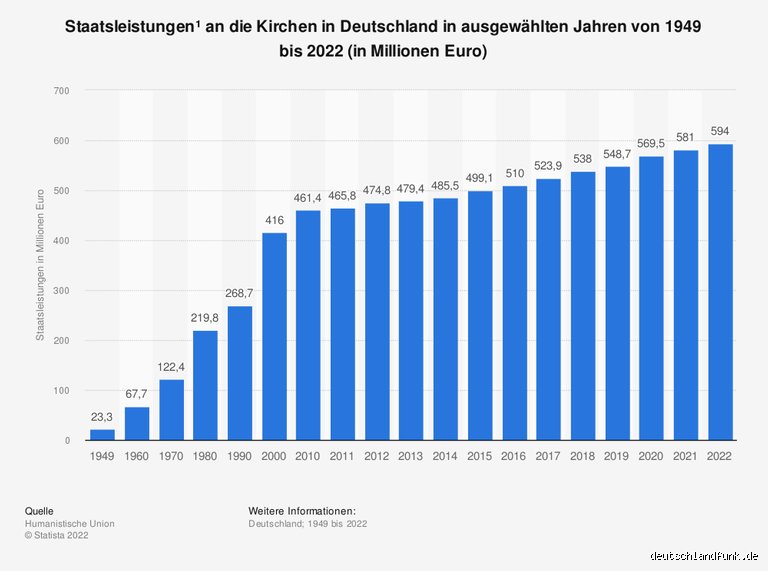
Die Finanzierung der Kirchen beschränkt sich jedoch keineswegs nur auf die Kirchensteuer der Mitglieder. Ein zentraler und oft übersehener Baustein sind die sogenannten Staatsleistungen. Hierbei handelt es sich um jährliche Zahlungen der Bundesländer an die Kirchen, die ihren historischen Ursprung in der Säkularisation zu Beginn des 19. Jahrhunderts haben. Damals wurden kirchliche Besitztümer und Ländereien vom Staat enteignet, weshalb sich die öffentliche Hand im Gegenzug verpflichtete, für den Unterhalt des klerikalen Personals und der kirchlichen Institutionen dauerhaft aufzukommen.
Obwohl die Weimarer Reichsverfassung von 1919 und das Grundgesetz von 1949 vorsahen, dass diese historischen Staatsleistungen eigentlich abgelöst bzw. beendet werden sollten, fließen sie bis heute in unverminderter Höhe weiter. Jedes Jahr überweisen die Bundesländer schätzungsweise über 500 Millionen Euro an die katholische und evangelische Kirche – und diese Beträge steigen oft sogar noch an, da sie an die Besoldungstabellen der Beamten gekoppelt sind. Hinzu kommen enorme staatliche Zuschüsse für kirchliche Kindergärten, Schulen, Krankenhäuser und soziale Einrichtungen (Caritas und Diakonie). Selbst wenn diese Träger oft gemeinnützig arbeiten, werden die laufenden Betriebskosten zu 80 bis 90 Prozent von den öffentlichen Haushalten – also von allen Steuerzahlern, unabhängig von ihrer Konfession – getragen.
Der Weg nach vorn: Finanzierungsstrukturen im Wandel
Die Diskussion um die Finanzierung der beiden großen Kirchen in Deutschland steht längst nicht mehr nur im Raum theologischer oder kirchenpolitischer Gremien, sondern ist zu einem zentralen Gegenstand der gesellschaftlichen und ökonomischen Debatte geworden. Während der erste Teil der Betrachtung die historischen Wurzeln, die Mechanismen der Kirchensteuer sowie die staatlichen Leistungen beleuchtet hat, richtet sich der Blick im Folgenden auf die Transformationen, die Zukunftsszenarien und die internationalen Vergleiche. Die sinkenden Mitgliederzahlen durch Kirchenaustritte und den demografischen Wandel erzwingen einen tiefgreifenden Strukturwandel, der die Frage aufwirft: Wie finanzieren sich die Kirchen morgen?
Der demografische und finanzielle Druck: Austritte und Kirchensteuerrückgänge
Die Fundamente des bisherigen Finanzierungsmodells geraten durch anhaltende Austrittswellen und den demografischen Wandel massiv ins Wanken. Jährlich kehren Hunderttausende Gläubige der katholischen und der evangelischen Kirche offiziell den Rücken. Dies hat direkte, spürbare Auswirkungen auf das Steueraufkommen. Zwar stiegen die Einnahmen aus der Kirchensteuer in den vergangenen Jahren nominell teilweise noch an – angetrieben durch Tarifsteigerungen und die allgemeine Lohnentwicklung –, doch inflationsbereinigt und vor allem im Verhältnis zu den realen Kosten zeigt sich eine dramatische Schere.
Mitgliederschwund als Dauerzustand: Prognosen zeigen, dass sich die Zahl der Kirchenmitglieder in den kommenden Jahrzehnten halbieren könnte. Damit bricht der wichtigste Ertragsstrom weg.
Kostensteigerungen bei sinkender Basis: Während die Einnahmen sinken, steigen die Fixkosten, insbesondere für die Altersversorgung von Pensionären (Pfarrerinnen, Pfarrer, Kirchenbeamte) sowie für den Erhalt der oft denkmalgeschützten Immobilien.
Einsparungen im pastoralen Raum: Um auf die sinkenden Einnahmen zu reagieren, fusionieren Bistümer und Landeskirchen, Gemeinden werden zusammengelegt, und Pfarrstellen bleiben unbesetzt.
Die Kirchen müssen sich von dem Gedanken verabschieden, ihren bisherigen Apparat in derselben Form weiterfinanzieren zu können. Dies führt zu einer intensiven Debatte über Prioritätensetzung: Welche Aufgaben gehören zum absoluten Kernauftrag, und wo muss der Rotstift angesetzt werden?
Alternative Finanzierungsmodelle und Reformvorschläge
Angesichts der Erosion des klassischen Kirchensteuermodells wird verstärkt über alternative Finanzierungsformen nachgedacht. Dabei lohnt sich oft der Blick über die deutschen Landesgrenzen hinaus, wo andere Modelle praktiziert werden.
+-----------------------------------------------------------------+
| Vergleich der Finanzierungsansätze |
+--------------------------+--------------------------------------+
| Modell | Charakteristik |
+--------------------------+--------------------------------------+
| Staatsleistungen (D) | Historische Entschädigungen für |
| | Säkularisierungsgüter im 19. Jh. |
+--------------------------+--------------------------------------+
| Kultursteuer / | Steuern oder freiwillige Abgaben in |
| Staatskirchensteuer | Ländern wie Italien, Spanien oder |
| (International) | Skandinavien |
+--------------------------+--------------------------------------+
| Spenden & Stiftungen | Freiwillige Eigenfinanzierung nach |
| (Anglo-amerikanisch) | anglo-amerikanischem Vorbild |
+--------------------------+--------------------------------------+
1. Die Kultursteuer- und Opt-in-Modelle anderer Länder
In vielen europäischen Ländern wird die Finanzierung anders geregelt. In Italien oder Spanien existiert beispielsweise die Möglichkeit, im Rahmen der Einkommensteuererklärung einen festen Prozentsatz (eine sogenannte Kultur- oder Kirchensteuer) an eine Religionsgemeinschaft oder einen sozialen Zweck zuzuweisen, ohne dass dies zwingend eine direkte Zusatzbelastung darstellt. In den skandinavischen Ländern sind staatskirchliche Strukturen teilweise stark reformiert worden, wobei die Registrierung und Finanzierung über spezielle Mitgliedsbeiträge oder Staatszuschüsse erfolgt.
2. Stärkeres Stiftungswesen und Fundraising
Deutsche Kirchen entdecken zunehmend Instrumente, die im angelsächsischen Raum seit Jahrzehnten Standard sind. Kirchliche Stiftungen, Spendenkampagnen und professionelles Fundraising sollen privates Kapital mobilisieren. Insbesondere für den Erhalt von Gebäuden und für konkrete diakonische Projekte wird vermehrt auf Mäzenatentum und bürgerschaftliches Engagement gesetzt.
3. Die Reform der Staatsleistungen
Die seit dem 19. Jahrhundert fließenden Staatsleistungen (Ablösungen für die Enmpörung beziehungsweise Säkularisierung kirchlichen Eigentums) stehen seit Langem in der Kritik. Obwohl das Grundgesetz von 1919 bereits deren Ablösung forderte, wurden sie über ein Jahrhundert lang fortgeführt. Mittlerweile gibt es verstärkt politische Bestrebungen, diese Zahlungen durch Einmalzahlungen oder geordnete Auslaufmodelle endgültig zu beenden, was die Haushaltslage der Kirchen weiter verschärfen würde.
Soziale und gesellschaftliche Verantwortung: Wer bezahlt die Caritas und Diakonie?
Ein oft übersehener Aspekt in der Finanzierungsdebatte ist die Trennung zwischen dem rein "kirchlichen" Raum (Gottesdienste, Seelsorge, theologische Arbeit) und dem enormen Bereich der sozialen Dienstleistungen. Die katholische Kirche (über den Caritasverband) und die evangelische Kirche (über die Diakonie) sind die größten privaten Arbeitgeber in Deutschland.
Finanzierung durch öffentliche Hand: Entgegen der weitverbreiteten Annahme finanzieren sich Krankenhäuser, Pflegeheime, Kindergärten und soziale Beratungsstellen der Wohlfahrtsverbände nur zu einem sehr geringen Teil aus Kirchensteuern. Der Löwenanteil wird über die Refinanzierung der Sozialversicherungsträger (Krankenkassen, Pflegekassen) sowie durch öffentliche Zuschüsse von Bund, Ländern und Kommunen gedeckt.
Der Eigenanteil der Kirchen: Die Kirchen selbst steuern zu diesen Einrichtungen meist nur einen geringen Eigenanteil (oft im niedrigen einstelligen Prozentbereich) bei. Dennoch prägen sie das Profil, stellen Grundstücke zur Verfügung und fungieren als weltanschauliche Träger.
Wirtschaftlicher Druck auf die Träger: Auch im Sozialsektor steigen die Kosten enorm. Träger stehen unter starkem Wettbewerbsdruck, während gleichzeitig die Anforderungen an die Qualität und die Tarifbindung (Arbeitsrecht der Kirchen) hoch bleiben. Sollten sich die Kirchen aus bestimmten sozialen Bereichen zurückziehen, müssten Staat und Kommunen einspringen oder alternative private Träger die Versorgung übernehmen.
Immobilienmanagement und Vermögen: Die stille Reserve
Ein hochsensibles Thema bei der Frage nach der Finanzierung ist das kirchliche Vermögen – insbesondere die Immobilien. Kathedralen, Kirchengebäude, Gemeindehäuser, Pfarrhöfe und umfangreiche Ländereien bilden ein historisch gewachsenes Portfolio.
Der Unterhaltungsstau: Viele Gebäude sind in die Jahre gekommen. Der Sanierungsstau geht oft in die Milliarden. Kleinere Gemeinden können die Energiekosten und Instandhaltungen ihrer Gotteshäuser längst nicht mehr aus eigenen Mitteln bestreiten.
Umnutzung und Veräußerung: Um finanzielle Spielräume zu schaffen, findet ein Umdenken statt. Kirchen werden profaniert (also entwidmet) und zu Wohnungen, Kulturzentren oder sozialen Einrichtungen umfunktioniert. Kritiker fordern, das oft intransparente Vermögen der Bistümer und Landeskirchen stärker offenzulegen und zur Krisenbewältigung heranzuziehen. Befürworter entgegnen, dass ein Großteil dieses Vermögens in unverkaufbarem Kulturgut oder zweckgebundenen Stiftungen gebunden ist.
Fazit und Ausblick: Die Kirche der Zukunft
Die Finanzierung der Kirchen in Deutschland befindet sich in einer historischen Übergangsphase. Das Modell, das jahrzehntelang auf dem Automatismus der Kirchensteuer basierte, hat sein Zenit überschritten. Die Zukunft wird deutlich schlanker, diversifizierter und stärker freiwilligen Charakter haben müssen.
Künftige Generationen von Kirchengemeinden werden mit erheblich weniger hauptamtlichem Personal, weniger Gebäuden und stark reduzierten Budgets auskommen müssen. Dies bedeutet jedoch nicht zwangsläufig das Ende kirchlichen Wirkens. Vielmehr bietet dieser Druck auch die Chance zu einer Konzentration auf den geistlichen Kern, zu mehr ehrenamtlichem Engagement und zu einer neuen Glaubwürdigkeit, die sich nicht auf institutionelle Stärke, sondern auf spirituelle und soziale Relevanz stützt. Die Frage „Wer finanziert die Kirchen?“ wandelt sich damit von einer rein ökonomischen Kalkulation zu einer Grundsatzfrage über den Sinn, die Gestalt und den Wert von Religion in einer pluralistischen Gesellschaft des 21. Jahrhunderts.