
Wann bin ich zu 50 % berufsunfähig? Die große Entmystifizierung eines oft missverstandenen Versicherungsbegriffs
Die Vorstellung, plötzlich nicht mehr in dem Beruf arbeiten zu können, den man jahrelang mit Hingabe und Fachwissen ausgeübt hat, gehört zu den größten existenziellen Ängsten von Arbeitnehmern und Selbstständigen. Noch komplexer und erklärungsbedürftiger wird dieses Szenario, wenn von einer teilweisen Berufsunfähigkeit – konkret von einer 50-prozentigen Berufsunfähigkeit – die Rede ist.
Im alltäglichen Sprachgebrauch schwingt bei diesem Begriff oft die Sorge mit: „Bin ich dann nur noch halb krank? Zahlt die Versicherung auch nur die Hälfte? Oder muss ich trotzdem weiterarbeiten, bis ich ganz zusammenbreche?“ Die Realität des deutschen Versicherungsrechts und der privaten Vorsorgeverträge ist jedoch weitaus differenzierter, juristisch präziser und für Versicherte in vielen Fällen vorteilhafter, als es der reine Prozentsatz auf den ersten Blick vermuten lässt.
Dieser erste Teil unseres umfassenden Expertenartikels beleuchtet die grundlegenden Definitionen, die rechtlichen Rahmenbedingungen und die entscheidenden Mechanismen, die hinter der magischen 50-Prozent-Marke in der privaten Berufsunfähigkeitsversicherung (BU) stehen.
1. Die fundamentale Basis: Was bedeutet „Berufsunfähigkeit“ im rechtlichen Sinne?
Bevor wir uns dem genauen Prozentsatz widmen, müssen wir den Begriff der Berufsunfähigkeit (BU) als solchen sauber definieren. Im Sinne der privaten Versicherungsbedingungen (§ 173 VVG – Versicherungsvertragsgesetz) ist eine Person berufsunfähig, wenn sie:
Gesundheitlich beeinträchtigt ist: Krankheit, Körperverletzung oder mehr als altersentsprechender Kräfteverfall müssen ärztlich nachgewiesen sein.
Den Beruf nicht mehr ausüben kann: Und zwar den zuletzt in gesunden Tagen ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung konkret ausgestaltet war.
Den Grad der Beeinträchtigung erreicht: Dieser Grad muss in der Regel bei mindestens 50 Prozent liegen.
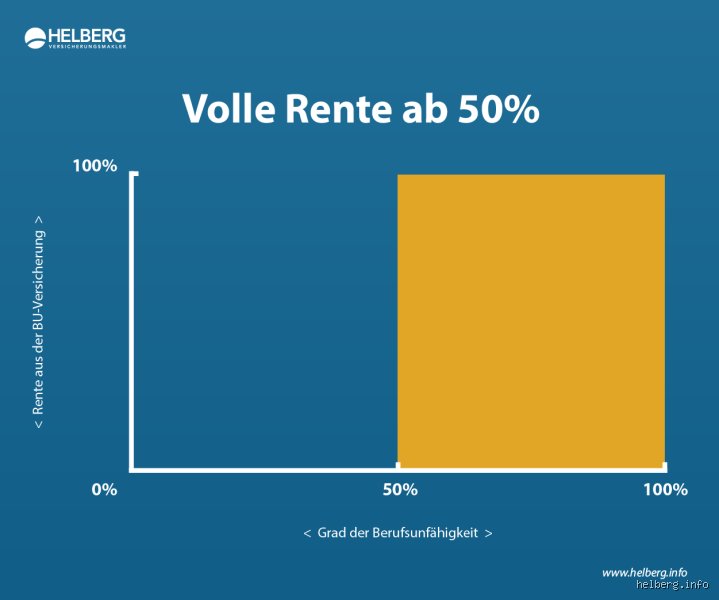
Hier taucht die Zahl zum ersten Mal auf: Die 50-Prozent-Grenze ist in den allermeisten modernen Bedingungswerken privater Berufsunfähigkeitsversicherungen das juristische Eingangstor für die Leistungsansprüche des Versicherten. Wer zu 49 Prozent berufsunfähig ist, erhält vertraglich keinen Cent. Wer hingegen die Schwelle von 50 Prozent erreicht oder überschreitet, hat grundsätzlich Anspruch auf die vereinbarte monatliche Rente – und das in voller Höhe, sofern die Bedingungen keine speziellen Staffelungen vorsehen (auf die wir später noch eingehen werden).
2. Das Missverständnis mit der körperlichen und geistigen Leistungsfähigkeit
Ein weitverbreiteter Irrglaube lautet: „Wenn ich zu 50 Prozent berufsunfähig bin, bedeutet das, dass ich noch zur Hälfte arbeiten kann oder meine körperliche Leistungsfähigkeit genau zur Hälfte eingeschränkt ist.“
Das ist ein folgenschwerer Trugschluss. Die Berufsunfähigkeitsversicherung ist keine Prozent-Rechenmaschine für medizinische Diagnosen, sondern eine Tätigkeitsversicherung. Das bedeutet:
Es geht nicht um das Organ, sondern um die konkrete Arbeit: Wenn ein Chirurg zitternde Hände hat und seinen Beruf als Operateur nicht mehr ausüben kann, ist er für diesen Beruf zu 100 Prozent berufsunfähig – selbst wenn er theoretisch noch Vorlesungen halten oder Bücher schreiben könnte (sofern keine abstrakte Verweisung greift, aber dazu gleich mehr).
Der Grad der Berufsunfähigkeit bemisst sich am Zeitverlust und der Tätigkeitsstruktur: Im Fokus steht die Frage: Wie viele Stunden Ihres konkreten Arbeitstages können Sie Ihre Aufgaben aufgrund gesundheitlicher Einschränkungen nicht mehr verrichten?
Wenn Sie bisher einen 8-Stunden-Arbeitstag hatten und nun aufgrund eines Bandscheibenvorfalls, chronischer Erschöpfung (Fatigue-Syndrom) oder psychischer Belastungen (wie Burnout oder Depressionen) nachweislich nur noch maximal 4 Stunden pro Tag arbeiten können, dann ist damit die Grenze von 50 Prozent des zeitlichen Aufwands erreicht.
3. Die gesetzliche Rentenversicherung vs. die private Vorsorge: Ein wichtiger Unterschied
Viele Verbraucher verwechseln die private Berufsunfähigkeit mit den Regelungen der gesetzlichen Rentenversicherung (GRV). Das führt im Ernstfall zu bitteren Enttäuschungen. Die gesetzliche Absicherung wurde im Zuge der Rentenreformen grundlegend umgebaut:
Die gesetzliche Erwerbsminderungsrente: Sie schützt nicht mehr vor dem Verlust des konkreten Berufs, sondern misst die Leistungsfähigkeit bezogen auf den allgemeinen Arbeitsmarkt.
Die Schwelle in der Gesetzlichen:
Wer noch 6 Stunden oder mehr täglich irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt ausüben kann, gilt gesetzlich als voll arbeitsfähig (es gibt keine staatliche Rente).
Wer zwischen 3 und unter 6 Stunden arbeiten kann, erhält die teilweise Erwerbsminderungsrente.
Wer weniger als 3 Stunden täglich arbeiten kann, erhält die volle Erwerbsminderungsrente.
Diese staatlichen Hürden haben mit der privaten Berufsunfähigkeit absolut nichts zu tun. In der privaten Police versichern Sie genau Ihren konkreten Beruf (z. B. als Handwerker, IT-Berater, Lehrer oder Arzt) so, wie er im gesunden Zustand ausgeübt wurde. Erreicht Ihre gesundheitliche Beeinträchtigung in diesem spezifischen Beruf die 50-Prozent-Marke, greift der private Vertrag – unabhängig davon, ob Sie theoretisch noch als Pförtner oder Nachtwächter arbeiten könnten (sofern die Versicherungsgesellschaft nicht das Recht zur abstrakten Verweisung in den Verträgen verankert hat, was bei modernen Premium-Tarifen glücklicherweise fast immer ausgeschlossen ist).
4. Wie wird eine 50-prozentige Berufsunfähigkeit im Alltag gemessen?
Die medizinische und juristische Begutachtung einer 50-prozentigen Berufsunfähigkeit erfordert akribische Detailarbeit. Versicherer fordern im Leistungsfall umfangreiche Unterlagen an, darunter:
Detaillierte Arbeitsplatzbeschreibung: Was genau machen Sie den ganzen Tag? Welche Tätigkeiten nehmen wie viel Prozent Ihrer Arbeitszeit in Anspruch? (Beispiel: Ein Außendienstmitarbeiter verbringt 40 % der Zeit im Auto, 40 % bei Kundenterminen vor Ort und 20 % im Homeoffice mit Nachbereitung).
Medizinische Befundberichte: Fachärztliche Gutachten, die darlegen, welche gesundheitlichen Einschränkungen vorliegen und wie sich diese exakt auf die genannten Tätigkeiten auswirken.
Der Soll-Ist-Vergleich: Der Gutachter stellt die gesundheitlich bedingten Defizite dem Anforderungsprofil des gesunden Berufs gegenüber.
Ein konkretes Praxisbeispiel: Nehmen wir eine Zahnarzthelferin, deren Hauptaufgaben aus dem Assistieren am Stuhl (60 % der Zeit), der Instrumentenaufbereitung (25 %) und Verwaltungsarbeiten am Empfang (15 %) bestehen. Aufgrund einer schweren Allergie gegen bestimmte Desinfektionsmittel und Latexhandschuhe sowie einer fortschreitenden Arthrose in den Fingergelenken kann sie weder am Stuhl assistieren noch Instrumente aufbereiten.
Berechnung: Die Kernaufgaben (Assistenz + Aufbereitung) machen zusammen 85 % ihrer täglichen Arbeitszeit aus. Diese kann sie nicht mehr ausüben.
Ergebnis: Damit ist die 50-Prozent-Hürde nicht nur geknackt, sondern es liegt faktisch eine Berufsunfähigkeit von 85 Prozent vor. Die Versicherung muss die volle vereinbarte Rente zahlen.
5. Das Prinzip der "Vollzahlung": Warum 50 % oft das Ticket für 100 % sind
Ein zentraler Punkt, den viele Versicherungsnehmer unterschätzen, ist die Auszahlungssumme. Im Gegensatz zu manchen Unfallversicherungen, bei denen Invaliditätsleistungen prozentual gestaffelt ausgezahlt werden (z. B. 50 % Invalidität bedeutet 50 % der Versicherungssumme), gilt in der klassischen Berufsunfähigkeitsversicherung das Alles-oder-Nichts-Prinzip, sofern die vertragliche Mindestgrenze erreicht ist:
Erreicht Ihre Berufsunfähigkeit den Wert von exakt 50 Prozent (oder mehr), zahlt der Versicherer in der Regel 100 Prozent der vereinbarten monatlichen BU-Rente.
Es gibt keine Kürzung nach dem Motto „Sie können ja noch die Hälfte arbeiten, also bekommen Sie nur die halbe Rente“.
Diese Regelung schützt Versicherte davor, in finanzielle Not zu geraten, nur weil sie theoretisch noch zu einem minimalen Teil im Beruf verbleiben könnten. Die Hürde von 50 % ist also keine Teilleistungsstufe, sondern das entscheidende Schwellen-Kriterium, das den Versicherungsfall auslöst.
Ausblick auf den zweiten Teil
Die Feststellung und Durchsetzung einer 50-prozentigen Berufsunfähigkeit ist jedoch kein Selbstläufer. Versicherungsgesellschaften prüfen Leistungsanträge penibel, und die Definitionen im Kleingedruckten (wie konkrete Verweisung, Arbeitszeitverkürzungen oder Prognosezeiträume) bergen zahlreiche Fallstricke.
Im zweiten Teil unseres Expertenartikels werden wir tief in diese vertraglichen Details einsteigen. Wir analysieren:
Was passiert bei einer medizinischen Prognose von weniger als sechs Monaten?
Welche Rolle spielt die konkrete Verweisung auf andere Tätigkeiten im selben Unternehmen?
Wie gehen moderne Versicherer mit dem Thema „Teilzeitbeschäftigung“ um?
Welche Strategien helfen Versicherten dabei, ihre Ansprüche im Ernstfall reibungslos und ohne langwierige Rechtsstreitigkeiten durchzusetzen?
Warum die 50-Prozent-Hürde über Ihre finanzielle Zukunft entscheidet
Die magische Grenze von 50 Prozent ist kein willkürlicher Wert, sondern das juristische Fundament jeder privaten Absicherung gegen den Verlust der Arbeitskraft. Wer diese Schwelle im Ernstfall reißt, erhält in der Regel die volle monatliche Rente ausgezahlt. Statistische Erhebungen des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) zeigen, dass im Jahr 2024 rund 30 Prozent aller Leistungsanträge aufgrund von psychischen Erkrankungen gestellt wurden. Musutkuloskelettale Beschwerden folgen dicht dahinter mit 26 Prozent der Fälle.
Eine lückenlose Dokumentation der täglichen Aufgaben ist deshalb überlebenswichtig, um den Status gegenüber dem Versicherer rechtssicher nachzuweisen. Man vergisst im Alltag viel zu schnell, wie stark die tatsächliche Belastung auf den Körper einwirkt. Die quantitative Arbeitszeitreduktion auf unter 20 Stunden pro Woche bildet dabei nur den ersten Messwert.
Wie sich das Leben nach dem Leistungsantrag wirklich verändert
Der bürokratische Kampf um die Anerkennung kostet Kraft, während die Krankheit selbst den Körper bereits an seine Grenzen treibt. Zähe Verhandlungen mit Gutachtern sind keine Seltenheit, wenn es darum geht, die verbliebene Restleistungsfähigkeit im Beruf exakt zu beziffern. Finanzielle Sicherheit entsteht nur dann, wenn Verträge ohne die berüchtigte abstrakte Verweisung geschlossen wurden.
Jedes Jahr scheitern Tausende Anträge an unzureichenden Tätigkeitsbeschreibungen aus der Vergangenheit. Vorausschauende Planung schützt vor bösen Überraschungen, wenn der Schadensfall unerwartet eintritt. Lassen Sie sich nicht von vermeintlichen Standardklauseln blenden, sondern prüfen Sie jede Passage im Kleingedruckten ganz genau.