
Der Kauf einer Immobilie ist für die allermeisten Menschen das größte finanzielle Projekt ihres Lebens. Es fließen Ersparnisse ein, und über Jahrzehnte hinweg wird ein Immobilienkredit bedient. Doch was passiert, wenn dieser Kredit nach zehn, fünfzehn oder zwanzig Jahren endlich komplett abbezahlt ist? Ein befreiendes Gefühl! Auf dem Papier ist die Immobilie nun schuldenfrei – oder etwa doch nicht ganz?
Wer einen Blick in das Grundbuch wirft, stellt oft überrascht fest: Die Grundschuld steht dort auch nach der vollständigen Rückzahlung des Baudarlehens seelenruhig an erster Stelle. Viele frischgebackene „Nicht-mehr-Schuldner“ fragen sich in diesem Moment: Soll ich diesen Eintrag im Grundbuch eigentlich löschen lassen, oder ist es klüger, die Grundschuld einfach stehen zu lassen?
Diese Frage ist keineswegs trivial, sondern eine strategische Entscheidung, die sowohl finanzielle Vorteile als auch versteckte Risiken mit sich bringen kann. In diesem ausführlichen, zweiteiligen Experten-Ratgeber beleuchten wir alle Facetten dieses Themas, damit Sie am Ende eine fundierte und für Ihre Lebenssituation passende Entscheidung treffen können.
1. Was ist eine Grundschuld überhaupt? (Die technischen Grundlagen)
Bevor wir in die Vor- und Nachteile des „Stehenlassens“ einsteigen, müssen wir ein weitverbreitetes Missverständnis aus dem Weg räumen: den Unterschied zwischen Hypothek und Grundschuld. Obwohl beide Begriffe im Volksmund oft synonym verwendet werden, sind sie rechtlich grundlegend verschieden.
Die klassische Hypothek: Sie ist streng an das konkrete Darlehen gekoppelt. Sobald die letzte Kreditrate an die Bank überwiesen ist, erlischt die Hypothek rein rechtlich automatisch (sie wird zur sogenannten Eigentümerhypothek).
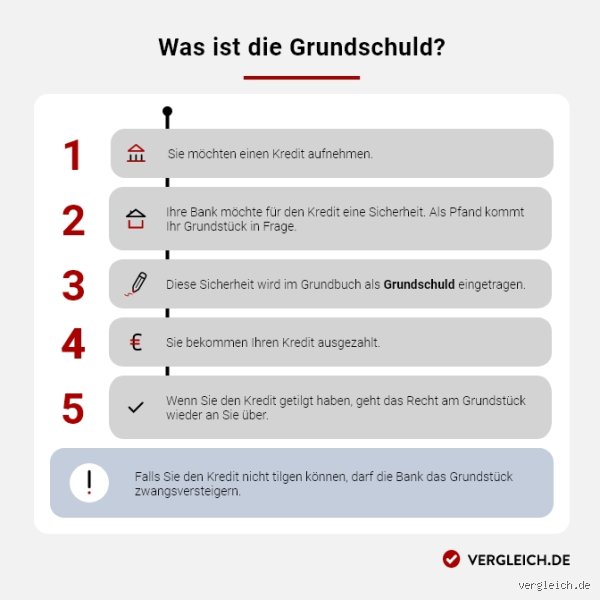
Die Grundschuld: Sie ist hingegen abstrakter Natur. Das bedeutet, sie existiert unabhängig davon, ob Sie der Bank noch Geld schulden oder nicht. Sie dient der Bank lediglich als dingliches Sicherungsmittel. Fließt kein Geld mehr, hat die Bank zwar keinen Anspruch mehr darauf, aber der Eintrag im Grundbuch bleibt so lange bestehen, bis er aktiv gelöscht oder an einen neuen Gläubiger abgetreten wird.
Die Grundschuld ist somit wie ein unsichtbarer Pfahl, den die Bank im Fundament Ihres Grundbuchs eingeschlagen hat. Wenn Sie später erneut Geld von einer Bank leihen möchten, kann dieser Pfahl wiederverwendet werden – ein entscheidender Vorteil, auf den wir gleich noch zu sprechen kommen werden.
2. Warum überhaupt über das Stehenlassen nachdenken? (Die Vorteile)
Auf den ersten Blick wirkt ein Grundbucheintrag zugunsten einer Bank, bei der man längst schuldenfrei ist, befremdlich. Warum also sollte man freiwillig den Namen einer fremden Bank im eigenen Grundbuch stehen lassen? Die Antwort lautet schlicht: Flexibilität und bares Geld.
2.1 Ersparnis von Notar- und Grundbuchkosten
Wenn Sie eine Grundschuld löschen lassen möchten, geschieht das nicht per Knopfdruck. Es ist ein formaler Rechtsakt:
Sie benötigen eine Löschungsbewilligung von Ihrer bisherigen Bank.
Ein Notar muss die Löschung offiziell beurkunden.
Das Grundbuchamt muss den Eintrag endgültig streichen.
Dieser gesamte Prozess kostet Geld. Die Gebühren für Notar und Grundbuchamt richten sich nach der Höhe der im Grundbuch eingetragenen Grundschuld. Bei einer eingetragenen Summe von zum Beispiel 300.000 Euro belaufen sich die reinen Löschungskosten schnell auf mehrere hundert bis über tausend Euro.
Wer die Grundschuld stattdessen einfach stehen lässt, spart diese Kosten im Moment der Kreditablösung komplett ein.
2.2 Der Turbo für zukünftige Kredite (Modernisierung, Anschlussfinanzierung, Investitionen)
Das Leben verläuft selten linear. Nach einigen Jahren im abbezahlten Eigenheim tauchen oft neue Wünsche oder Notwendigkeiten auf:
Das Dach muss nach 25 Jahren dringend saniert werden.
Eine moderne Wärmepumpe und eine Photovoltaikanlage sollen installiert werden.
Die Küche ist veraltet und bedarf einer Grundsanierung.
Sie möchten eine weitere Immobilie als Kapitalanlage erwerben.
Für all das wird frisches Kapital benötigt. Wenn Sie zu diesem Zeitpunkt einen neuen Kredit bei einer Bank beantragen, prüft diese Ihre Bonität und die Sicherheit. Ist eine werthaltige Grundschuld bereits im Grundbuch eingetragen, hat diese Bank (oder die alte Bank, wenn Sie dort bleiben) einen riesigen Vorteil: Sie genießt sofort den Rang im Grundbuch.
Normalerweise kostet die Bestellung einer neuen Grundschuld bei einem neuen Kreditinstitut wieder die oben genannten Notar- und Grundbuchgebühren. Ist jedoch eine alte Grundschuld (oft nennt man das eine „Valutierung“ oder die Nutzung als „Sicherheitenpool“) noch vorhanden, kann diese durch eine einfache Abtretungserklärung auf die neue Bank übertragen oder von der alten Bank für den neuen Kredit wiederbelebt werden. Das spart Zeit, Nerven und vor allem hohe Nebenkosten.
3. Die Risiken und Nachteile: Warum das Stehenlassen nicht immer ratsam ist
Trotz der finanziellen Vorteile bei den Nebenkosten gibt es gewichtige Argumente, die gegen das unüberlegte Stehenlassen einer Grundschuld sprechen. Wer die Risiken ignoriert, zahlt am Ende unter Umständen einen sehr hohen Preis.
3.1 Das Risiko der missbräuchlichen Verwendung bei veränderten Bankverhältnissen
Wenn Sie Ihre Bank nach Kreditende wechseln und die alte Grundschuld einfach bei der bisherigen Bank im Grundbuch belassen, ohne dass diese durch eine Abtretung gesichert ist, entsteht eine gefährliche Grauzone. Zwar stellt Ihnen die Bank nach vollständiger Tilgung eine sogenannte Haftungsfreistellungserklärung oder eine Löschungsbewilligung aus, doch solange der Eintrag nicht gelöscht oder umgeschrieben ist, bleibt die formale Position im Grundbuch bestehen.
Noch kritischer wird es, wenn die Bank, bei der die alte Grundschuld eingetragen ist, fusioniert, übernommen wird oder im schlimmsten Fall Insolvenz anmeldet (auch wenn das bei deutschen Kreditinstituten sehr selten ist). Zwar erlischt der Zahlungsanspruch der Bank, weil Sie Ihre Schulden beglichen haben, aber die Altlast im Grundbuch sauber und ohne bürokratischen Aufwand zu bereinigen, kann nachträglich zu einem echten Albtraum werden.
3.2 Transparenz und Verwirrung bei einem späteren Immobilienverkauf
Ein ganz praktisches Problem entsteht, wenn Sie sich im Alter dazu entschließen, Ihr Haus zu verkaufen, um in eine kleinere Wohnung zu ziehen.
Ein potenzieller Käufer und dessen finanzierende Bank schauen sehr genau in das Grundbuch.
Finden sie dort eine alte, scheinbar noch aktive Grundschuld zugunsten einer Bank vor, wirft das Fragen auf.
Zwar lässt sich im Rahmen des Kaufvertragsnotariats klären, dass diese Grundschuld längst hinfällig ist und gelöscht wird, allerdings verzögert dies den reibungslosen Ablauf des Verkaufs. Der Notar muss zusätzliche Erklärungen einholen, und der Käufer wird erst dann den Kaufpreis überweisen, wenn rechtssicher feststeht, dass keine alten Ansprüche Dritter mehr im Raum stehen. Das kann den gesamten Verkaufsprozess um Wochen verlängern.
4. Zwischenfazit: Wann lohnt sich was?
Bevor wir im zweiten Teil dieses Beitrags auf die konkreten steuerlichen Aspekte, die Abtretung an andere Banken und den genauen Leitfaden für Ihre persönliche Entscheidung eingehen, lässt sich festhalten:
Das Stehenlassen ist primär dann eine kluge Taktik, wenn Sie in den nächsten Jahren ohnehin wissen, dass Sie Modernisierungen planen, weiteres Kapital benötigen oder schlicht die Notarkosten sparen wollen und die Hausbank vertrauenswürdig ist.
Das Löschen ist dann ratsam, wenn Sie absoluten Se Frieden wünschen, keinerlei Kredite mehr aufnehmen möchten, einen baldigen Verkauf planen oder das Risiko alter Bankverbindungen komplett minimieren wollen.
Im zweiten Teil unseres Experten-Ratgebers erfahren Sie, wie die sogenannte Grundschuldabtretung funktioniert, wie Sie Ihre Bank richtig ansprechen und welche Rolle das Thema Bonität und Schufa in diesem Zusammenhang spielt. Bleiben Sie dran!
Finanzielle Aspekte und Kosten der Grundschuldbeschaffung im Vergleich
Wer den Schritt wagt und seine Baufinanzierung vollständig abbezahlt hat, atmet erst einmal auf. Doch unmittelbar nach der letzten Kreditrate stellt sich die Frage nach den wirtschaftlichen Folgekosten des Grundbucheintrags. Entgegen der weitverbreiteten Annahme ist eine automatische Löschung der Grundschuld nach der Tilgung gesetzlich nicht vorgesehen. Wer sich aktiv für die Streichung entscheidet, muss mit spürbaren Gebühren rechnen. Die Kosten für die Löschung beim Notar und beim zuständigen Grundbuchamt richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG) und orientieren sich exakt an der ursprünglichen Höhe der Grundschuld.
Bei einer durchschnittlichen Darlehenssumme und einer eingetragenen Grundschuld von beispielsweise 300.000 Euro summieren sich die Ausgaben für die reine Löschung schnell auf mehrere hundert Euro. Zwar ist die Bank per Gesetz verpflichtet, die sogenannte Löschungsbewilligung nach vollständiger Kreditablösung kostenfrei auszustellen, doch die hoheitlichen und notarbezogenen Gebühren für den eigentlichen Grundbuchakt trägt der Eigentümer allein.
Wird die Grundschuld hingegen im Grundbuch stehen gelassen, fallen diese Kosten zum aktuellen Zeitpunkt komplett weg.
Risikofaktoren und Fallstricke beim Verbleib im Grundbuch
Trotz der offensichtlichen Kostenersparnis birgt das dauerhafte Belassen einer getilgten Grundschuld im Grundbuch auch rechtliche und administrative Risiken, die von Immobilienbesitzern keineswegs unterschätzt werden sollten. Der wohl wichtigste Aspekt betrifft die Dokumentation und den Verbleib wichtiger Urkunden. Selbst wenn die Grundschuld im Grundbuch verbleibt, ist zwingend darauf zu achten, dass die von der Bank ausgehändigte Löschungsbewilligung sowie – falls es sich um eine Briefgrundschuld handelt – der originale Grundschuldbrief über Jahrzehnte hinweg sicher aufbewahrt werden.
Gerät der Grundschuldbrief über die Jahre in Verlust, droht bei einem späteren, spontanen Verkauf oder einer Kreditaufnahme ein langwieriges und teures Aufgebotsverfahren beim zuständigen Amtsgericht, um den Brief für kraftlos erklären zu lassen. Dies kann den Verkaufsprozess einer Immobilie um viele Monate blockieren.
Ein weiterer kritischer Punkt ist die Transparenz bei Erbfällen oder Schenkungen: Stirbt der Eigentümer, stehen Erben oft vor einem unübersichtlichen Geflecht aus alten Grundbucheinträgen. Ist nicht klar dokumentiert, dass die Kredite längst abbezahlt sind und die im Grundbuch verzeichneten Banken womöglich gar keine Ansprüche mehr erheben, führt dies im Zuge von Erbauseinandersetzungen regelmäßig zu unnötigem bürokratischem Mehraufwand, emotionalem Stress und im schlimmsten Fall zu kostenintensiven juristischen Klärungen. Zudem schützt ein bereinigtes Grundbuch vor dem theoretischen Risiko von Missbräuchen, falls historische, längst hinfällige Sicherungsabreden (Sicherungsverträge zwischen Bank und Kunden) über die Jahrzehnte unklar archiviert wurden.
Handlungsempfehlungen für die Praxis: Wann ist welche Entscheidung optimal?
Die Entscheidung, ob eine Grundschuld stehen bleiben soll oder nicht, lässt sich folglich nicht pauschal treffen, sondern muss strikt an der individuellen Lebenssituation und den persönlichen Zukunftsplänen ausgerichtet werden.
Der geplante Immobilienverkauf:
Soll das Objekt in naher Zukunft veräußert werden, empfiehlt sich in der Regel die Löschung beziehungsweise die Überlassung der Abwicklung an den Notar im Rahmen des Kaufvertrags. Käufer bevorzugen marktüblich ein lastenfreies, „sauberes“ Grundbuch, um jegliche Risiken beim Eigentumsübergang auszuschließen. Langfristiges Eigennutzen und Modernisieren: Bleibt die Immobilie dauerhaft im Familienbesitz und sind in den kommenden Jahren Kapitalbedarfe für Renovierungen, energetische Sanierungen oder den Kauf weiterer Immobilien (unter Nutzung des abbezahlten Objekts als Sicherheit) absehbar, ist das Stehenlassen der wirtschaftlich klügere Weg. Die anfallenden Notar- und Gerichtskosten für eine Neueintragung werden dadurch vermieden.
Der Kompromiss bei Erbfällen und Klarheit: Wer absoluten Wert auf seelischen Frieden, maximale Übersichtlichkeit und eine saubere Historie legt – insbesondere im Hinblick auf die spätere Erbfolge –, zieht mit der zeitnahen Löschung einen klaren Schlussstrich.
Fazit: Das Stehenlassen der Grundschuld ist keineswegs ein Fehler, sondern ein legitimes finanziales Werkzeug zur Flexibilitätssteigerung und Kosteneinsparung. Voraussetzung dafür ist jedoch ein strukturierter Umgang mit den dazugehörigen Dokumenten wie der Löschungsbewilligung. Wer seine Zukunft plant, wägt die anfallenden Gebühren einer Löschung stets gegen den potenziellen Nutzen einer späteren Wiederverwendbarkeit ab.
Planen Sie in den kommenden Jahren größere Modernisierungsmaßnahmen an Ihrer Immobilie oder möchten Sie das Objekt langfristig lastenfrei vererben?