Introduction : Le piège invisible des contrats du quotidien
Dans le paysage juridique et économique moderne, la liberté contractuelle est reine. Nous signons, adhérons, validons des abonnements et engageons notre responsabilité financière au quotidien, souvent en quelques clics ou au bas de documents standardisés. Pourtant, derrière la simplicité apparente de la souscription se cache un mécanisme redoutable, un automatisme contractuel qui lie les parties bien au-delà de leur intention initiale : la tacite reconduction.
Ce concept, bien que familier, est l'un des plus redoutés par les consommateurs comme par les professionnels. Il transforme un engagement à durée déterminée en un contrat à durée indéterminée par le simple effet du temps, si aucune des parties ne manifeste explicitement sa volonté d'y mettre un terme. La tacite reconduction n'est pas un piège en soi, c'est un outil juridique de stabilité contractuelle. Cependant, mal maîtrisée, elle se mue en une source de dépenses contraintes, de litiges interminables et de blocages stratégiques.
Pourquoi ce mécanisme est-il si difficile à contrer ? Comment s'insinue-t-il dans nos contrats d'assurance, nos baux commerciaux, nos abonnements professionnels ou nos contrats de prestation de services ? C'est tout l'objet de cette première partie. Nous allons décortiquer la nature juridique de la tacite reconduction, identifier les erreurs fondamentales qui piègent les contractants, et poser les bases méthodologiques indispensables pour reprendre le contrôle de vos engagements.
I. Définition et fondements juridiques : Qu'est-ce que la tacite reconduction ?
1. Le mécanisme de la métamorphose contractuelle
Pour bien appréhender la tacite reconduction, il faut d'abord comprendre sa trajectoire. À l'origine, un contrat est conclu pour une durée ferme et déterminée : un an, trois ans, cinq ans. À l'échéance de ce terme, la règle logique voudrait que le contrat s'éteigne de plein droit. C'est ici qu'intervient la subtilité juridique.
La tacite reconduction opère comme une novation tacite de la durée. Si, à la date d'anniversaire du contrat, le prestataire continue de fournir le service et que le client continue de l'utiliser ou de payer sans qu'aucun nouvel accord écrit n'interçoive, la loi (ou les clauses du contrat) présume un consentement mutuel. Le contrat ne meurt pas : il renaît sous une nouvelle forme, devenant un contrat à durée indéterminée (CDI), régi par les mêmes termes et conditions que le contrat initial.
2. Tacite reconduction versus Renouvellement exprès : Ne pas confondre
Il est fréquent de commettre une erreur de vocabulaire qui se paie cher sur le plan juridique. Il convient de distinguer nettement deux notions souvent confondues :
Le renouvellement : Il donne naissance à un nouveau contrat dont le contenu peut être identique, mais qui constitue une entité juridique distincte. Sa durée est généralement identique à celle du contrat initial.
La reconduction tacite : Il s'agit du même contrat qui se poursuit. Sa durée devient indéterminée, ce qui signifie qu'il peut, par principe, être résilié à tout moment sous réserve de respecter le préavis contractuel ou légal.
Cette distinction a des répercussions directes sur les conditions de sortie, les tarifs applicables et les garanties souscrites.
II. Le champ d'application : Où se cache la tacite reconduction ?
La tacite reconduction n'est pas l'apanage d'un seul secteur d'activité ; elle innerve l'ensemble du droit des affaires et du droit de la consommation. On la retrouve dans des sphères variées où la continuité des relations est privilégiée par les rédacteurs de contrats.
1. Les contrats de consommation et les abonnements B2C
Dans la vie de tous les jours, le citoyen est cerné par la tacite reconduction. Les exemples foisonnent :
Les assurances : Qu'il s'agisse d'assurance auto, habitation ou santé, la règle générale veut que le contrat se renouvelle d'année en année.
Les abonnements numériques et de téléphonie : Les plateformes de streaming, les abonnements presse, les salles de sport ou les fournisseurs d'accès à Internet intègrent quasi systématiquement cette clause pour lisser leurs revenus.
Les baux d'habitation : À l'échéance d'un bail meublé ou vide, en l'absence de congé délivré par le bailleur ou le locataire, le bail se reconduit tacitement pour une durée minimale légale (souvent 3 ou 6 ans selon le type de location).
2. Le monde impitoyable des contrats professionnels (B2B)
Entre professionnels, la liberté contractuelle est totale, ce qui signifie que les clauses de tacite reconduction y sont encore plus redoutables. Aucun code protecteur ne vient automatiquement limiter la portée de ces clauses si elles ont été signées en connaissance de cause.
Les contrats de prestations de services : Maintenance informatique, nettoyage, contrats de gardiennage ou d'expertise comptable.
Les baux commerciaux : Souvent soumis à un statut protecteur strict, mais dont la tacite reconduction pose des questions complexes en matière de déplafonnement de loyer ou de modification des charges.
Les licences logicielles (SaaS) : Très répandues dans l'écosystème tech, elles se renouvellent souvent par tacite reconduction pour des périodes d'un an, parfois avec des clauses de réévaluation tarifaire automatiques.
III. Pourquoi la tacite reconduction est-elle un piège redoutable ?
1. L'asymétrie de l'information et l'effet "oubli"
Le premier ennemi du contractant est la mémoire humaine. Dans le tourbillon de la gestion quotidienne d'une entreprise ou de la vie personnelle, la date anniversaire d'un contrat est rarement notée en lettres d'or dans les agendas. Les entreprises qui font de la tacite reconduction leur modèle économique (les "chows-abonnements") comptent précisément sur cet oubli.
Pendant des mois, voire des années, des services devenus obsolètes, des logiciels sous-utilisés ou des assurances doublons continuent d'être prélevés sur les comptes bancaires. Le réveil est souvent brutal lors de l'analyse des bilans comptables de fin d'année ou des relevés bancaires personnels.
2. Le piège de la haussière tarifaire cachée
La reconduction tacite ne se contente pas de prolonger le temps ; elle s'accompagne souvent d'une révision unilatérale des prix. De nombreux contrats stipulent qu'en cas de reconduction tacite, le tarif applicable sera celui "en vigueur au jour du renouvellement", sans qu'un nouveau devis ou une validation explicite ne soit requise. Résultat : non seulement vous repartez pour un an d'engagement, mais vous le faites en subissant une augmentation tarifaire que vous n'avez pas négociée.
3. Les barrières à l'entrée de la sortie
Le véritable piège de la tacite reconduction réside dans le décalage entre la facilité avec laquelle on entre dans le contrat et la complexité procédurale pour en sortir. Les prestataires multiplient les obstacles :
Des fenêtres de tir ultra-courtes (par exemple, un délai de préavis de trois mois à respecter impérativement dans une fourchette de quinze jours précis).
Des exigences de forme draconiennes (exigence d'une lettre recommandée avec accusé de réception, quand la souscription s'était faite en un clic sur Internet).
Des pénalités de résiliation anticipée qui neutralisent l'intérêt même d'arrêter le contrat.
IV. Le cadre légal protecteur : Quand la loi vient à la rescousse
Heureusement, le législateur a pris la mesure de ces abus au fil des ans, instaurant un arsenal juridique protecteur, particulièrement en droit de la consommation. Connaître ces dispositions est la première étape indispensable pour neutraliser le piège.
1. La Loi Chatel (France) et son impact sur les contrats de prestations
Instaurée pour protéger les consommateurs contre les renouvellements automatiques non désirés d'abonnements, la loi impose aux prestataires de services une obligation d'information.
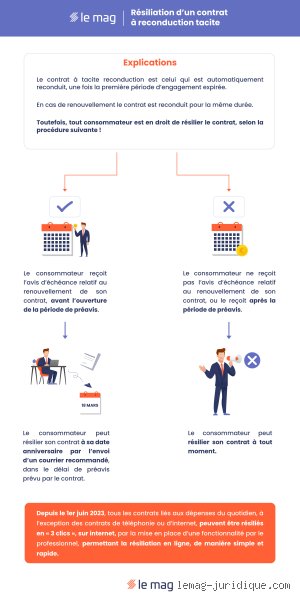
Le prestataire doit informer le consommateur par écrit (courrier ou e-mail dédié) de la possibilité de ne pas reconduire le contrat, au plus tôt trois mois et au plus tard un mois avant la fin de la période autorisant le rejet de la reconduction.
Si cet avis d'échéance est envoyé hors délai (par exemple, quinze jours avant la date limite), le consommateur dispose d'un droit de résiliation immédiat et sans frais, à compter de la date de notification. Si aucun avis n'est envoyé, le contrat peut être résilié sans pénalité à tout moment à compter de la date de reconduction.
2. La Loi Hamon et la résiliation infratannuelle
Dans des secteurs clés comme l'assurance (automobile, habitation, affinitaire) ou la téléphonie/internet, la loi Hamon a introduit la résiliation infratannuelle. Passé la première année d'engagement, l'assuré ou l'abonné peut résilier son contrat à tout moment, sans frais ni pénalités, la prise d'effet intervenant un mois après la notification. Ce mécanisme vide en grande partie la tacite reconduction de sa substance destructrice dans ces secteurs spécifiques, obligeant les acteurs à miser sur la qualité de service plutôt que sur l'inertie de leurs clients.
V. Diagnostic et cartographie : Le premier réflexe stratégique
Avant de songer à rédiger un courrier de résiliation ou à entamer un bras de fer juridique, la première étape méthodologique consiste à réaliser un audit contractuel complet.
Conseil d'expert : Ne agissez jamais dans l'urgence. Un départ précipité ou mal fondé sur le plan juridique peut vous exposer à des poursuites pour inexécution contractuelle ou au paiement de "dommages et intérêts" correspondant aux mensualités restantes.
1. Recenser et centraliser
La première phase de la défense consiste à lister l'ensemble des contrats en cours :
Classez-les par catégorie (B2C / B2B).
Identifiez clairement la date de signature initiale.
Repérez la durée initiale et les conditions de renouvellement.
2. Traquer la "clause cachée"
Lisez (ou faites lire par un service juridique) les conditions générales de vente (CGV) ou les conditions générales d'abonnement (CGA). Recherchez systématiquement les termes suivants : « reconduction », « prorogation », « préavis », « date anniversaire » et « tacite ». C'est dans ces alinéas souvent rédigés en petits caractères que se nichent les contraintes procédurales qui feront basculer votre stratégie de sortie.
Conclusion de la première partie
La tacite reconduction est un mécanisme implacable qui transforme le temps en un allié du prestataire et un ennemi du client. Comprendre son ADN juridique, identifier les pièges qu'elle tend aux professionnels comme aux particuliers, et maîtriser le cadre légal protecteur constitue le socle indispensable pour reprendre l'initiative.
Cependant, diagnostiquer le problème ne suffit pas. Dans la deuxième partie de cet article, nous passerons de la théorie à la pratique chirurgicale : nous détaillerons la méthodologie pas à pas pour rédiger une notification de non-reconduction imparable, déjouer les tactiques dilatoires des prestataires et transformer une contrainte juridique en une opportunité de renégociation ou d'économies substantielles.
Curieux de savoir comment rédiger la lettre parfaite pour stopper net une reconduction tacite sans éveiller de litige ? Retrouvez la suite de notre guide expert.
Stratégies avancées et contentieux : Maîtriser la fin des contrats à tacite reconduction
La gestion de la tacite reconduction ne se limite pas à l'envoi d'une lettre recommandée dans les délais impartis. Lorsqu'un litige éclate avec un prestataire, un assureur ou un opérateur, ou qu'une entreprise souhaite rationaliser son portefeuille de contrats, la maîtrise des subtilités juridiques devient impérative. Cette seconde partie aborde les cas complexes, les pièges à éviter, ainsi que les recours en cas de blocage.
1. Les spécificités sectorielles : Assurances, baux et télécoms
Selon la nature du contrat, le cadre légal protecteur varie considérablement. Il est donc indispensable d'identifier les règles spécifiques applicables à votre situation pour faire échec à la reconduction automatique.
Le secteur des assurances (Loi Chatel et Loi Hamon) : En France, la loi Chatel impose aux assureurs d'envoyer un avis d'échéance informant l'assuré de la date limite de résiliation, au plus tard 15 jours avant cette date. Si cet avis est reçu hors délai, l'assuré dispose d'un délai supplémentaire de 20 jours pour résilier sans pénalité. De plus, pour les contrats d'assurance afférents à des particuliers (auto, santé, habitation), la Loi Hamon permet de résilier à tout moment après la première année, sans frais ni justificatif, par l'intermédiaire du nouvel assureur qui se charge des démarches.
Les contrats de téléphonie et d'accès à Internet (Loi Chatel) : Pour les abonnements de communications électroniques souscrits par des consommateurs, la loi permet, après une période initiale souvent fixée à 12 ou 24 mois, de résilier par anticipation moyennant des frais dégressifs (25 % des mensualités restantes pour la seconde année dans certains cas), ou totalement librement une fois l'engagement initial échu.
Les baux commerciaux et d'habitation : En matière de bail d'habitation, le locataire peut donner congé à tout moment en respectant un préavis (généralement 3 mois, réduit à 1 mois en zone tendue ou sous conditions). Pour le bail commercial (statut des baux commerciaux), la résiliation obéit à un formalisme strict : elle doit impérativement être signifiée par acte d'huissier (commissaire de justice) ou par lettre recommandée avec demande d'avis de réception (dans certains cas spécifiques ou selon les stipulations du contrat, bien que l'huissier reste la règle d'or de sécurité) pour éviter la reconduction tacite triennale.
2. Pièges et erreurs fatales à éviter
Dans la pratique, de nombreuses procédures de résiliation échouent en raison d'erreurs de méthode ou de méconnaissance des subtilités contractuelles. Voici les écueils les plus fréquents :
Négliger la date de réception au profit de la date d'expédition : C'est l'erreur classique. La loi ou le contrat retient la date de réception effective de la notification par le cocontractant (ou la première présentation du recommandé) pour apprécier le respect du préavis. Anticipez toujours d'une à deux semaines.
Confondre la date de signature et la date d'anniversaire : La date de reconduction tacite est dictée par la date d'effet du contrat (ou sa date d'anniversaire), et non nécessairement par la date à laquelle il a été signé. Reportez-vous toujours aux clauses initiales.
Oublier les avenants et modifications tacites : Un avenant signé en cours de vie contractuelle pour modifier une option ou un tarif peut parfois redéfinir la date d'anniversaire du contrat ou réinitialiser une période d'engagement. Analysez l'historique complet de la relation contractuelle.
Se contenter d'un canal non sécurisé : Un e-mail simple, un appel téléphonique ou un message via un chat de support client n'ont, sauf exception légale ciblée (comme la résiliation en 3 clics pour certains services en ligne), aucune valeur probante en cas de litige. Exigez une trace écrite incontestable.
3. Que faire en cas de résistance ou de blocage du prestataire ?
Il arrive fréquemment qu'un fournisseur "oublie" de prendre en compte une demande de résiliation, continue de prélever des échéances ou oppose des fins de non-recevoir spécieuses. Une stratégie graduée s'impose :
Note pratique : En cas de prélèvements abusifs après une résiliation notifiée dans les règles de l'art, vous avez le droit de faire opposition directement auprès de votre établissement bancaire et de demander le remboursement des sommes indûment prélevées (notamment dans les 8 semaines pour un prélèvement SEPA autorisé, ou 13 mois pour un prélèvement non autorisé).
La mise en demeure formelle : Si la résiliation est contestée ou ignorée, rédigez une mise en demeure par lettre recommandée avec accusé de réception, rappelant les références de votre courrier initial, la date de réception par leurs services, et exigeant la confirmation écrite de la clôture du compte sous un délai strict (par exemple 8 jours), sous peine de poursuites.
La saisine d'un tiers indépendant ou d'un médiateur : De nombreux secteurs (énergie, télécoms, assurances, banques) disposent de médiateurs institutionnels dont la saisine est gratuite. Le recours à un médiateur suspend généralement les poursuites et permet de débloquer des situations figées par le service client.
Le contentieux judiciaire de proximité : Si les sommes en jeu sont importantes ou si le préjudice persiste, la saisine du tribunal compétent (tribunal judiciaire ou de proximité) peut être envisagée. Les frais engagés pourront être réclamés sur le fondement de l'article 700 du Code de procédure civile (ou équivalent selon la juridiction) en cas de mauvaise foi manifeste du prestataire.
Synthèse et bonnes pratiques organisationnelles
Pour prémunir durablement votre entreprise ou votre foyer contre les pièges de la tacite reconduction, l'instauration d'une veille contractuelle rigoureuse est la clé de voûte de votre sécurité juridique.
Tenez un registre centralisé (tableau de bord) de tous vos contrats récurrents.
Programmez des alertes calendaires automatiques 90 jours et 60 jours avant la date butoir de préavis.
Privilégiez systématiquement l'écrit doté d'une date certaine.
En adoptant cette posture proactive, la tacite reconduction cesse d'être une contrainte subie pour devenir un simple paramètre de gestion que vous pilotez en parfaite autonomie.
Avez-vous un type de contrat particulier en tête (baux, assurances, prestations B2B) pour lequel vous souhaitez affiner le calcul des délais de préavis ?