On nous serine depuis l'école primaire qu'épargner c'est bien, mais qui nous explique vraiment comment le moteur tourne sous le capot ? Personne, ou presque. Gérer un budget, c'est un peu comme essayer de remplir une passoire avec un tuyau d'arrosage : si vous ne bouchez pas les trous stratégiques, l'eau s'en va, peu importe le débit. D'ailleurs, le truc c'est que la plupart des gens mélangent tout. Ils confondent le plaisir éphémère d'un café en terrasse avec l'obligation contractuelle d'un loyer, et c'est là où ça coince sérieusement quand le prélèvement de l'assurance tombe sans prévenir.
Pourquoi segmenter ses sorties d'argent est le seul moyen de ne pas finir dans le rouge ?
Honnêtement, c'est flou pour beaucoup, cette frontière entre le besoin et l'envie. Mais la réalité comptable est têtue. Si vous ne nommez pas vos flux, ils vous échappent. La segmentation n'est pas une lubie de comptable en mal de colonnes Excel, c'est une armure contre l'imprévu. En isolant les 4 types de dépenses, on crée des compartiments étanches qui protègent notre santé mentale. Car oui, l'argent est avant tout une question de psychologie avant d'être une affaire de mathématiques. Et autant le dire clairement : sans cette structure, vous naviguez à vue dans un brouillard de découverts bancaires potentiels.
La psychologie derrière chaque euro dépensé
On n'y pense pas assez, mais chaque catégorie de dépense active une zone différente de notre cerveau. Le loyer ? C'est la survie, la sécurité reptilienne. Le dernier gadget électronique ? C'est le circuit de la récompense, la dopamine pure. Or, si vous traitez ces deux flux de la même manière, votre budget va imploser. Je pense sincèrement que la clé réside dans la dissociation émotionnelle de ces sorties d'argent. Il faut devenir un froid technicien de sa propre vie pour mieux savourer les moments où l'on décide, en conscience, de flamber un peu. Mais attention, nuancer cette approche est vital : être trop rigide mène à l'abandon total du suivi budgétaire en moins de 3 mois dans 65 % des cas observés par les coachs financiers.
Les limites des modèles classiques de gestion de fortune
Les banques adorent nous vendre des solutions de gestion de patrimoine clés en main, sauf que ces modèles oublient souvent la volatilité de la vie réelle en 2024. Entre l'inflation qui a frôlé les 5,2 % l'année dernière et les prix de l'énergie qui font le yo-yo, les anciennes règles du 50/30/20 sont parfois totalement déconnectées du terrain. Bref, il faut réadapter ces concepts à la sauce actuelle pour que ça fonctionne vraiment. Ce qui marchait pour nos parents est devenu, avouons-le, une relique historique sans grande valeur pour un freelance ou un salarié d'aujourd'hui.
Le premier pilier : les charges fixes ou l'immobilisme budgétaire obligatoire
On entre ici dans le dur, le socle de votre existence matérielle. Les charges fixes représentent souvent entre 35 % et 45 % des revenus d'un ménage français moyen. C'est la somme dont vous ne pouvez pas discuter. Le loyer, les mensualités de crédit, les assurances, les abonnements divers et variés (coucou Netflix et la salle de sport où vous n'allez jamais). Ce sont des dépenses récurrentes, prévisibles, et surtout contractuelles. Résultat : elles tombent, peu importe votre humeur ou l'état de vos finances à l'instant T.
L'automatisation, cette arme à double tranchant
L'avantage, c'est la visibilité. On sait que le 5 du mois, 1200 euros vont s'évaporer. C'est propre, c'est net. Sauf que cette automatisation crée une forme de paresse intellectuelle dangereuse. On finit par oublier le prix réel de ces services. À quand remonte votre dernière vérification de votre contrat d'assurance habitation ? Probablement à l'année de signature, soit il y a 4 ans. Pourtant, renégocier ces contrats peut libérer parfois jusqu'à 150 euros par mois de pouvoir d'achat. Là, ça change la donne, non ? On est loin du compte si on pense que la gestion s'arrête au simple constat du débit.
Le piège des abonnements "invisibles"
C'est la grande maladie du siècle. 10 euros par-ci pour un logiciel de retouche photo, 15 euros par-là pour un pass presse. Mis bout à bout, ces micro-dépenses fixes pèsent parfois plus lourd que votre facture d'électricité annuelle. Est-ce vraiment un des 4 types de dépenses prioritaires ? Techniquement oui, car c'est récurrent, mais moralement, c'est du gaspillage pur et simple si l'usage n'est pas au rendez-vous. Il faut purger ces lignes budgétaires de manière chirurgicale au moins deux fois par an, car ces entreprises comptent précisément sur votre flemme pour prospérer.
Les dépenses courantes : là où se joue la bataille du quotidien
C'est ici que le chaos commence généralement. Les dépenses courantes, ou variables nécessaires, regroupent l'alimentation, les produits d'entretien, le transport (l'essence à 1,90 euro le litre, on en parle ?). Contrairement aux charges fixes, vous avez ici une marge de manœuvre. Vous pouvez choisir d'acheter du vrac ou des marques de distributeurs, de prendre le vélo plutôt que la voiture. Mais, car il y a un mais, c'est aussi là que l'on craque le plus facilement. Une petite faim en sortant du boulot, un passage imprévu à la boulangerie, et hop, le budget courses explose de 20 % en une semaine.
La volatilité du caddie de supermarché
Le truc c'est que l'inflation alimentaire n'est pas une vue de l'esprit. Entre 2022 et 2024, certains produits de base ont augmenté de plus de 20 %. Gérer ce poste demande une discipline de fer que peu de gens possèdent réellement sur le long terme. On essaie de faire des listes, on se jure de ne pas succomber aux promotions en tête de gondole, puis on finit avec trois paquets de biscuits en promo "un acheté, un offert" dont on n'avait pas besoin. Est-ce grave ? Sur le coup, non. Sur l'année, c'est une fuite de capitaux qui aurait pu financer une semaine de vacances.
Le transport, ce gouffre que l'on sous-estime systématiquement
On calcule souvent l'essence, mais rarement l'usure des pneus, les révisions ou la dépréciation du véhicule. Si l'on additionne tout, posséder une voiture coûte en moyenne 5000 euros par an à un Français. C'est une dépense courante massive qui se déguise parfois en charge fixe quand il y a un leasing. Mais le coût opérationnel, lui, reste variable. On n'y pense pas assez lorsqu'on choisit son lieu de résidence loin de son travail. Un trajet de 30 minutes supplémentaire, c'est une ponction directe sur votre capacité d'épargne future.
Comparer l'incomparable : dépenses subies vs dépenses choisies
Une distinction fondamentale sépare ces catégories : le degré de liberté. Les 4 types de dépenses ne naissent pas libres et égaux en droit budgétaire. D'un côté, nous avons le bloc de la contrainte (fixe et courant vital), de l'autre, le bloc du désir (occasionnel et épargne). La plupart des gens se sentent étouffés car leur bloc de contrainte dépasse 70 % de leurs revenus. Dans ce cas, la moindre petite folie devient une menace pour l'équilibre global. D'où l'intérêt de regarder ses comptes non pas comme une liste de malheurs, mais comme une architecture à optimiser.
L'alternative de la règle des 50/30/20 revisitée
Certains experts prônent une approche plus radicale : transformer le maximum de dépenses variables en dépenses fixes pour éviter les tentations. Par exemple, définir une enveloppe "alimentation" fixe que l'on retire en espèces. Cela peut paraître archaïque, mais ça fonctionne. À ceci près que la rigidité peut aussi créer de la frustration. Sauf que, entre nous, la frustration est moins douloureuse qu'une commission d'intervention de 8 euros par opération bancaire au-delà du découvert autorisé. Le choix est vite fait. Reste que chaque profil est différent et qu'il n'existe pas de solution miracle universelle, ça divise d'ailleurs les spécialistes de la finance personnelle depuis des décennies.
La zone grise des dépenses semi-variables
Il existe une catégorie hybride que l'on oublie souvent : les dépenses semi-variables. Prenez votre chauffage. Vous devez vous chauffer (besoin fixe), mais la température de la pièce (19 ou 22 degrés) détermine le montant de la facture (partie variable). C'est précisément dans cette zone grise que se trouvent les plus grandes économies. En ajustant légèrement le curseur, sans pour autant vivre dans une grotte glacée, on peut réduire sa facture de 7 % par degré en moins. Ce genre de petit détail, multiplié par tous les postes de dépenses, finit par créer un excédent budgétaire non négligeable à la fin de l'exercice annuel.
Le revers de la médaille : les bévues classiques sur les quatre types de dépenses
Le problème avec la théorie, c'est que la réalité s'amuse souvent à la piétiner avec une certaine dose de sadisme financier. On croit avoir dompté ses sorties d'argent en les rangeant sagement dans des tiroirs étanches, sauf que la porosité des catégories finit toujours par nous rattraper au tournant. Gérer son budget personnel ne se résume pas à un exercice de comptabilité froide, c'est un combat psychologique de chaque instant contre ses propres biais cognitifs.
L'illusion de la dépense fixe immuable
Croire qu'une dépense fixe est gravée dans le marbre constitue la première erreur, et sans doute la plus coûteuse à long terme. Mais pourquoi s'infliger cette rigidité mentale ? On accepte son abonnement internet à 45 euros ou son assurance auto sans sourciller, alors qu'une simple renégociation ou un changement de prestataire pourrait libérer 15 % de marge de manœuvre immédiate. Optimiser ses charges fixes demande un effort initial, certes. Reste que la paresse intellectuelle transforme ces flux en hémorragies passives que l'on ne regarde même plus, créant une sorte de cécité budgétaire volontaire. Le loyer lui-même, sommet de la pyramide des dépenses obligatoires, n'est pas une fatalité si l'on accepte de remettre en question son lieu de vie face à l'évolution de ses revenus.
La confusion toxique entre envie et besoin discrétionnaire
La frontière entre le nécessaire et le superflu ressemble parfois à une ligne tracée dans le sable en plein ouragan. Autant le dire, nous sommes des champions du monde de l'auto-justification lorsqu'il s'agit de glisser un achat plaisir dans la catégorie des investissements personnels. Ce café à 5 euros pris chaque matin devient, par un tour de magie mental, une dépense liée à la productivité professionnelle. Or, c'est précisément ici que le bât blesse. En ne nommant pas correctement la nature de ses achats, on perd le contrôle sur les dépenses variables non-essentielles. Résultat : on finit le mois en se demandant où sont passés les 300 euros de "divers" qui ont fondu comme neige au soleil. (C'est d'ailleurs souvent là que le découvert bancaire commence à montrer le bout de son nez).
Négliger l'impact psychologique des micro-dépenses
On sous-estime systématiquement la force de frappe des petits montants accumulés. Car si une dépense exceptionnelle de 500 euros nous fait réfléchir, l'accumulation de vingt transactions de 15 euros passe sous le radar de notre vigilance émotionnelle. Pourtant, le total est identique. À ceci près que la répétition crée une habitude, et l'habitude rend la dépense invisible. Maîtriser son flux de trésorerie exige de regarder ces fourmis budgétaires avec la même sévérité que les gros postes de dépense. On ne coule pas un navire avec une seule grosse vague, mais avec des milliers de petites fissures que l'on a choisi d'ignorer par pur confort intellectuel.
La stratégie de l'amortissement caché pour une maîtrise totale
Au-delà de la simple nomenclature scolaire, il existe une dimension que les experts appellent la dépense de maintenance future. C'est le point aveugle de la plupart des ménages français. Imaginez que chaque objet que vous possédez est en train de mourir lentement sous vos yeux. Votre voiture, votre ordinateur, même votre toiture ne sont que des actifs en dépréciation constante. Si vous ne provisionnez pas leur remplacement, vous transformez une dépense prévisible en une dépense d'urgence catastrophique. C'est là que réside la vraie différence entre un budget qui survit et un patrimoine qui se construit.
Transformer le passif en levier d'épargne forcée
Et si l'on changeait radicalement de perspective ? Au lieu de voir les quatre types de dépenses comme des poids, on peut les utiliser comme des indicateurs de performance de vie. Un budget sain devrait idéalement consacrer moins de 50 % aux charges fixes pour laisser de l'air aux projets. Mais la réalité statistique montre que les ménages urbains frôlent souvent les 70 % de dépenses pré-engagées. La marge de manœuvre est donc minuscule. Pour s'en sortir, il faut hacker le système en automatisant le virement vers l'épargne dès le premier jour du mois, traitant cette sortie comme une dépense fixe obligatoire envers soi-même. C'est une forme de schizophrénie financière salutaire qui protège votre futur moi contre vos pulsions actuelles. Bref, il faut se voler soi-même pour mieux se payer plus tard.
Questions fréquentes sur la gestion budgétaire
Comment répartir idéalement ses revenus entre ces catégories ?
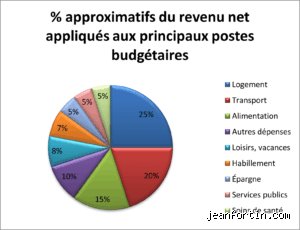
La règle empirique la plus robuste reste le modèle 50/30/20, qui préconise d'allouer 50 % de ses revenus nets aux besoins vitaux et charges fixes. Les statistiques de l'INSEE indiquent que le logement pèse à lui seul environ 28 % du budget des ménages, laissant peu de place à l'erreur pour les autres postes. Les 30 % suivants sont dédiés aux dépenses variables et aux loisirs, tandis que les 20 % restants doivent impérativement être fléchés vers l'épargne ou le remboursement de dettes. En respectant ces ratios, on évite le surendettement qui frappe plus de 120 000 nouveaux dossiers chaque année en France. Une dérive de seulement 5 % sur le poste fixe peut suffire à déstabiliser l'équilibre précaire d'un foyer moyen sur le long terme.
Pourquoi les dépenses imprévues ruinent-elles toujours les plans ?
L'imprévu n'est souvent qu'une dépense prévisible dont on a volontairement ignoré l'échéance par optimisme excessif. Une étude montre que 40 % des Français ne pourraient pas faire face à une dépense immédiate de 800 euros sans emprunter. Le problème réside dans l'absence d'un fonds de secours, qui devrait idéalement représenter 3 à 6 mois de charges fixes pour absorber les chocs. Sans ce matelas, la moindre panne de machine à laver se transforme en un crédit à la consommation au taux usuraire. Il ne s'agit pas d'un manque de chance, mais d'un manque criant de planification financière stratégique dans la gestion du quotidien. La prévisibilité de l'imprévisible est une compétence mathématique que nous devrions tous cultiver avec plus de rigueur.
Peut-on transformer une dépense variable en dépense fixe pour mieux gérer ?
L'astuce consiste à lisser les fluctuations saisonnières pour obtenir une visibilité parfaite sur ses sorties de fonds. Par exemple, mensualiser ses impôts ou ses factures d'énergie permet d'éviter les pics de dépenses qui surviennent traditionnellement en hiver ou au moment de la rentrée scolaire. Environ 75 % des contribuables utilisent déjà cette méthode pour la taxe foncière afin d'éviter un "effet de ciseau" budgétaire en fin d'année. Cette transformation offre une sérénité mentale non négligeable, car elle supprime l'aléa lié au calendrier. Cependant, attention à ne pas perdre de vue la consommation réelle derrière ces mensualités fixes, au risque de subir un rattrapage douloureux lors de la régularisation annuelle. La surveillance reste le maître-mot, même pour les processus automatisés.
Le verdict : reprenez le pouvoir sur votre argent
Arrêtons de nous mentir avec des tableaux Excel qui ne servent qu'à rassurer nos angoisses nocturnes. La catégorisation des dépenses n'est pas une fin en soi, c'est une arme de guerre contre la précarité et la soumission au travail par nécessité. Choisir ses dépenses, c'est décider de l'architecture de sa liberté future plutôt que de subir le diktat du marketing ambiant. On ne possède pas ce que l'on achète, on l'échange contre des heures de sa propre vie passées à gagner cet argent. Cette prise de conscience brutale devrait suffire à calmer toute velléité de consommation compulsive. La seule dépense vraiment intelligente est celle qui achète votre temps, votre tranquillité d'esprit ou votre éducation. Tout le reste n'est que du bruit comptable destiné à remplir un vide que même la meilleure gestion budgétaire ne pourra jamais combler. Prenez vos comptes en main, non pas par obsession de la richesse, mais par respect pour l'effort que vous avez fourni pour générer chaque euro présent sur votre compte en banque.